证券之星消息,日前汇添富弘盛回报混合发起式A基金公布三季报,2026年三季度最新规模1.51亿元,季度净值涨幅为-9.36%。
从业绩表现来看,汇添富弘盛回报混合发起式A基金过去一年净值涨幅为28.07%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-21.05%,成立以来的最大回撤为-21.05%。

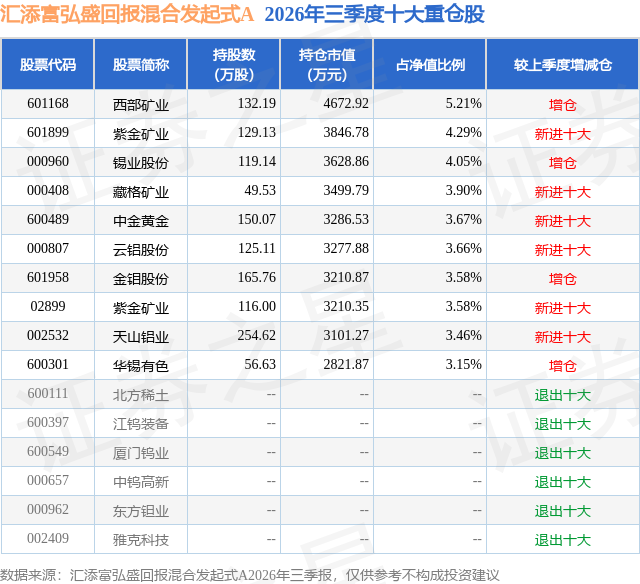
从基金规模来看,汇添富弘盛回报混合发起式A基金2026年三季度公布的基金规模为1.51亿元,较上一期规模1.06亿元变化了4433.26万元,环比变化了41.72%。该基金最新一期资产配置为:股票占净值比80.05%,无债券类资产,现金占净值比12.09%。从基金持仓来看,该基金当季前十大股票仓位达38.55%,第一大重仓股为西部矿业(601168),持仓占比为5.21%。
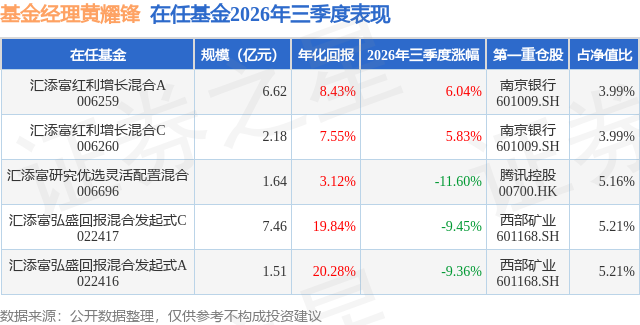
汇添富弘盛回报混合发起式A现任基金经理为黄耀锋。其中在任基金经理黄耀锋已从业7年又188天,2025年5月15日正式接手管理汇添富弘盛回报混合发起式A,任职期间累计回报为30.82%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为汇添富红利增长混合A(006259),季度净值涨幅为6.04%。
对本季度基金运作,基金经理的观点如下:回顾2026年三季度,国内经济增长乏力,海外风险因素持续扰动,权益市场风险偏好整体下行,成长风格显著回撤,低估值板块有所回归,有色板块在海外加息预期升温和国内内需疲弱的环境下表现较弱。节奏上,7月市场持续下跌,主要因为AI硬件、半导体等方向交易拥挤度抬升,叠加海外去杠杆情绪传染,国内科技股同步下跌带动指数回落,资金加速向煤炭、石化等上游资源品迁移,有色金属板块主要受能源金属拖累表现不佳。直至8月初,中东冲突出现阶段性缓和,叠加美联储加息预期短期降温,市场迎来急跌后的修复窗口,AI硬件方向超跌反弹,贵金属在避险买盘与美元走弱推动下同步回暖。8月中旬至9月,海外地缘和流动性紧缩风险再起,同时AI产业链出现基本面分歧,市场缺乏持续增量主线,开始进入快速轮动阶段,风格整体偏向低估值防御。其中贵金属在美元指数强势的环境下表现较弱,能源金属明显下跌。临近季度末,海外地缘变量再度密集发酵,中东制裁与航运通道风险推升油价弹性,美联储加息预期急剧升温,美元与美债收益率双双走高,对贵金属和工业金属形成系统性压制。国内市场避险情绪升温,银行、油气、煤炭及部分低位顺周期板块相对占优,而高位科技板块在业绩兑现与海外科技股波动映射下继续承压。展望2026年四季度,预计内需在政策加持下逐步企稳,货币政策继续保持宽松,上市公司盈利保持回升态势。海外地缘冲突风险和加息预期下的流动性紧缩环境或继续压制风险偏好。因此在风格上,低估值品种或有望回归。稳定现金流回报品种仍有绝对收益,但相对收益或取决于风险偏好,防御性品种在上涨行情中弹性相对较弱。在当前宏观和产业背景下,本组合坚定看好战略资源的长期投资机会。在前期调整之后,当前资源板块整体估值处于近五年历史分位的低位区间,而板块内龙头企业的盈利稳定性持续提升,股息率具备吸引力,这为行情的持续提供了安全边际。本组合长期立足于战略资源品的基本面,布局细分板块中兼具稀缺性、战略价值、周期与成长弹性的标的。主要配置集中在:1)全球流动性宽松、再工业化及AI基建需求大幅拉动的工业和贵金属;2)产业驱动力确定、长期供求有望反转的能源金属及具有战略意义的小金属及稀有金属;3)与高新技术、新材料、新能源相关度较高的上游资源品及新兴技术材料。后续将持续跟踪全球流动性变化、产业政策动态与供需数据,在细分板块间进行动态优化,力争精准把握本轮资源周期的投资机遇。
本文数据来源于汇添富弘盛回报混合发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



