证券之星消息,日前永赢红利慧选混合发起C基金公布三季报,2026年三季度最新规模0.02亿元,季度净值涨幅为-27.36%。
从业绩表现来看,永赢红利慧选混合发起C基金过去一年净值涨幅为-31.7%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-24.94%,成立以来的最大回撤为-24.94%。

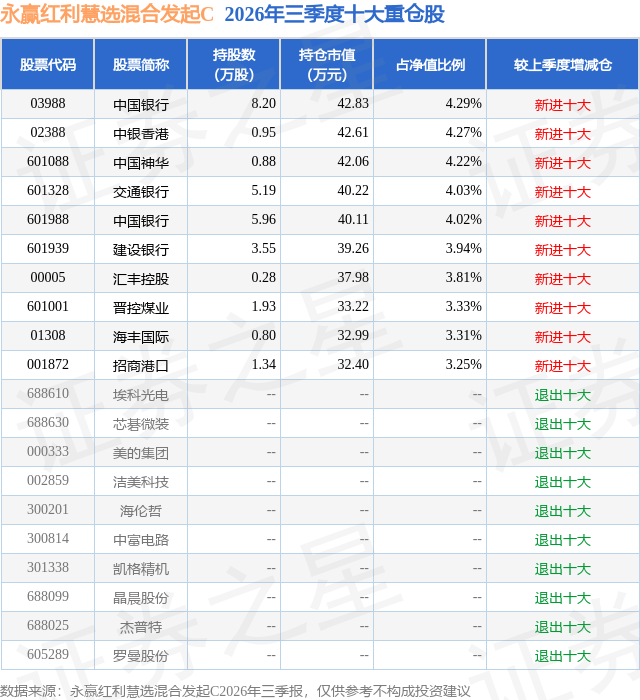
从基金规模来看,永赢红利慧选混合发起C基金2026年三季度公布的基金规模为0.02亿元,较上一期规模235.61万元变化了-45.29万元,环比变化了-19.22%。该基金最新一期资产配置为:股票占净值比81.51%,债券占净值比6.04%,现金占净值比7.58%。从基金持仓来看,该基金当季前十大股票仓位达38.47%,第一大重仓股为中国银行(03988),持仓占比为4.29%。
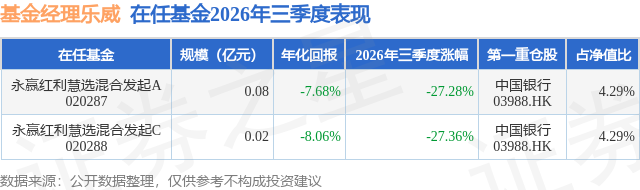
永赢红利慧选混合发起C现任基金经理为乐威,近期离任的基金经理为刘星宇。其中在任基金经理乐威已从业0年又206天,2026年4月7日正式接手管理永赢红利慧选混合发起C,任职期间累计回报为-30.67%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:宏观方面,三季度经济延续生产强、内需弱的K型格局,总量层面呈弱企稳态势。出口受益于全球AI产业链高景气,以及海外供应链扰动下中国制造的竞争优势,维持景气高增态势,带动工业生产保持韧性;内需依旧偏弱,社零增速持续在1%以内的低位徘徊,固投累计降幅逐月走阔,新增信贷与社融同比少增。通胀方面,PPI在国际油价、煤炭有色等输入性因素与反内卷供给约束的共同推动下逐月上行、创出年内新高,而CPI与核心CPI仅温和回升,上下游价格分化进一步加剧,中下游利润持续承压。海外方面,美联储于9月重启加息,美债收益率维持高位运行,对全球风险资产定价形成压制。权益市场整体来看,三季度市场风格发生了近乎镜像的反转:上半年一枝独秀的科技成长大幅回撤,价值、红利、低估值等防御属性资产显著占优。科创50三季度下跌30.70%,创业板指下跌27.80%,而中证红利指数逆势上涨,两者之间的负相关性十分显著。促成这一切换的原因,一方面是AI产业链前期交易拥挤度过高,杠杆资金在海外市场波动冲击下被动去化,成长板块遭遇集中出清;另一方面是加息重启、风险偏好回落之后,资金转向现金流稳定、股息确定的低估值板块寻求避险。季度内市场经历了7月急跌、8月超跌修复、9月缩量回落三个阶段,日均成交额自6月高位持续收缩并多次刷新阶段地量,赚钱效应由强化集中转为消散分化。从红利风格下的因子策略呈现来看:中证红利价值指数三季度上涨8.24%,红利质量指数三季度下跌1.79%。在整体红利风格占优的情况下,红利域内部的收益分化较二季度明显收敛,但方向发生反转——价值因子显著跑赢,质量因子则因其选股条件中隐含的成长暴露,在成长股系统性回撤的环境中转为拖累。这也再次印证,价值与质量两类因子在红利域之内存在较强的轮动属性,其相对表现高度依赖于市场环境对成长与防御的定价。红利慧选在三季度中,基于市场风格轮动的变化,从红利质量风格向红利价值风格切换。7月在成长风格快速回调阶段,基于质量和动量两个主要因子构建的红利策略组合受到了较大的冲击。进入8月下旬,策略转向以高股息和价值为主要因子,持仓以银行、煤炭、交通运输等作为核心行业,在市场风格偏防御的阶段降低组合波动,获取股息收益的同时,等待市场机会修复净值。
本文数据来源于永赢红利慧选混合发起C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




