证券之星消息,日前科创100ETF华泰柏瑞基金公布三季报,2026年三季度最新规模1.85亿元,季度净值涨幅为-24.51%。
从业绩表现来看,科创100ETF华泰柏瑞基金过去一年净值涨幅为0.31%,同类基金过去一年净值涨幅中位数为-12.38%。而基金过去一年的最大回撤为-39.3%,成立以来的最大回撤为-39.39%。

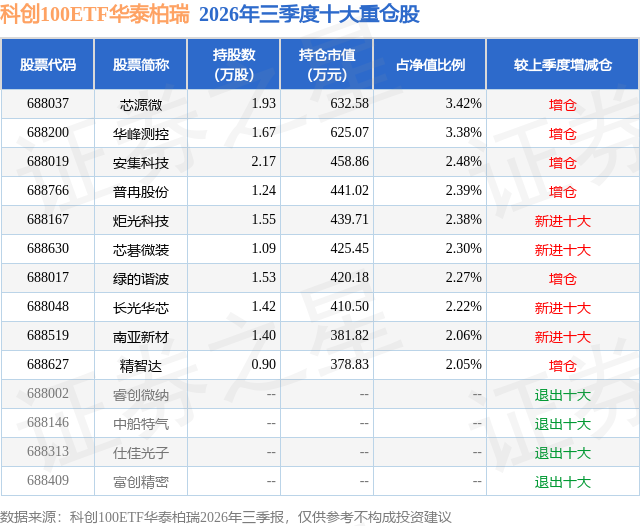
从基金规模来看,科创100ETF华泰柏瑞基金2026年三季度公布的基金规模为1.85亿元,较上一期规模2.19亿元变化了-3365.08万元,环比变化了-15.4%。该基金最新一期资产配置为:股票占净值比98.55%,无债券类资产,现金占净值比2.25%。从基金持仓来看,该基金当季前十大股票仓位达24.95%,第一大重仓股为芯源微(688037),持仓占比为3.42%。
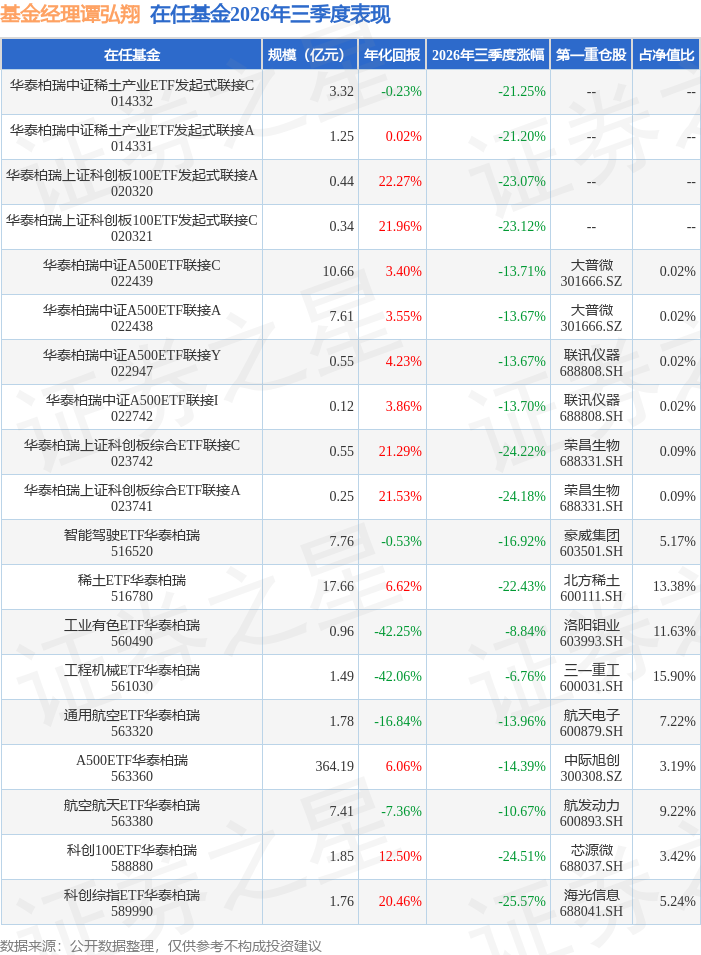
科创100ETF华泰柏瑞现任基金经理为谭弘翔。其中在任基金经理谭弘翔已从业5年又235天,2023年11月8日正式接手管理科创100ETF华泰柏瑞,任职期间累计回报为39.84%。目前还管理着19只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:回顾三季度,A股市场整体承压,科技成长方向回撤尤为显著。本基金跟踪的科创100指数单季度涨跌幅为-25.6%,在科创板宽基内部表现介于科创50(-30.7%)与科创200(-24.9%)之间。一方面是因为上半年以AI算力、半导体、光通信为代表的科技板块涨幅较大,市场交易热度与持仓集中度持续抬升,进入三季度后,随着中报披露期来临和风险偏好边际回落,前期高拥挤、高估值方向率先出现明显获利了结,但科创100指数在大市值算力龙头个股的集中度相对较低,因此跌幅相对小于科创50指数;另一方面,9月美联储重启加息、美国10年期国债收益率升至高位,全球无风险利率上行对高估值成长资产定价形成压制,同时A股市场成交持续缩量、融资资金趋于谨慎,也进一步放大了科技板块的波动。尽管三季度指数表现承压,但科创板作为A股硬科技资产的核心聚集地,其中长期产业逻辑并未发生根本性变化,科创板中报仍显示电子、半导体、创新药等核心方向具备较强景气支撑。因此,本轮调整更多体现为前期高估值与高拥挤交易结构的出清,而非产业趋势反转。 u3000u3000经历三季度调整后,指数前期积累的高估值和高拥挤已有所释放,科技成长板块的风险收益比正在改善,市场对于科创赛道的定价也有望从单纯受制于外部利率扰动,逐步转向更加重视政策支持、产业催化和业绩兑现的框架。虽然美债收益率仍处高位、海外科技财报和11月美国中期选举仍可能带来阶段性波动,指数从中期视角看,科创板或已逐步具备由"估值压缩"转向"修复重估"的条件。结构上,AI仍是科创赛道核心的主线,半导体、国产算力等方向依然决定指数弹性;与此同时,市场机会有望从单一算力链逐步向更广泛的科技应用和产业链环节扩散,从而提升指数内部行情的广度。总体而言,我们认为四季度科创板块更可能运行在"震荡修复、结构扩散、逐步再进攻"的轨道上。若外部流动性约束不进一步恶化,叠加国内政策继续加码、产业催化持续兑现,科创100作为科创板中盘硬科技核心载体之一的配置价值有望重新得到市场重视。
本文数据来源于科创100ETF华泰柏瑞2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



