证券之星消息,日前浦银高端装备混合C基金公布三季报,2026年三季度最新规模0.9亿元,季度净值涨幅为-8.7%。
从业绩表现来看,浦银高端装备混合C基金过去一年净值涨幅为-14.23%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-25.46%,成立以来的最大回撤为-25.46%。

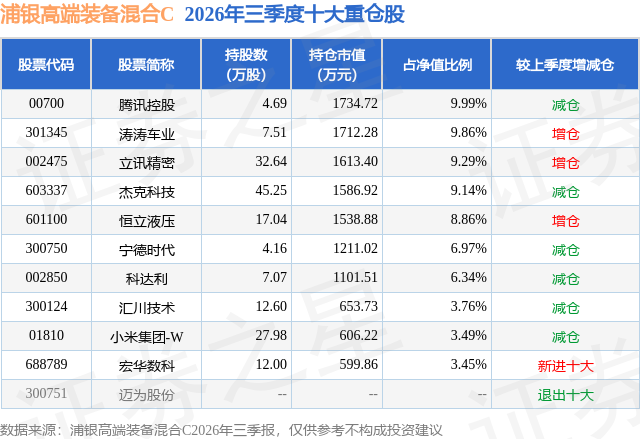
从基金规模来看,浦银高端装备混合C基金2026年三季度公布的基金规模为0.9亿元,较上一期规模1.01亿元变化了-1175.63万元,环比变化了-11.61%。该基金最新一期资产配置为:股票占净值比91.59%,债券占净值比3.44%,现金占净值比5.17%。从基金持仓来看,该基金当季前十大股票仓位达71.15%,第一大重仓股为腾讯控股(00700),持仓占比为9.99%。
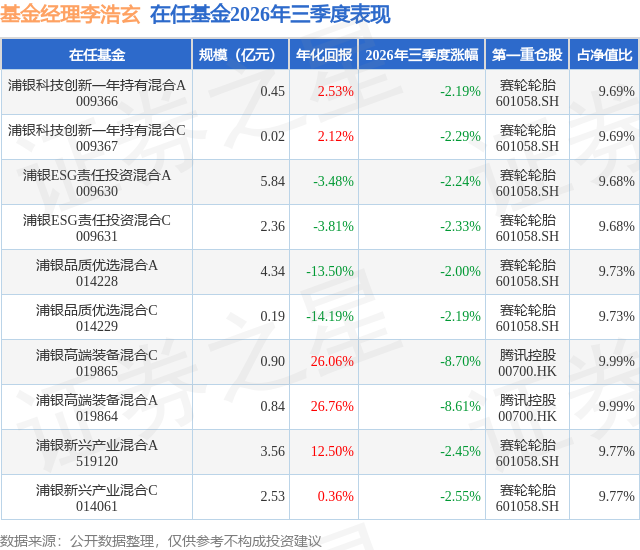
浦银高端装备混合C现任基金经理为李浩玄。其中在任基金经理李浩玄已从业3年又314天,2024年3月28日正式接手管理浦银高端装备混合C,任职期间累计回报为83.07%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,人形机器人产业的新闻不少:特斯拉审厂、批量订单下达,优必选万台级工厂投产,智元第20000台整机下线,小鹏全球首条自动化产线启用。但拨开这些量产消息,我们认为产业的内在脉络并无实质变化:硬件出货从数千台迈向数万台是可贵的量变,但决定行业命运的"大脑奇点"尚未到来。三季度板块股价的震荡反复,正是市场在热度与现实之间摇摆的写照。 u3000u3000 u3000u3000我们的核心观点因此没有调整,反而在产业事实的支撑下更加坚定: u3000u3000一是"大脑是核心,数据是燃料"的判断获得验证。 我们在二季度提出,人形机器人的核心瓶颈在大脑,突破大脑的关键在数据。本季度,Figure发布的Helix 2.5基于人类行为数据集预训练,在三十套从未采集过数据的陌生住宅中,将零样本全身自主家务的成功率从8-9%提升至56%。这是行业首次公开证明,全身智能可以经由人类数据的迁移泛化至全新场景。与此同时,主机厂与巨头围绕数据采集、仿真训练、推理部署的全链路布局明显提速。我们更加确信:一旦大脑能力突破奇点,泛化场景的解锁将水到渠成,真实需求与硬件放量会随之而来。 u3000u3000二是J型曲线的判断不变。 特斯拉Optimus的周产量虽已升至数百台,但量产瓶颈暴露得也很清楚:机械手包含上百个细小零件,部分装配仍依赖人工。且当前下线的机器人绝大多数部署于特斯拉内部,用于测试与数据采集,而非真实商业场景。奇点之前,通用型人形机器人的商业化天花板依然较低,仍需与传统规则算法、工控系统结合,逐一攻克封闭场景。 u3000u3000 u3000u3000基于此,投资上继续锚定三条主线: u3000u30001. 硬件零部件格局继续缩圈。 特斯拉9月启动新一轮中国供应链审厂,千台级订单同步推进,供应商正从送样验证迈入产线建设阶段。早期靠商务与快速反应取胜的打法已然失效,比拼的是持续投入、降本能力与海外产能配套——这些正是龙头的优势所在。核心零部件的良率正在成为整机交付的真实瓶颈,每一次产能爬坡都在淘汰二线玩家。 u3000u30002. 垂类场景渐次落地。 智元与长隆共建的具身智能主题乐园已有超三百台机器人常态化上岗,优必选的工矿特种机器人项目推进,全尺寸人形机器人进入4S店、酒店等运营环境。这些案例指向同一逻辑:通用大脑成熟之前,"具身智能算法+工控逻辑"是中短期最务实的路径;而即便通用大脑成熟,垂类领域的私域数据与工艺微调依然不可或缺,其壁垒的纵深可能远超市场的线性想象。 u3000u30003. 物理AI"卖水人"的寻觅仍在继续。 核心算法被主机厂封闭,底层平台被英伟达、华为等巨头把守,纯正标的依然稀缺。我们继续在生态边缘寻找能够卡位的企业。 u3000u3000 u3000u3000回望三季度,产业的热闹属于身体硬件,行业的未来系于大脑算法。我们始终坚信人形机器人万亿台量级、数十万亿产值的远期空间,但投资的落点从不能只在远方愿景上,还需在当下的基本面与估值里。在仰望星空与脚踏实地之间寻得平衡,陪伴真正具备技术壁垒与商业化定力的企业,静待奇点到来。
本文数据来源于浦银高端装备混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



