证券之星消息,日前广发品质优选混合发起式A基金公布三季报,2026年三季度最新规模0.27亿元,季度净值涨幅为-23.19%。
从业绩表现来看,广发品质优选混合发起式A基金过去一年净值涨幅为-28.07%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-51.81%,成立以来的最大回撤为-51.81%。

从基金规模来看,广发品质优选混合发起式A基金2026年三季度公布的基金规模为0.27亿元,较上一期规模3626.37万元变化了-896.92万元,环比变化了-24.73%。该基金最新一期资产配置为:股票占净值比79.76%,无债券类资产,现金占净值比20.64%。从基金持仓来看,该基金当季前十大股票仓位达55.63%,第一大重仓股为中国黄金国际(02099),持仓占比为8.94%。
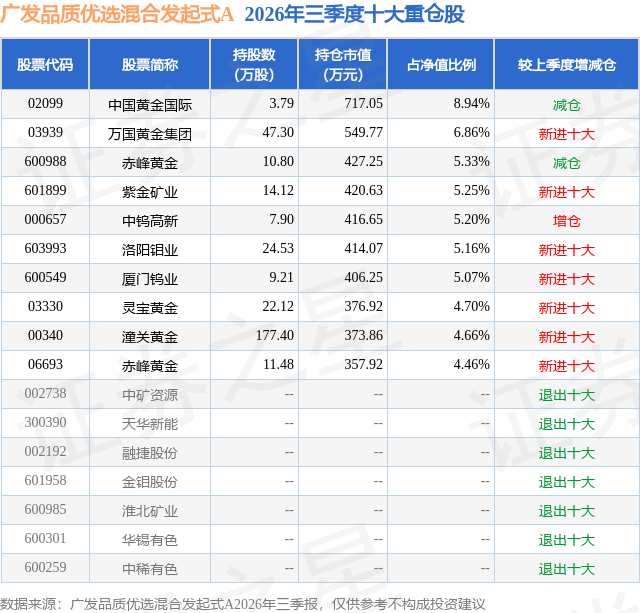
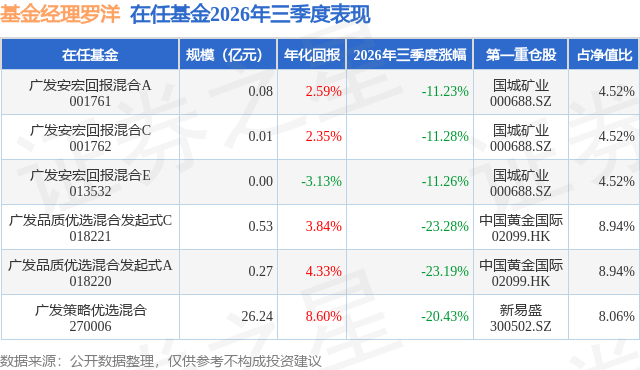
广发品质优选混合发起式A现任基金经理为罗洋。其中在任基金经理罗洋已从业7年又163天,2024年6月27日正式接手管理广发品质优选混合发起式A,任职期间累计回报为11.2%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场整体承压,上证指数下跌6.2%,沪深300下跌12.5%。结构分化明显:科技板块剧烈回撤,大盘蓝筹相对抗跌,能源、红利类板块逆势领涨,超额收益显著。 2026年上半年,全球资本市场主要受AI资本开支超级周期驱动,AI硬件景气度持续走高,但交易集中度也随之升至高位。7月以来,市场开始担忧AI发展降速、上游原材料涨价反噬需求等问题,全球AI硬件板块普遍出现获利回吐;A股资金明显流向能源、红利等低位或高股息的防御板块。而美股在8月以后,下游CSP云厂商和AI硬件股陆续反弹,纳斯达克指数创下历史新高,表明海外投资者对AI产业趋势的持续性仍抱有较强信心。 三季度,中东局势摩擦不断,叠加俄乌冲突持续扰动,全球能源价格维持高位震荡,美国通胀居高不下。 货币政策方面,美联储"换帅"以来政策取向出现较大变化:9月实施2023年以来的首次加息,并预期年内仍有再次加息的可能。10年期美债收益率创2007年以来新高,背后既有美国短期经济偏强、通胀粘性较高的原因,也有国债供给增加、期限溢价扩大的原因。无论主导因素为何,全球流动性紧缩预期已推动资金从新兴市场回流美国,这也是新兴市场回调幅度更大的重要原因。 报告期内,本基金看好上游资源品的投资机会,重点布局细分领域优质标的。上半年,本基金主要在贵金属与算力金属板块之间进行轮动配置。受全球科技板块大幅回撤、美联储加息收紧流动性等外部冲击影响,基金净值出现阶段性回调,但基金经理始终坚定看好资源品板块的长期投资价值与成长逻辑。 从行业底层逻辑来看,全球资源品长期牛市具备坚实的宏观基本面支撑。长期以来,全球货币存量增速持续高于实体经济产出增速,在购买力贬值、全球矿产资源供给刚性、矿山品位持续下行的多重作用下,资源品价格中枢具备长期上行的支撑动能。同时,近年来全球地缘政治冲突常态化,进一步加剧了全球资源供给端的扰动与不确定性。 中国资源企业在全球资源行业中具有明显的比较优势——成本控制能力强、成长性好,全球份额持续提升。 贵金属(如金、银)的核心驱动在于其金融与避险属性,对货币超发最为敏感。尤其近年来,美国财政供给扩张、债务压力加大、期限溢价走阔等问题持续受到市场关注;与此同时,全球央行近年来持续净购金,不断抬升黄金价格底部。短期虽受美国加息影响处于逆风,但黄金价格总体仍呈现易涨难跌的格局。 工业金属(如铜、铝)的投资逻辑,则体现为金融属性与实体经济的共振。金融端,工业金属同样受益于全球货币超发;实体端,工业金属的投资逻辑更在于长期的"供给刚性"与持续的"需求进化"——铜在多个国家被列入关键矿产,全球主要矿山面临品位下降与资本开支不足的制约;电解铝则通过严控国内产能、审慎审批对外投资,构筑起供给天花板。需求端,全球制造业复苏与电气化浪潮(尤其是AI算力基础设施与绿色电网)将提供长期的需求支撑。 具有战略意义的小金属(如稀土、钨、钽)方面,中国龙头企业在这些领域掌握着从资源开采到加工的全球领先优势,上游端的资源严格管控叠加下游AI产业、高端制造、军工等领域的需求持续增长,共同造就了其突出的价格弹性。 在大宗商品板块轮动中,需持续跟踪相关信号的验证,兼顾短期弹性与长期逻辑空间:全球AI产业资本开支持续拉动,新需求占比高的"算力金属"有望率先受益;而贵金属与工业金属的长期逻辑更为确定,成长持续性也更强。 展望后市,首先看AI产业基本面,尚未出现明显恶化:海外大模型持续迭代,token使用量等核心指标依然向好。国内外AI资产表现的分化,一方面源于产业链地位的差异,另一方面更多是资金面因素所致;上游供需格局良好、能够兑现业绩的品种,未来仍具备估值修复的可能。 其次看全球流动性,美国连续加息的风险在提升,但具体的加息节奏和幅度仍需综合跟踪油价、美国通胀、美国经济数据等多方面因素,新兴市场估值承压的局面可能仍将持续一段时间。 综上,基金经理认为贵金属和工业金属目前估值处于相对低位,有股息保护且兼具成长性,长期空间仍大;后续将精选细分领域个股,看好行业地位高、成长性强的龙头标的,并适当根据经济周期所处位置进行板块轮动。
本文数据来源于广发品质优选混合发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




