证券之星消息,日前永赢消费主题A基金公布三季报,2026年三季度最新规模3.39亿元,季度净值涨幅为9.81%。
从业绩表现来看,永赢消费主题A基金过去一年净值涨幅为-14.05%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-24.97%,成立以来的最大回撤为-65.56%。

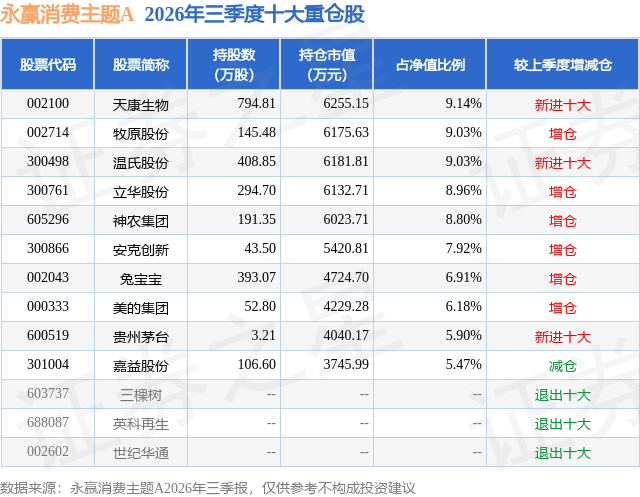
从基金规模来看,永赢消费主题A基金2026年三季度公布的基金规模为3.39亿元,较上一期规模2.26亿元变化了1.13亿元,环比变化了50.16%。该基金最新一期资产配置为:股票占净值比90.57%,无债券类资产,现金占净值比9.58%。从基金持仓来看,该基金当季前十大股票仓位达77.34%,第一大重仓股为天康生物(002100),持仓占比为9.14%。
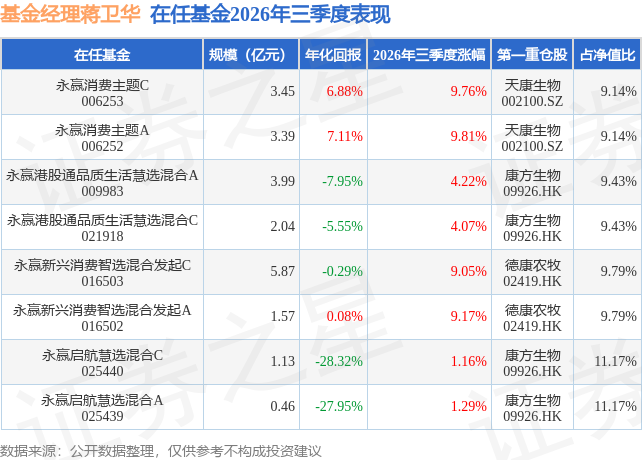
永赢消费主题A现任基金经理为蒋卫华。其中在任基金经理蒋卫华已从业3年又92天,2024年6月17日正式接手管理永赢消费主题A,任职期间累计回报为1.83%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢消费主题A(006252),季度净值涨幅为9.81%。
对本季度基金运作,基金经理的观点如下:2026年三季度市场迎来较大幅度的调整,2026Q3万得全A指数下跌13.33%,导致全年涨幅转负数,其中以AI为代表的科创综指、创业板综指跌幅较大,年内收益率也转负。在成长相关的资产快速回调过程中,二季度下跌较大的消费、红利等资产表现有所缓解,Q3中证消费指数上涨5.47%,全年表现仍然较差。 面对市场的变化,我们坚持"市场短期走势不可预测,通过分析宏观、政策等变化来获取收益犹如缘木求鱼;将精力聚焦于通过行业与公司分析来挖掘相对确定的增长机会"这一投资方法。 我们认为只有"企业在战略与管理上能够匹配新的经营环境的变化"而带来竞争力提升的增长才是可持续的成长;才能带来企业永续的现金流提升。优秀小型组织由于较高灵活性与管理效率,往往更容易抓住战略性的发展机会,获得超额增长;而大型组织往往会面临管理上的熵增与战略资源的分散,因此其增长的难度更大。所以就投资而言,"好公司"的定义并不绝对,而应该与管理规模相匹配。本组合以估值合理的优质龙头公司作为底仓位置,小型成长公司提供收益增厚,以期实现稳健且有阿尔法的结果。 对于今年以来市场极端分化的表现,我们坚持认为资产的长期价值取决于其长期的现金流,而不是单纯的某个资产类别或与某个"标签"相关联。这类以符号为特征的投资在历史上每隔几年便会出现,如2020年下半年的"核心资产",2022年的"新能源"以及2024年的"高股息资产"。我们的投资体系让我们整体对这种标签化投资充满警惕,所以我们今年整体对AI相关的资产保持距离,而对于持续杀跌的优质消费资产保持信心。因此,在三季度成长板块对传统消费板块抽血效应结束时,本基金大幅增加了整体的仓位。 首先,对于消费板块权重最大的白酒板块,过去几年在商务需求萎缩与渠道去库存周期的背景下,我们对白酒维持谨慎的态度。头部酒企通过价格下行,在挤压投资需求的同时也触达更多的消费者。经过今年春节的压力测试,头部酒企在现有的销量背景下仍能让渠道获得合理的盈利水平,利润底部探明,估值下行压力可控。但其他白酒的渠道库存压力仍大且处于业绩持续下调趋势中,大多数的白酒公司依然承压。 家电方面,龙头公司竞争力优势明显且业务已经全球化分布,在当前的市场环境下已经下降至较低的估值水平,家电龙头公司值得重点关注。 养殖方面,虽然规模化程度已经达到较高水平,但是不同企业成本差异仍然巨大,优秀的养殖公司长期看仍能带来较好的资本回报。从周期的角度来看,养殖企业经过2021年以来的持续扩产,大多数公司的财务杠杆已经提升到较高水平,在目前现金流被大幅消耗的背景下,去产能呈加速趋势,成本低位与财务健康的企业是我们关注的重点。同时,在政府参与解决产能过剩的背景下,龙头企业扩产被限制;在成本较高的中小企业快速去产能的背景下,我们对本轮周期的高度以及未来的持续性保持乐观。 房地产方面,经过2023年以来的持续量价齐跌之后,不少城市的租售比已经明显超过10年期国债的收益率水平。我们看到今年在没有明显政策发力的背景下,核心城市二手房出现明显的销量上涨与挂牌量下降,房价也逐步企稳;这对供给端明显收缩的后市场带来较大的助力,竞争格局改善明显的地产后市场我们亦保持积极关注。 出海方面,在国际关系更加不稳定的背景下,率先出海的企业已进入享受红利阶段。中国企业已经享受供应链、技术以及管理经验等诸多的先发优势,我们坚持对具有国际视野的管理层、海外产能布局的优质消费品公司的积极关注。此外,游戏、创新药领域的优秀公司仍然是我们关注的重点。
本文数据来源于永赢消费主题A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




