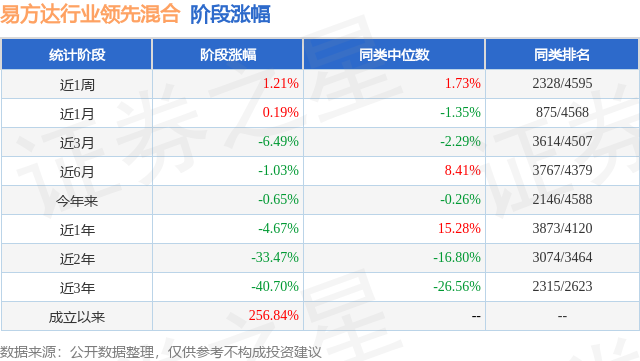
证券之星消息,日前易方达行业领先混合基金公布三季报,2026年三季度最新规模14.92亿元,季度净值涨幅为-22.03%。
从业绩表现来看,易方达行业领先混合基金过去一年净值涨幅为29.56%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-31.25%,成立以来的最大回撤为-55.52%。
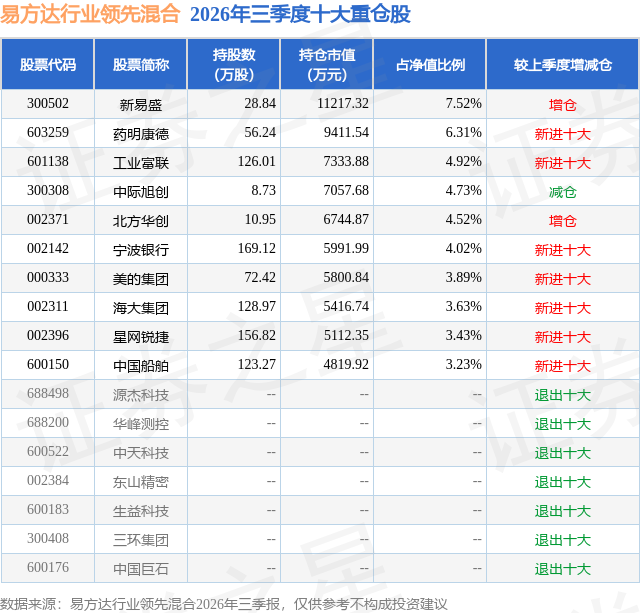
从基金规模来看,易方达行业领先混合基金2026年三季度公布的基金规模为14.92亿元,较上一期规模17.94亿元变化了-3.02亿元,环比变化了-16.86%。该基金最新一期资产配置为:股票占净值比91.62%,无债券类资产,现金占净值比10.33%。从基金持仓来看,该基金当季前十大股票仓位达46.2%,第一大重仓股为新易盛(300502),持仓占比为7.52%。
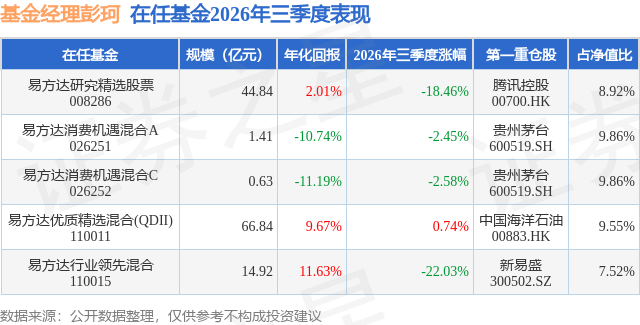
易方达行业领先混合现任基金经理为彭珂。其中在任基金经理彭珂已从业3年又17天,2025年4月12日正式接手管理易方达行业领先混合,任职期间累计回报为101.8%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为易方达优质精选混合(QDII)(110011),季度净值涨幅为0.74%。
对本季度基金运作,基金经理的观点如下:2026年第三季度A股主要市场指数以下跌为主,其中上证50指数下跌5.56%,沪深300指数下跌12.49%,中证800指数下跌13.97%,创业板综合指数下跌21.18%。行业方面煤炭、农林牧渔和石油石化等细分行业表现较好,涨幅均超过了15%,而电子、通信和建筑材料等细分行业表现较差,跌幅均超过了25%。 回顾2026年三季度,市场整体行情结构相比上半年陡然转变,AI相关泛科技板块普遍出现大幅回调,而其他行业板块则有所回暖,上半年的极致K型分化行情有所修复。复盘本次AI板块回调,核心触发因素大体可归为以下三点: 1、极致拥挤的筹码结构叠加局部估值泡沫化特征突出。AI产业由于自身强劲的基本面和产业趋势,过去两年对其他产业已形成显著挤压效应,市场结构和筹码极度集中,预期也逐步拔高,市场内生脆弱性已经在积累中。同时以存储、光纤等为代表的涨价链公司和以远期宏大叙事为支撑的国产半导体公司,二季度以来出现了一波快速上涨行情,市场对涨价链的当期高盈利进行线性外推,忽视了潜在的周期性问题,同时在科技热潮的宏大叙事推动下,对当下盈利估值匹配度较低的国产半导体板块不断用远期空间法定价,使得AI科技板块的局部泡沫特征较为突出,这也是本轮AI回调中,涨价链公司和国产半导体回调幅度显著较大的核心原因。 2、开源模型快速追赶,Anthropic ARR环比增速显著走弱,大模型价格战此起彼伏,引发市场对算力投资ROI的新一轮担忧。筹码拥挤和估值泡沫本身并不足以引发板块大幅调整,但是产业自身的变化往往能较大幅度改变市场中期预期。Anthropic ARR是此前市场普遍认知的AI商业化闭环最核心观测指标,但自三季度以来环比增速却开始显著走弱,背后既有Coding渗透率达到一定程度后的自然放缓,也有开源模型等竞争因素影响,但其ARR的显著放缓对算力投资的底层逻辑产生了较大扰动,从产业层面引发了本轮AI板块普遍大幅回调。 3、以光通信为代表的海外算力核心,面临来自FCC(美国联邦通信委员会)的政策不确定性,虽然对当下基本面影响并不大,但给中期估值带来了较大压力。 虽然AI科技产业在过去一个季度出现了显著负面变化,但是中期我们并不悲观,核心原因在于底层模型能力仍在跨越式发展,而底层模型能力是整个AI产业投资的第一性原理。模型能力的大幅提升,是解锁除Coding外更多领域渗透机会,以及使ARR重新回升的最核心驱动力。但是我们也要客观认知到科技产业的发展从来不是一蹴而就,而股票市场预期却往往线性外推或更为乐观,产业趋势本身的进程和股票市场预期的错位,将是产业趋势后期科技股投资面临的主要矛盾。因此,我们认为在科技形成新一轮更为清晰的产业趋势前,整体科技行情大幅缩圈或难以避免,仔细甄别估值业绩匹配度高的公司将更为重要,先不败而后求胜,尽量规避大的回撤,将是我们未来一段时间科技投资思路的核心。 对于科技之外的再平衡选择,也是当下市场的重要课题。我们此前一直认为AI产业的发展和内需市场的复苏是市场中两个最重要的要素,也是组合配置最核心考虑因素。本季度AI产业变化较大但内需整体却依然疲软,虽然核心内需公司估值和市场预期也处于较低状态,但预计复苏仍将需要漫长时间和更多政策支撑。基于中期布局的思路,我们适当布局了一些内需龙头公司,同时也布局了CXO(医药研发生产外包)、银行、红利等公司,使得整体组合风险暴露相对更为均衡。 因此,本基金基于上述思路,三季度减持了通信和电子,增持了医药、家电和银行,组合整体持仓结构从此前较为集中的科技持仓转变为相对均衡的组合。在未来的行业选择上,本基金仍将主要关注两类投资机会:一类是有明确产业趋势,竞争优势和公司治理得到充分验证,且估值合理偏低的优质公司;另一类是市场关注度较低,产业层面有中周期供需错配机会且远期赔率较大的行业。
本文数据来源于易方达行业领先混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




