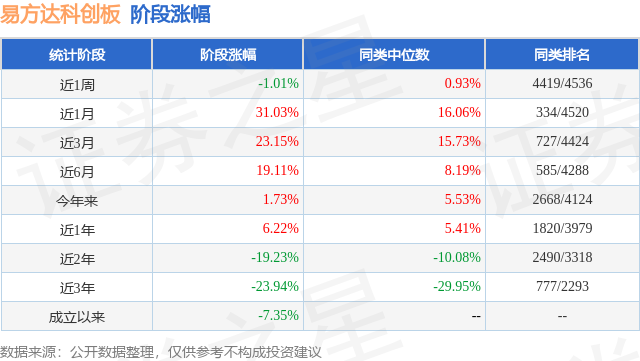
证券之星消息,日前易方达科创板基金公布三季报,2026年三季度最新规模19.89亿元,季度净值涨幅为-28.28%。
从业绩表现来看,易方达科创板基金过去一年净值涨幅为11.23%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-44.58%,成立以来的最大回撤为-50.15%。
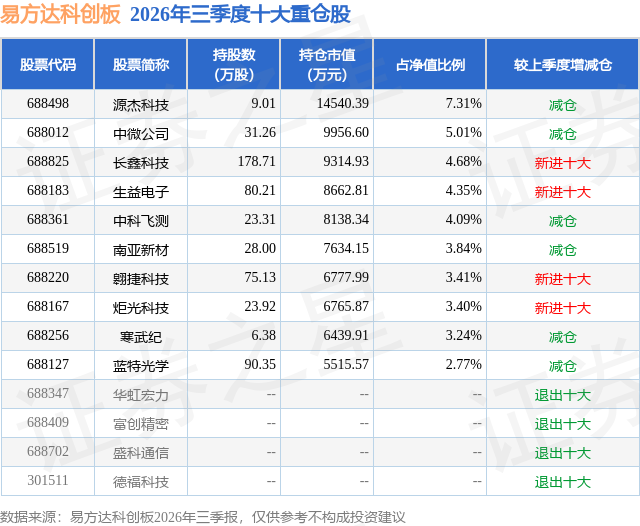
从基金规模来看,易方达科创板基金2026年三季度公布的基金规模为19.89亿元,较上一期规模34.64亿元变化了-14.75亿元,环比变化了-42.57%。该基金最新一期资产配置为:股票占净值比74.16%,债券占净值比0.25%,现金占净值比36.31%。从基金持仓来看,该基金当季前十大股票仓位达42.1%,第一大重仓股为源杰科技(688498),持仓占比为7.31%。
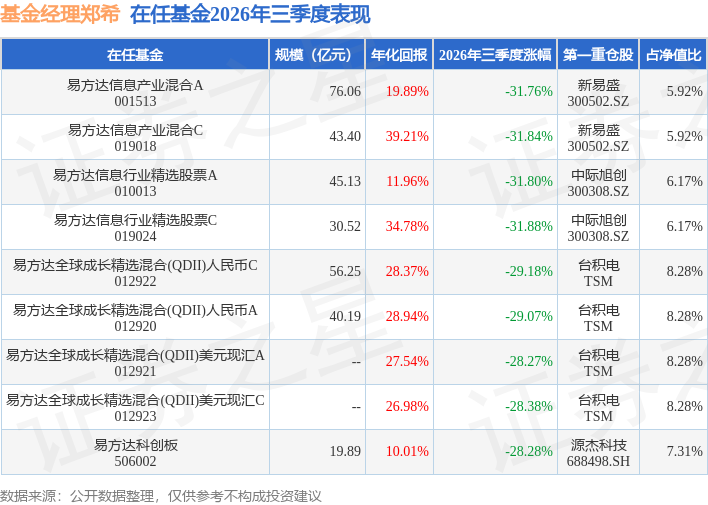
易方达科创板现任基金经理为郑希。其中在任基金经理郑希已从业14年又35天,2020年7月28日正式接手管理易方达科创板,任职期间累计回报为81.68%。目前还管理着9只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度资本市场出现明显分化,AI算力产业链以及部分周期资源品出现明显下跌;相比之下,大金融、地产、医药等行业在三季度出现反弹。三季度全球地缘风险持续,美国通胀阶段性回升,美债利率持续上升,美债利率是否能顺利进入下降通道出现分歧,全球风险资产波动率大幅提升。以Coding为收入增长核心驱动力的全球顶尖模型公司ARR增速下滑,导致AI算力行业出现结构性持续下跌。2026年三季度科创50指数下跌30.70%,科创100指数下跌25.55%,恒生科技指数下跌4.88%,沪深300指数下跌12.49%,纳斯达克指数上涨2.47%,SOXX(iShares半导体ETF)下跌11.20%。 分析原因: (1)全球宏观层面,地缘因素导致大宗商品价格在高位持续震荡,同时全球通胀风险上行,全球利率持续上行概率提升;国内宏观经济正处于复苏初期,经济刺激政策效果正逐步放大,国内财政政策发力推动国内产能出清,有助于确立周期盈利低点; (2)资本市场流动性: A、A股市场流动性:由于国内通胀水平保持温和,利率维持在较低水平,资本市场流动性相对宽裕; B、港股市场:由于全球利率上行,港股市场流动性相对紧张; (3)科创行业基本面分析:科创板中,AI芯片产业链、半导体存储、半导体设备等成长性子行业景气度均有所提升;尤其是光通信、全球存储半导体进入周期拐点; A、大模型:26年上半年Anthropic、OpenAI驱动行业进入Coding-Agent时代,下半年Astra大模型发布后,Computer-Use新框架打开未来模型的商业场景,同时AI for Science(医药开发、数学等)加速迭代;大模型整体复杂任务的能力边界大幅提升,成为有效生产力工具,顶尖大模型公司成为新的全球商业流量入口,原有以互联网软件为基础的产业将面临需求爆发以及产业重构,AI大模型企业有望逐步取代原互联网企业成为新的科技产业主导者; B、半导体设备:AI投资导致全球半导体进入全面供给紧张阶段,晶圆厂Capex上修逐步成为行业必选项,半导体设备以及设备零部件大概率进入景气度提升阶段(半导体存储行业景气度尤其高);随着国内7nm、14nm国产化设备逐步进入商业阶段,先进制程以及先进封装正在快速扩产,国内晶圆厂以及相关半导体设备行业表现出强于全球半导体产业Beta的国产Alpha属性; C、模拟及功率半导体:随着过去3年全球模拟电路以及功率半导体逐步产能出清,同时全球AI间接拉动成熟半导体需求,模拟电路以及功率半导体进入全球供需拐点,2026年下半年进入景气上行阶段,业绩逐步兑现; D、医药:医药科研成为AI for Science商业落地的核心领域,医药行业部分细分领域景气度因AI需求的爆发进入上行通道; E、 传媒:AI应用在影视行业的商业落地,成为今年国内AI短剧爆发的核心技术驱动力,未来传媒行业的竞争格局有望出现变化; F、 网络安全:AI模型能力迭代超高速发展,导致网络安全需求大幅增加,全球网安行业景气度大幅提升; 本基金在2026年三季度保持较高仓位,以科创板中成长性投资品种为核心持仓,提升了AI算力、国产半导体设备以及AI应用产业链配置比例,降低了互联网、软件等相关配置比例。 由于对AI算力及半导体设备的配置比例较高、整体以硬科技方向为主,组合2026年三季度出现明显回撤,我们将努力进一步优化组合,根据行业景气程度预判对组合进行调整。展望2026年四季度,国内AI算力、半导体设备、AI应用等领域基本面较为强劲,具备长期成长空间和配置价值。 基于以上判断,本基金计划在2026年四季度保持较高仓位,整体立足于中长期盈利成长性和稳定性的原则构建组合。维持以竞争优势明显、估值合理的科创产业投资标的为核心持仓结构,保持组合的流动性和稳定性,并在中小市值股票中寻找能超越周期的个股。
本文数据来源于易方达科创板2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



