

证券之星消息,日前永赢添添欣12个月持有混合A基金公布二季报,2024年二季度最新规模0.98亿元,季度净值涨幅为1.37%。
从业绩表现来看,永赢添添欣12个月持有混合A基金过去一年净值涨幅为3.94%,在同类基金中排名109/1313,同类基金过去一年净值涨幅中位数为-0.29%。
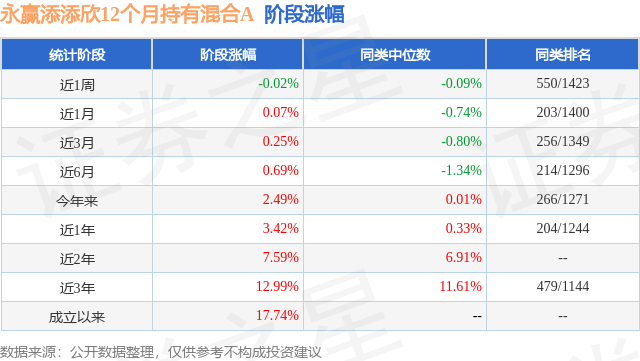
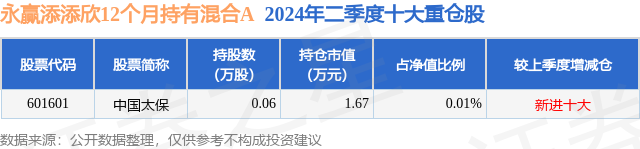
从基金规模来看,永赢添添欣12个月持有混合A基金2024年二季度公布的基金规模为0.98亿元,较上一期规模7233.9万元变化了2520.78万元,环比变化了34.85%。该基金最新一期资产配置为:股票占净值比0.01%,债券占净值比114.31%,现金占净值比1.3%。从基金持仓来看,该基金当季前十大股票仓位达0.01%,第一大重仓股为中国太保(601601),持仓占比为0.01%。
基金十大重仓股如下:
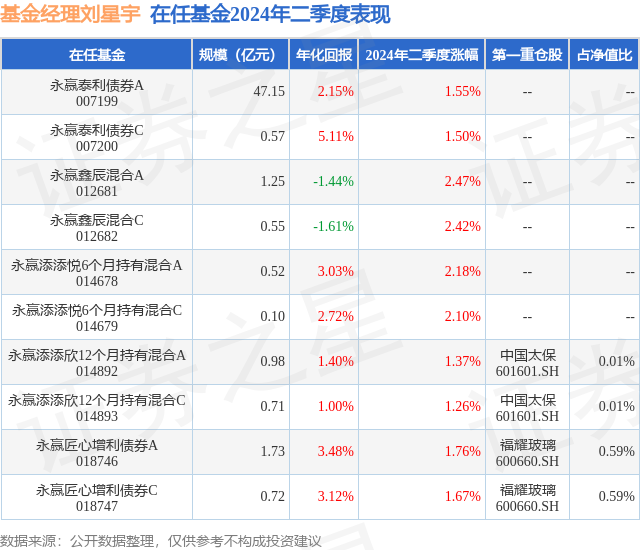
永赢添添欣12个月持有混合A现任基金经理为刘星宇。其中在任基金经理刘星宇已从业1年又136天,2023年3月7日正式接手管理永赢添添欣12个月持有混合A,任职期间累计回报为5.43%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢鑫辰混合A(012681),季度净值涨幅为2.47%。
对本季度基金运作,基金经理的观点如下:2024年二季度,实体经济方面,经济内生动能略显疲弱,总需求不足、居民与企业预期偏弱是制约经济向上弹性的主要因素。从经济结构上看,地产投资低位徘徊,基建投资受地方化债影响动力偏弱,消费缓慢回补但缺乏弹性;亮点是制造业投资在设备更新等政策支持下表现较强,以及出口在外需和基数影响下同比提升。货币金融层面,实体信贷需求相对不足、政府债发行后置,融资增速受到拖累。手工补息监管叠加存款利率下行,非银部门负债改善,债市资产荒延续。政策层面,地产刺激政策陆续出台,展示对实体经济的呵护态度;货币政策兼顾内外平衡,挤水分、防空转、关注长债风险是货币政策的阶段性重心。利率方面,除4月末地产政策等利空共振引发的快速调整外,二季度债市收益率整体维持下行。在高频数据持续偏弱的背景下,资产荒逻辑继续演绎,债牛格局延续。受利差空间偏窄、央行提示长债风险、非银负债格局优化、超长债启动发行等因素影响,收益率曲线呈现陡峭化运行,10年期国债利率下行约10bp,中短端相较长端下行幅度更大。信用方面,二季度信用债新增违约展期规模同比下降,环比略有回升,新增主体仍集中在房地产及相关产业链,头部企业在一季度发生舆情后,二季度银行融资及股东资产收购等支持逐步落地,信用风险短期缓释。市场表现方面,二季度广义基金规模增长显著,对信用债配置力量较强,信用债收益率曲线整体平坦化下行,等级利差继续压缩,高息资产逐渐稀缺。节奏上,除4月末市场出现一定调整,整体下行趋势较顺畅;5月信用债供给较少而非银资金充裕,资产荒进一步加剧,各利差水平屡创新低;6月下旬以来,随着市场风险偏好走弱,叠加淡化中期政策利率及宽松预期下,利率债走强,信用债部分品种利差被动走阔。权益市场二季度呈现震荡下行的走势,其中沪深300、中证500、中证1000、创业板指、中证红利涨跌幅(全收益)分别为-1.01%、-5.26%、-9.13%、-6.42%、2.48%。从结构上来看,大盘股表现好于小盘,红利板块表现最优。指数表现承压背后是经济高频数据也有所走弱。制造业PMI数据从5月份重新回到荣枯线以下,而且新订单指数和生产指数均逐级下滑,体现生产和需求两端均偏弱的经济态势,通胀数据也一直在底部盘整没有明显向上改善趋势。政策方面,虽然有一线城市下调首付比例和贷款利率等重磅政策的出台,但是销售端的改善相对有限。从市值风格来看,一季度小市值风格超跌反弹后,于3月底见了高点,之后继续开始回调,这一方面是因为23年底小市值风格交易过于拥挤出现了明显的中期拐点信号,另一方面“新国九条”的推出也加速了市值风格的转变。从行业来看,银行(7.59%)、电力及公用事业(5.31%)、交通运输(2.74%)、煤炭(2.33%)等行业涨幅靠前,而计算机(-14.06%)、商贸零售(-16.21%)、传媒(-19.81%)、消费者服务(-20.38%)等板块表现相对靠后,前者都是属于红利风格为主的板块,后者均属于偏成长风格或者小市值占比较高的行业,说明投资者当前风险偏好依然较低,更加偏好红利风格的确定性。我们认为红利板块的股息率依然具有吸引力,叠加增量资金的持续流入,会继续成为今年的配置主线。另外,新“国九条”加大退市监管力度,预计部分小微市值公司风险会明显抬升,小市值之前的溢价也会有所下降,需要注意小市值的长期估值中枢下移的风险。二季度添添欣运作模式,仍然是通过量化和主观相结合的方式划分经济及货币金融条件周期,评估不同市场情况下股票、债券及转债相对的风险收益性价比。回顾整个二季度,产品ETF操作集中在上证50、沪深300主要宽基上,同步以红利为底仓,阶段性参与芯片、基建投资机会。ETF持仓随市场整体下行而下跌,给产品造成小幅净值负拖累。债券部分维持久期积极,结构上以受益于化债进度的城投主体为底层,同步增加长久期二级资本债和利率敞口,较好把握了二季度债市行情。
以上内容由证券之星根据公开信息整理,由算法生成(网信算备310104345710301240019号),与本站立场无关,如数据存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。


 首页
 微信公众号
 证券之星APP



