证券之星消息,日前华宝港股通标普香港上市中国中小盘指数(LOF)C基金公布二季报,2026年二季度最新规模0.11亿元,季度净值涨幅为-8.91%。
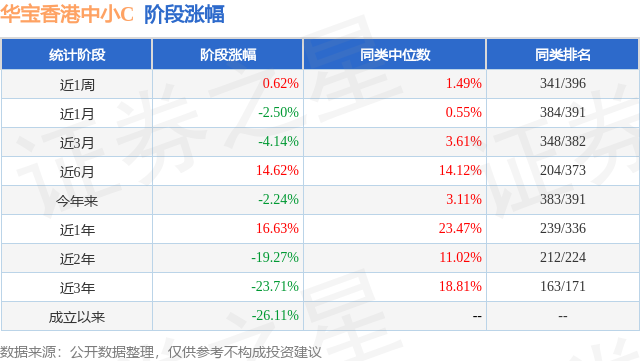
从业绩表现来看,华宝港股通标普香港上市中国中小盘指数(LOF)C基金过去一年净值涨幅为-9.69%,在同类基金中排名282/414,同类基金过去一年净值涨幅中位数为10.79%。而基金过去一年的最大回撤为-23.41%,成立以来的最大回撤为-54.71%。
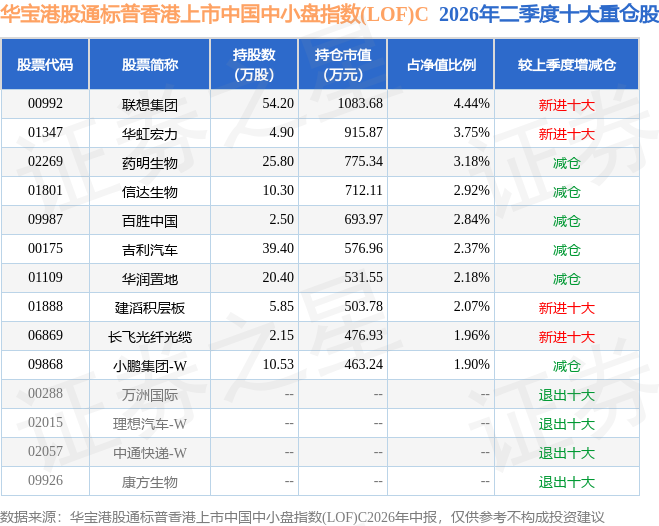
从基金规模来看,华宝港股通标普香港上市中国中小盘指数(LOF)C基金2026年二季度公布的基金规模为0.11亿元,较上一期规模1427.81万元变化了-289.16万元,环比变化了-20.25%。该基金最新一期资产配置为:股票占净值比94.29%,无债券类资产,现金占净值比13.08%。从基金持仓来看,该基金当季前十大股票仓位达27.61%,第一大重仓股为联想集团(00992),持仓占比为4.44%。
华宝港股通标普香港上市中国中小盘指数(LOF)C现任基金经理为周晶 杨洋。其中在任基金经理周晶已从业13年又37天,2018年7月30日正式接手管理华宝港股通标普香港上市中国中小盘指数(LOF)C,任职期间累计回报为-15.56%。目前还管理着18只基金产品(包括A类和C类),其中本季度表现最佳的基金为华宝致远混合(QDII)A(008253),季度净值涨幅为64.67%。

对本季度基金运作,基金经理的观点如下:本基金采用全复制方法跟踪标普香港上市中国中小盘指数,报告期内较好实现了跟踪指数表现的目的。以下为对影响标的指数表现的市场因素分析。2026年二季度港股整体弱势震荡、逐级下探,呈现“4月小幅修复、5月震荡走弱、6月探底后尾盘反弹”特征。截至6月30日,恒生指数收报22881.02点,较一季度末下跌约7.7%;标普香港上市中国中小盘指数下跌约8.1%,跑输恒生指数,中小盘成长标的受内外流动性双重压制,调整幅度更深。一、国内经济:修复态势延续,结构分化凸显二季度国内经济呈现“制造业稳步扩张、消费结构分化、服务消费强于实物商品”的特征。制造业景气站稳扩张区间:二季度制造业PMI均值50.2%,结束连续五个季度收缩态势,6月回升至50.3%,生产、新订单指数持续回暖;高技术与装备制造业保持高景气,但小型企业PMI仍处荣枯线下方,港股中小制造企业盈利修复节奏偏慢。消费分化加剧:1-5月全国社零总额同比增长1.4%,5月当月同比小幅转负;服务零售额同比增长5.4%,出行、餐饮持续回暖;实物消费整体偏弱,线上零售保持韧性,汽车、家电等耐用品受地产链拖累增速放缓。设备更新、以旧换新等政策托底需求,但传导至企业利润存在时滞。二、海外市场环境:美联储政策大幅转鹰,离岸流动性持续收紧二季度海外降息预期全面消退,加息定价持续升温,港股估值承受持续压制。美联储政策基调显著转鹰:二季度两次议息会议均维持3.50%-3.75%利率区间不变;6月点阵图显示半数官员预计年内至少加息一次,彻底推翻一季度降息预期,政策重心优先对抗通胀,市场定价9月加息概率超五成。美债与美元同步走高:10年期美债收益率上行至4.49%,美元指数站稳100关口,全球无风险利率抬升,中小盘成长股估值压缩压力显著高于大盘防御板块。地缘扰动缓和但余波未消:美伊达成60天临时和平框架,油价回落缓解通胀压力,但协议到期后的不确定性仍压制全球风险偏好,外资持续低配港股中小盘资产。三、资金面:南向流入放缓转净流出,外资持续减持中小盘二季度港股资金面呈现“南向净流入终结、外资持续撤离、流动性结构性分化”的格局。南向资金由增转减:二季度南向资金结束连续多季度大额净流入态势,资金集中加仓少数AI、半导体龙头,对中小标的覆盖有限,难以对冲外资抛压。外资持续减持中小盘:外资为港股持股主力,二季度在鹰派政策与美元走强背景下,重点减持中小盘成长股,是指数跑输大盘的核心原因。成交结构性分化:二季度港股成交集中于头部权重股;中小盘成交萎缩、沽空比率走高,叠加大额IPO分流存量资金,进一步制约中小盘估值修复。四、政策层面:稳增长政策加码落地,本地流动性跟随收紧国内政策持续发力:2000亿元设备更新特别国债二季度全部下达,消费补贴、城市更新等政策加快推进,利好中游制造与消费类中小上市企业,但盈利端尚未充分体现。香港货币环境同步收紧:香港金管局跟随维持基准利率不变,港元拆息上行推高融资成本,对利率敏感度更高的中小盘股承压更明显。五、风险与展望中长期看,国内经济修复方向未变,稳增长政策持续发力。若后续地缘局势延续缓和、美国通胀回落带动美联储修正鹰派预期,港股流动性与风险偏好有望逐步修复,标普香港上市中国中小盘指数或迎来盈利与估值共振修复。需重点关注四大风险:美联储年内落地加息进一步压制估值;国内消费与中小企业盈利复苏不及预期;中东冲突反复冲击风险偏好;IPO持续分流二级市场流动性,上述因素将持续放大指数波动。
本文数据来源于华宝港股通标普香港上市中国中小盘指数(LOF)C2026年中报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




