证券之星消息,日前景顺长城景盈双利债券A基金公布二季报,2026年二季度最新规模156.06亿元,季度净值涨幅为2.3%。
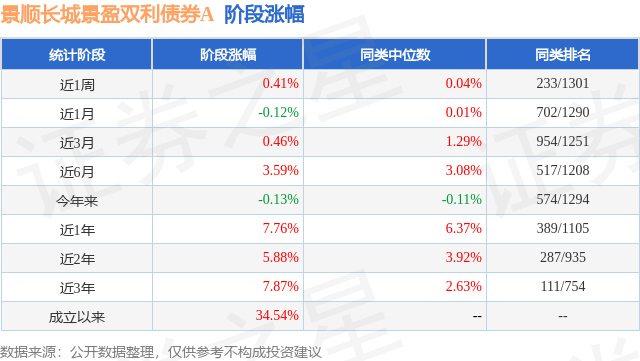
从业绩表现来看,景顺长城景盈双利债券A基金过去一年净值涨幅为7.58%,在同类基金中排名255/1342,同类基金过去一年净值涨幅中位数为3.24%。而基金过去一年的最大回撤为-2.66%,成立以来的最大回撤为-5.19%。
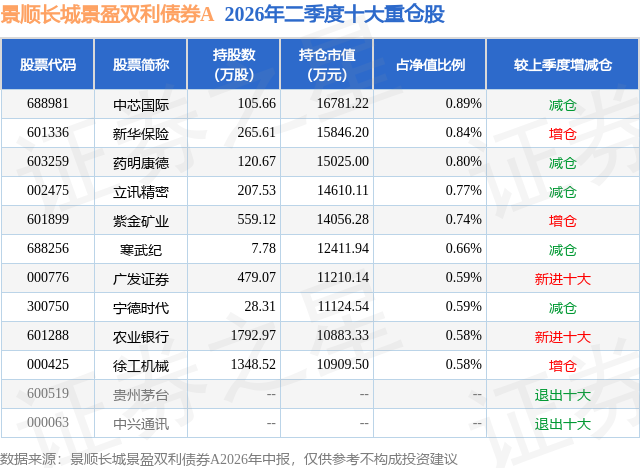
从基金规模来看,景顺长城景盈双利债券A基金2026年二季度公布的基金规模为156.06亿元,较上一期规模179.14亿元变化了-23.08亿元,环比变化了-12.89%。该基金最新一期资产配置为:股票占净值比17.69%,债券占净值比92.29%,现金占净值比0.39%。从基金持仓来看,该基金当季前十大股票仓位达7.04%,第一大重仓股为中芯国际(688981),持仓占比为0.89%。
景顺长城景盈双利债券A现任基金经理为陈静 王勇。其中在任基金经理陈静已从业2年又339天,2023年8月19日正式接手管理景顺长城景盈双利债券A,任职期间累计回报为17.24%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为景顺长城价值发现混合A3(019523),季度净值涨幅为9.1%。

对本季度基金运作,基金经理的观点如下:宏观经济方面,2026年二季度,内需全面走弱且幅度超预期,而外需在AI产业链带动下依旧强劲,经济K型分化特征进一步加剧。政策方面,二季度财政支出大幅收缩,可能是内需数据走弱的主要影响因素。货币政策保持稳定,6月以来资金面中性偏紧。展望未来,出口韧性大概率持续,面对二季度内需加速下滑,7月政治局会议可能重新定调,推动超长期特别国债和专项债加快发行使用,并推动政策性金融工具加快落地,这有望带动基建投资提速。但消费仍受居民就业和预期偏弱制约,预计维持低速弱修复,房地产市场预计延续"销售回暖、投资仍待企稳"的分化格局。PPI同比涨幅受基数效应以及油价回落影响将有所放缓。整体经济将呈现"稳中承压、结构分化"的运行态势。海外方面,6月FOMC会议是新任主席沃什首秀,政策利率维持3.5%-3.75%不变,但会议释放了强烈鹰派信号。经济预测摘要(SEP)大幅上调2026年PCE通胀预测至3.6%(较3月上调0.9个百分点)。点阵图显示18位委员中半数预计年内至少加息一次,六人预期加息两次及以上,年底利率中值上修至3.75%,市场紧缩定价明显升温。沃什本人公开批评点阵图参考价值有限,并宣布成立五大改革工作组,覆盖沟通机制、资产负债表、数据来源、AI生产率与就业、通胀框架,核心思路是打破美联储长期"引导预期"的模式,改革方案预计2026年底成型、2027年落地,未来市场波动率预计将持续抬升。展望未来,美国财政退税的刺激效应或逐步减弱,高利率的紧缩效应或持续显现,基本面压力边际加大,随着美伊冲突和谈进展良好,油价已出现快速回落,三季度通胀或将迎来回落,届时紧缩预期或逐步缓解,若就业市场超预期走弱,市场或重新定价美联储的宽松预期。权益市场方面,回顾2026年二季度,市场呈现指数震荡上行、结构显著分化的特征。经过一季度末地缘风险带来的阶段性调整,全球股市二季度整体上涨,沪深300指数涨约12%。但与此同时,行业间的分化度显著放大、集中度明显提升,本季度只有4个行业涨幅高于沪深300指数,集中在AI产业链相关方向。但上述“景气和行情向AI收敛”的现象并非A股独有,美股、韩股等海外市场同样在经历“K型分化”,底层驱动因素是今年以来全球头部大模型公司商业模式跑通,ARR(年化收入)快速提升,景气沿产业链向各个环节扩散,最受益的企业集中在电子、通信、AI材料等板块。展望未来,考虑到本轮全球股市上行主要由科技产业趋势驱动,AI产业边际变化将同时影响市场整体走向、以及风格和行业的相对强弱。重点跟踪中美头部大模型公司的ARR增速,该指标表征的是AI渗透率提升的斜率;同时密切关注产业上游持续涨价之下,下游大型云厂商的应对之策。策略上,在保持一定科技配置比例的基础上,在回调幅度较大、配置性价比较高的板块中精选细分方向进行配置。固收市场方面,整个二季度,在国内经济基本面走弱、资金面持续宽松的背景下,债券收益率整体下行,幅度约在10BP左右。从期限结构来看,债券收益率曲线总体依然较为陡峭,尤其是国债30-10利差仍然在较阔水平,主要原因是超长债配置力量仍相对缺位。下阶段,债券收益率能否进一步下行,取决于下半年财政力度能否回升、带动经济企稳。若内需进一步下滑、降息预期出现升温,则债券收益率仍有下行空间;若财政发力,内需企稳,则债券收益率下行空间有限。权益操作方面,二季度保持相对中性的仓位运作,对组合结构进行了适度均衡,止盈了部分前期表现较好的品种,切换至新挖掘的方向和标的。未来将继续以精选市场主线为核心思路和策略,积极寻找基本面向上、估值合适的投资机会。固收操作方面,今年一季度随着债市企稳我们适度拉长了久期中枢并增加了杠杆水平,二季度则维持偏长久期,并择机进行波段交易。近期随着资金面持续偏紧,我们适度降低了杠杆水平与持仓久期,向市场中性水平靠拢。下阶段,随着二季度经济快速走弱,下半年财政发力的可能性在提升,有可能会推动经济数据边际回暖。此外,近期资金面持续偏紧,货币政策的不确定性上升。中性预期下,下半年债市或将重回震荡,我们将逐步向市场中性久期水平收敛,同时积极参与长久期利率债波段操作、增厚产品收益。可转债方面,当前估值偏贵且波动较大,或将继续保持中低仓位,结构上仍围绕科技主线进行配置。
本文数据来源于景顺长城景盈双利债券A2026年中报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




