证券之星消息,日前信澳宁隽智选混合A基金公布三季报,2026年三季度最新规模0.05亿元,季度净值涨幅为-6.84%。
从业绩表现来看,信澳宁隽智选混合A基金过去一年净值涨幅为-3.91%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-18.59%,成立以来的最大回撤为-18.59%。

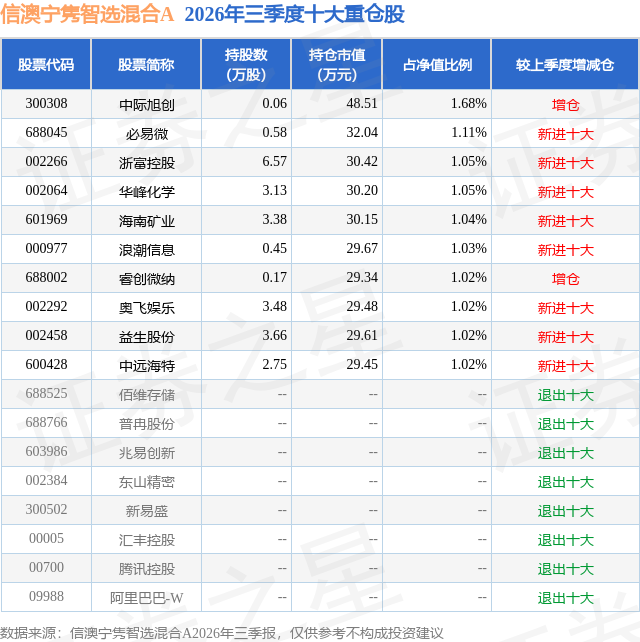
从基金规模来看,信澳宁隽智选混合A基金2026年三季度公布的基金规模为0.05亿元,较上一期规模181.17万元变化了299.23万元,环比变化了165.17%。该基金最新一期资产配置为:股票占净值比75.69%,无债券类资产,现金占净值比6.03%。从基金持仓来看,该基金当季前十大股票仓位达11.04%,第一大重仓股为中际旭创(300308),持仓占比为1.68%。
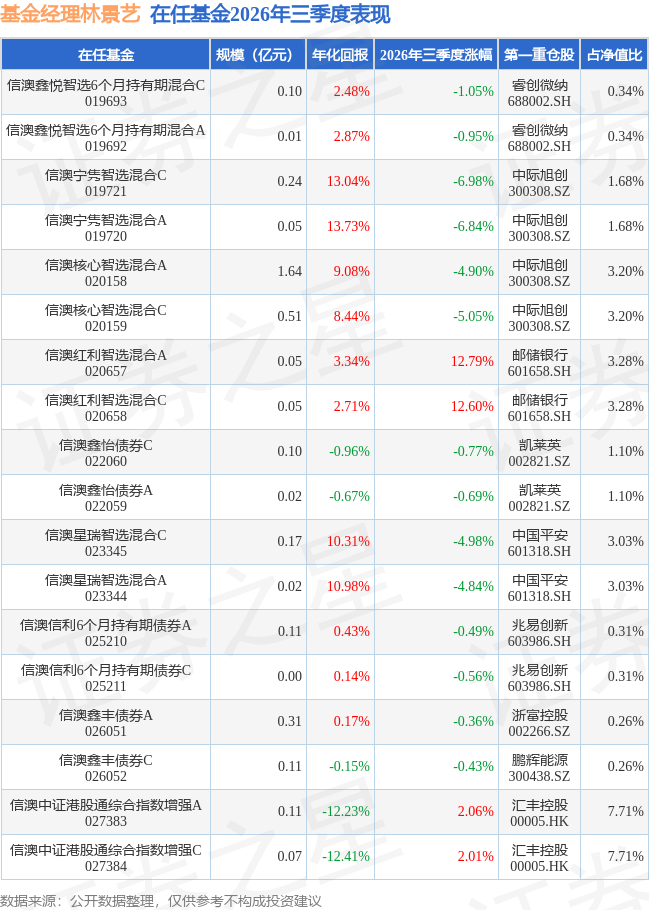
信澳宁隽智选混合A现任基金经理为林景艺。其中在任基金经理林景艺已从业10年又242天,2023年12月20日正式接手管理信澳宁隽智选混合A,任职期间累计回报为47.57%。目前还管理着18只基金产品(包括A类和C类),其中本季度表现最佳的基金为信澳红利智选混合A(020657),季度净值涨幅为12.79%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场经历了一轮剧烈调整与风格切换,成为年内波动最为显著的阶段。宏观层面,国内经济延续供强需弱、结构分化的特征,货币政策例会强化"逆周期调节"并新增"六张网"金融支持,降息降准预期升温;海外美联储时隔三年首次加息,日本央行加息,全球流动性边际收紧。上市公司中报显示全A归母净利润同比增长超过15%,盈利修复延续但结构性分化加剧依旧。主要宽基指数全线下跌,中证全指下跌13.79%,创业板指下跌27.80%、科创50大跌30.70%,前期极致抱团的科技成长板块遭遇深度回调,而大盘价值指数逆势上涨,市场完成了从成长极致占优到价值红利修复的剧烈再平衡。行业层面呈现极致的高低切换,煤炭、石油石化、农林牧渔、银行领涨,电子、通信、建筑材料、电力设备领跌,这一格局与中报基本面相互印证——上游周期盈利高增、科技板块估值高企。万得偏股混合型基金指数(885001)下跌13.41%,反映出主动偏股基金整体未能有效规避本轮成长板块的系统性回调,但也通过一定的价值配置缓冲了部分跌幅。本基金专注于"指数+"策略,采用量化方法,通过对基准的分析,选择合适的因子构建模型,在全市场范围内选择股票,并在风险模型的帮助下有效控制对基准的偏离,目标是在一定的跟踪误差范围内实现对基准的持续超越。相较于传统的主动量化策略,指数+策略更加重视对基准的分析和偏离;相较于传统指数增强策略,"指数+"策略摆脱了成分股暴露的硬性限制,将主动风险放在更高性价比的地方。本基金以中证全指为基准,聚焦万得偏股型基金指数,通过量化方法追踪主动权益基金整体的风格和行业特征,在此基础上运用多因子模型从全市场可投股票池中优选模型打分高的标的来配置。其中,量化打分逻辑从基本面价值出发,综合考虑个股的估值、质量、成长性和当前交易特征等多方面信息。我们更加注重基本面信息在模型中的作用,而不仅仅依赖于相对黑箱的机器学习技术,所有因子设计和策略设计都基于人类的洞见,可解释、可分析、可验证。在量化方法下,我们的持仓会相对分散,行业和风格上也相对均衡。2026年三季度我们维持稳定的高仓位和均衡的风格暴露,相对主动权益基金整体更加偏好价值风格以及更加看重公司实际实现的业绩增长,相对基金抱团风格我们的组合更为分散。万得偏股混合型基金指数在二季度的上涨之后三季度显著回调,特别是基金抱团集中的科创方向回撤更大,因此我们相对均衡的配置使得组合在三季度显著跑赢万得偏股型基金指数,同时三季度价值风格相对收益显著反弹,也给组合的超额收益带来正向贡献。展望四季度,我们认为A股有望在货币政策宽松预期、三季报业绩验证与风格再平衡的支撑下逐步企稳,呈现下有托底、上有空间的震荡修复格局,结构性机会仍将主导市场,但需警惕美联储加息路径、地缘冲突与产业资本减持等风险。未来我们也会保持策略定力,在风格和行业上对标基准,注重在风格和行业内的多因子选股,发挥量化投资在广度上的选股优势和在跟踪误差上的风控特色。
本文数据来源于信澳宁隽智选混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




