证券之星消息,日前中银中证央企红利50指数C基金公布三季报,2026年三季度最新规模0.65亿元,季度净值涨幅为8.35%。
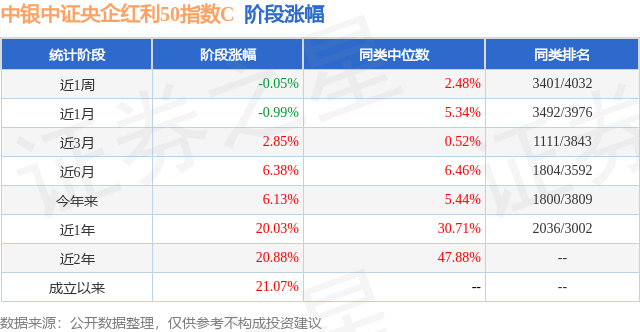
从业绩表现来看,中银中证央企红利50指数C基金过去一年净值涨幅为2.28%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-15.69%,成立以来的最大回撤为-15.69%。
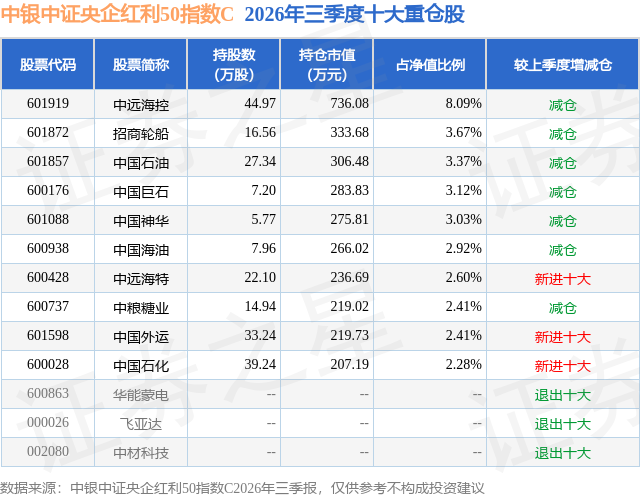
从基金规模来看,中银中证央企红利50指数C基金2026年三季度公布的基金规模为0.65亿元,较上一期规模6489.73万元变化了-33.71万元,环比变化了-0.52%。该基金最新一期资产配置为:股票占净值比93.67%,债券占净值比5.1%,现金占净值比1.48%。从基金持仓来看,该基金当季前十大股票仓位达33.9%,第一大重仓股为中远海控(601919),持仓占比为8.09%。
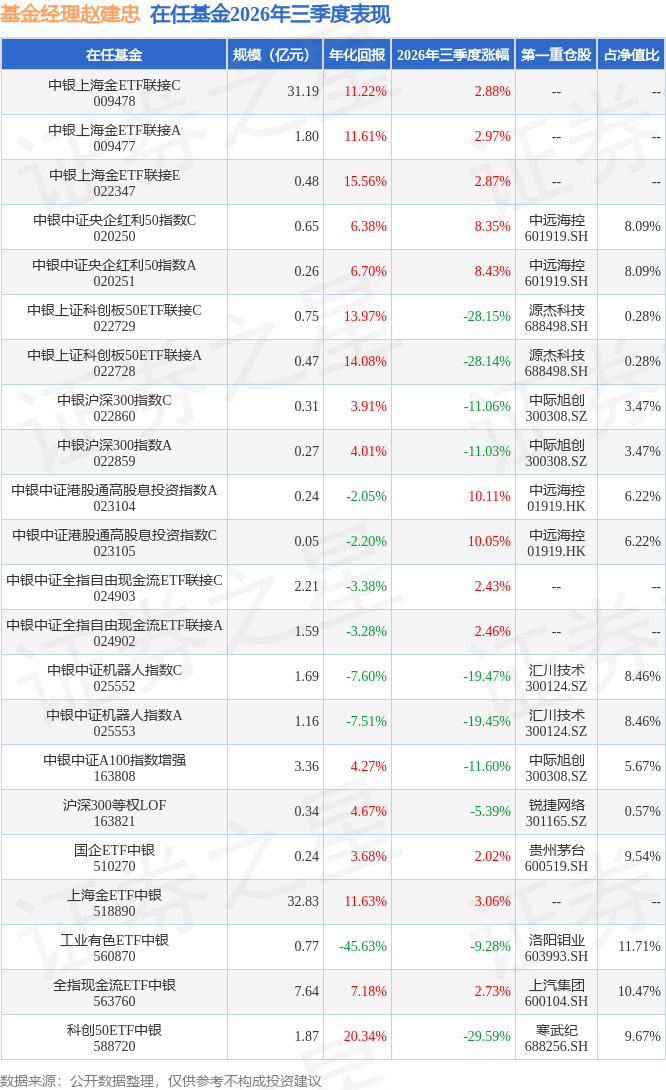
中银中证央企红利50指数C现任基金经理为赵建忠 李念。其中在任基金经理赵建忠已从业11年又145天,2024年3月22日正式接手管理中银中证央企红利50指数C,任职期间累计回报为18.34%。目前还管理着22只基金产品(包括A类和C类),其中本季度表现最佳的基金为中银中证港股通高股息投资指数A(023104),季度净值涨幅为10.11%。
对本季度基金运作,基金经理的观点如下:1. 宏观经济与市场回顾 全球宏观方面,三季度全球经济运行延续地缘冲击主导下的高波动格局。AI相关投资扩张继续为全球总需求提供支撑,但中东局势再度升级,显著推升能源价格并持续扰动全球供应链,全球通胀中枢重新抬升,主要经济体货币政策路径同步收紧。 国内宏观方面,7月政治局会议强调加大逆周期调节力度,9月国常会提及加紧加力推动各项政策落地落实。财政政策在三季度有所提速,政府债发行与新型政策性金融工具落地加快。货币政策维持适度宽松,推行结构性政策工具。整体上,中国经济展现出一定的韧性,科技创新与产业升级仍是重要主线。 股票市场方面,三季度A股市场高位回落、宽幅震荡,科技股行情情绪降温,市场结构分化相对二季度收敛。从主要宽基指数来看,代表大盘股表现的沪深300指数下跌 12.49%,中证A500指数下跌 14.96%。上证综合指数7月初冲高后回落,随后两个月震荡反复,三季度下跌 6.16%。科创板综合指数和创业板综合指数分别下跌27.98%和21.18%。 债券市场方面,三季度债市收益率整体下行,结构上利率债相对表现更好。其中,基于中债估值收益率,10年期国债收益率从1.73%下行至1.68%,10年期国开债收益率从1.78%下行至1.76%。 三季度市场风格向资源红利倾斜,布伦特油及动力煤价格上升,为能源电力类权重央企提供盈利支撑,煤炭、石油石化领涨。中期维度看,10年期国债收益率继续下行对红利形成相对支撑。政策面上,《新一轮国资国企改革方案(2026—2029年)》对上市央企估值修复提出明确要求,市值管理纳入考核、鼓励分红回购与股权激励,夯实高股息央企回报预期。央企红利50成份股2025年度分红于三季度完成实施,2026年中期分红接力开启。金融监管总局8月出台的《保险公司资产负债管理办法》持续发酵,长线资金配置红利资产动能有望进一步释放。 2. 投资策略和运作情况分析 本基金在报告期内严格遵守基金合同约定,采用完全复制策略跟踪指数,在因基金申赎导致基金资产发生变动时,根据市场的流动性情况采用量化模型优化交易以降低冲击成本和减小跟踪误差。 本报告期内,本基金跟踪误差主要来自于申购赎回变动等情况导致的变化。报告期内,本基金整体运作平稳,日均跟踪偏离度及年化跟踪误差均控制在合同约定范围内,运作过程未发生风险。
本文数据来源于中银中证央企红利50指数C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




