证券之星消息,日前华夏鼎利债券发起式C基金公布三季报,2026年三季度最新规模23.97亿元,季度净值涨幅为-0.29%。
从业绩表现来看,华夏鼎利债券发起式C基金过去一年净值涨幅为2.43%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-3.74%,成立以来的最大回撤为-12.89%。

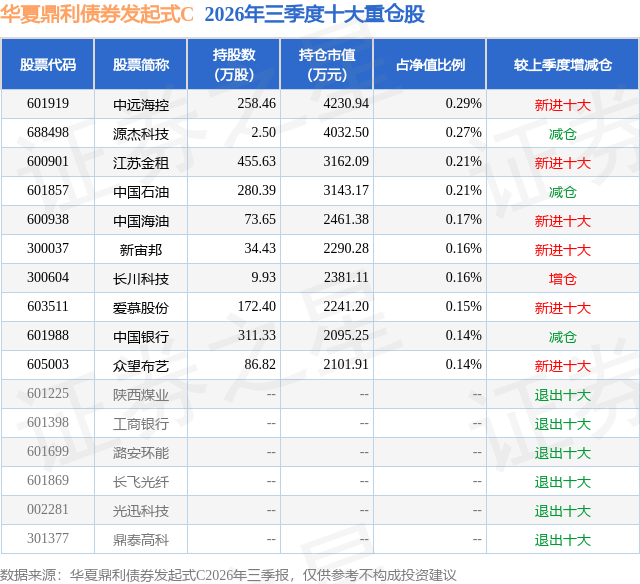
从基金规模来看,华夏鼎利债券发起式C基金2026年三季度公布的基金规模为23.97亿元,较上一期规模19.81亿元变化了4.17亿元,环比变化了21.04%。该基金最新一期资产配置为:股票占净值比19.76%,债券占净值比90.37%,现金占净值比1.47%。从基金持仓来看,该基金当季前十大股票仓位达1.9%,第一大重仓股为中远海控(601919),持仓占比为0.29%。
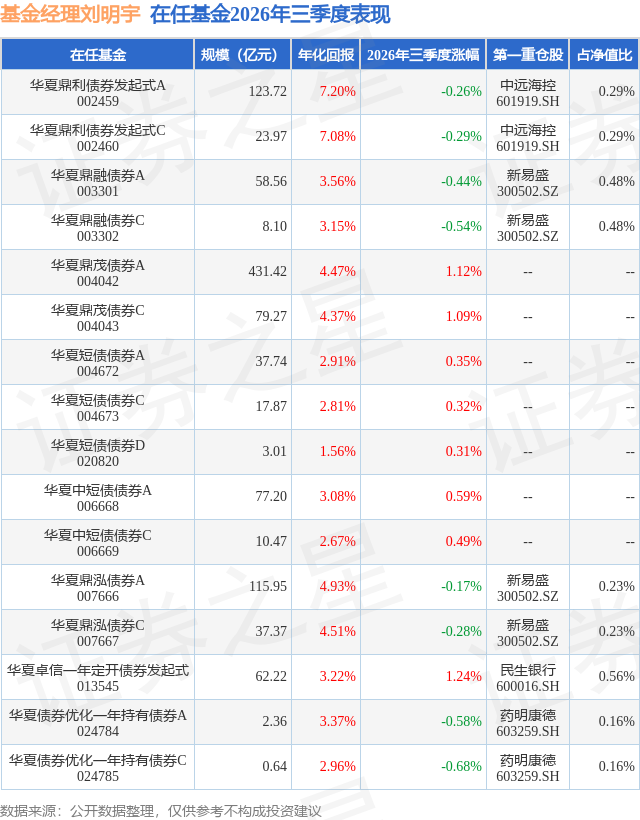
华夏鼎利债券发起式C现任基金经理为刘明宇 孙蒙。其中在任基金经理刘明宇已从业8年又323天,2026年1月26日正式接手管理华夏鼎利债券发起式C,任职期间累计回报为-2.88%。目前还管理着16只基金产品(包括A类和C类),其中本季度表现最佳的基金为华夏卓信一年定开债券发起式(013545),季度净值涨幅为1.24%。
对本季度基金运作,基金经理的观点如下:债券方面,三季度国内经济呈现K型分化特征:外需与高技术产业保持较强韧性,地产、消费及民间投资则相对偏弱,内需偏弱的环境对债市形成基本面支撑。7月至8月的债市行情,交易盘是主导力量,超长债表现亮眼,收益率持续下行,30Y与10Y估值利差逐步收窄;进入8月下旬,央行通过隔夜逆回购操作、MLF缩量续作,传递出防范利率过快下行的信号,交易资金随之止盈兑现,长端利率开始面临上行压力;9月政府债券供给集中放量,叠加季末流动性扰动,政策端出台的增量举措多偏向结构性工具,整体刺激力度有限,债市由此转入区间震荡,全月10年期国债收益率在低位区间波动,收益率曲线进一步走平。纵观三季度利率债表现,期限分化特征显著,收益率曲线整体平坦化,超长端期限利差压缩较为明显;信用债收益率整体下行,中长久期品种表现更为突出,受益于资产荒环境下利差持续压缩,叠加9月摊余成本法债基新增获批,进一步增强了信用债配置需求。 股票方面,三季度,国际地缘政治冲突持续升级,能源及大宗商品价格剧烈波动,全球产业链供应链承压,去通胀进程放缓。美联储9月加息25个基点,政策转向鹰派,美元指数突破100,10年期美债收益率升至5%附近。国内方面,中央政治局会议要求宏观政策"发力提效"、加大逆周期调节,更加积极有为的宏观政策持续发力。我国经济顶住压力,保持总体平稳、向新向优发展态势。市场方面,A股主要指数全面下跌,科创、创业板块跌幅较深,沪深300指数相对抗跌。本轮回调的主跌段集中在7月,进入8、9月,市场转为震荡修复并出现明显的"高低切换"。风格方面,超涨后的均值回归主导了3季度的结构,前期最拥挤的科技赛道回撤最深,防御与低估方向则录得正收益。市场风格方面,低估值、反转等因子表现较好,高成长、动量等因子表现较差,期间量化策略表现正常。 报告期内,本基金对债券资产配置了合理的仓位和久期,并根据市场情况进行了一定的波段操作。股票方面,以多因子量化投资策略为主,依据量化模型进行股票和可转债投资决策。
本文数据来源于华夏鼎利债券发起式C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



