证券之星消息,日前万家科创主题灵活配置混合(LOF)C基金公布三季报,2026年三季度最新规模0.1亿元,季度净值涨幅为-15.84%。
从业绩表现来看,万家科创主题灵活配置混合(LOF)C基金过去一年净值涨幅为13.25%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-24.32%,成立以来的最大回撤为-50.08%。
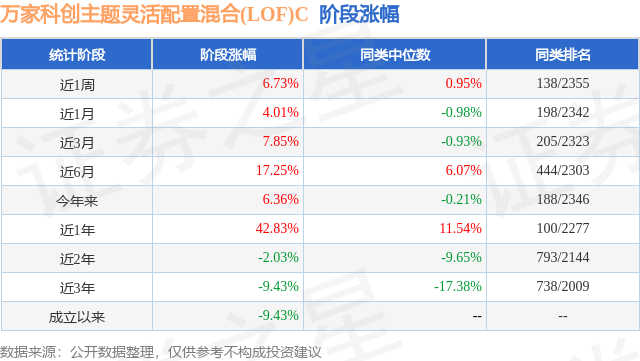
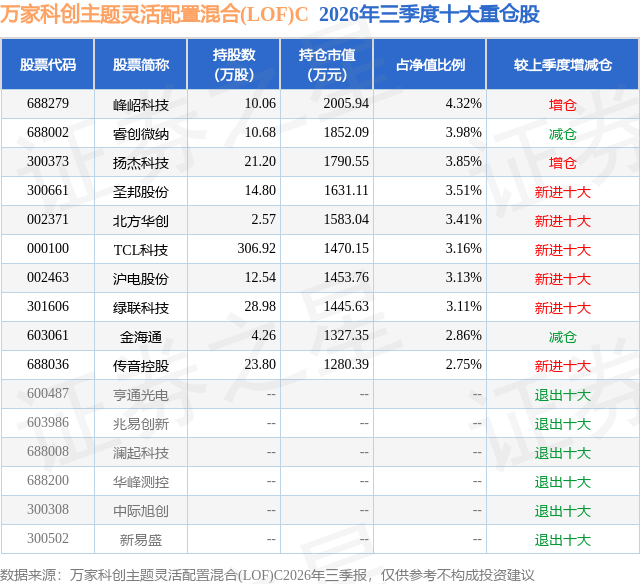
从基金规模来看,万家科创主题灵活配置混合(LOF)C基金2026年三季度公布的基金规模为0.1亿元,较上一期规模1171.04万元变化了-172.7万元,环比变化了-14.75%。该基金最新一期资产配置为:股票占净值比64.85%,无债券类资产,现金占净值比34.36%。从基金持仓来看,该基金当季前十大股票仓位达34.08%,第一大重仓股为峰岹科技(688279),持仓占比为4.32%。
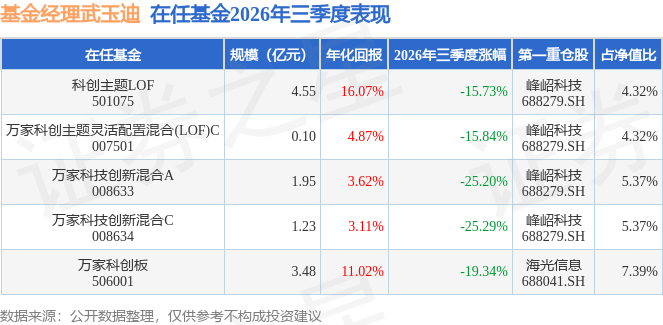
万家科创主题灵活配置混合(LOF)C现任基金经理为武玉迪。其中在任基金经理武玉迪已从业3年又109天,2024年2月8日正式接手管理万家科创主题灵活配置混合(LOF)C,任职期间累计回报为132.66%。目前还管理着5只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:经历了上半年(尤其是二季度)科技股单边上涨、其他资产单边下跌的极致分化后,A股市场在三季度迎来了反转:科技股先经历大幅回调,随后逐步走向震荡与再均衡。当前,市场的涨跌逻辑不再唯"行业景气度"马首是瞻,而是开始综合考量产业景气周期位置、交易拥挤度、估值水位等多维度指标。对我们而言,这种更加均衡的市场风格,恰好为我们发挥"自下而上"的深度产业及个股研究优势提供了土壤。本基金的投资策略以"中观产业趋势+自下而上择股"为核心,重点聚焦泛科技赛道。在配置过程中,我们综合考量行业的成长节奏、竞争格局以及个股的基本面质地。操作层面,我们在三季度将部分AI算力方向的仓位切换至AI应用端(涵盖AI端侧硬件及软件)。此外,我们依托自下而上的研究,对部分细分科技行业的"隐形冠军"类的企业进行了逆势加仓布局。以下是我们希望与持有人分享的中观产业观察:1、在未来几年,产业演进最快、投资机会最丰富的方向依然是AI。但投资重心可能会逐步从偏基础设施的算力和半导体产业链,转向AI在千行百业的应用落地与爆发。具体到算力产业链,自下而上观察可见,相关企业业务蓬勃向上,行业景气度持续高涨,产品涨价与新技术的渗透仍在继续。然而,自上而下测算则引发担忧:未来几年算力侧产能大幅释放后,新增的AI需求能否完全消化这些供给当前的供需缺口能否维持,从而保住供给端"甜蜜"的盈利空间基于这些考量,我们在算力方向的配置上将更加谨慎。在AI应用环节,大模型能力的迭代速度依然稳健,且随着RSI等机制的出现,迭代效率甚至有进一步提升的趋势。应用端的渗透已在编程(Coding)、办公Agent、个人生活Agent以及AIforScience等众多方向陆续展开,相关上市公司也在不断探索中逐步显现出受益迹象。因此,我们将在AI应用方向上进行左侧探索与布局。2、中国的科技企业的产品力竞争力越来越强,出海仍在继续在国家政策的倾斜和支持背景下,我们观察到中国科技制造产业链从下游的精密制造组装,再到中游零部件制造,再到最上游的芯片等核心器件,以及配套的设备、材料、软件服务等各个环节能力逐步补齐,均慢慢具备全球领先的竞争力。因此,一旦有产业、企业挖掘到下游的需求,中国企业的工程师队伍庞大且竞争力十足,中国的硬科技产业就越来越多的承接了这些新型产品的研发、生产、组装,并将其销售往全球:如过去几年的无人机、3D打印设备、割草机器人、手持影像设备、户用储能再到现在试水中的具身智能的机器人、AI陪伴产品等。中国科技企业这样的竞争优势并没有因为地缘政治的问题被削弱,反而还在持续增强。今年上半年,出海企业面临存储成本大幅攀升、汇率波动、地缘政治及反腐政策等多重逆风因素影响,但是海关总署最新发布数据(2026年1–8月)仍然强劲,也论证了中国高端科技制造业产品竞争力的强势地位:货物贸易进出口总值34.78万亿元、同比+17.6%;其中出口机电产品12.91万亿元、同比+21.9%,占出口总值的64%,已连续18个月保持增长;劳动密集型产品出口2.74万亿元、同比-0.6%。在这里面,我们能够观察到有很多具备全球竞争力的企业,上半年股价下跌较多,估值相对便宜,我们也自下而上对这些企业做了逆势加仓。
本文数据来源于万家科创主题灵活配置混合(LOF)C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



