证券之星消息,日前国泰金鹿混合基金公布三季报,2026年三季度最新规模4.89亿元,季度净值涨幅为-20.1%。
从业绩表现来看,国泰金鹿混合基金过去一年净值涨幅为43.07%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-33.66%,成立以来的最大回撤为-37.01%。
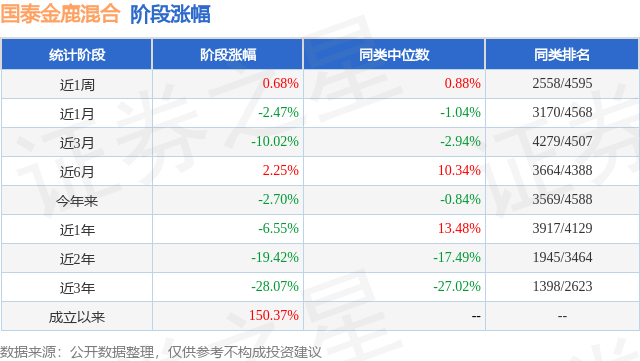
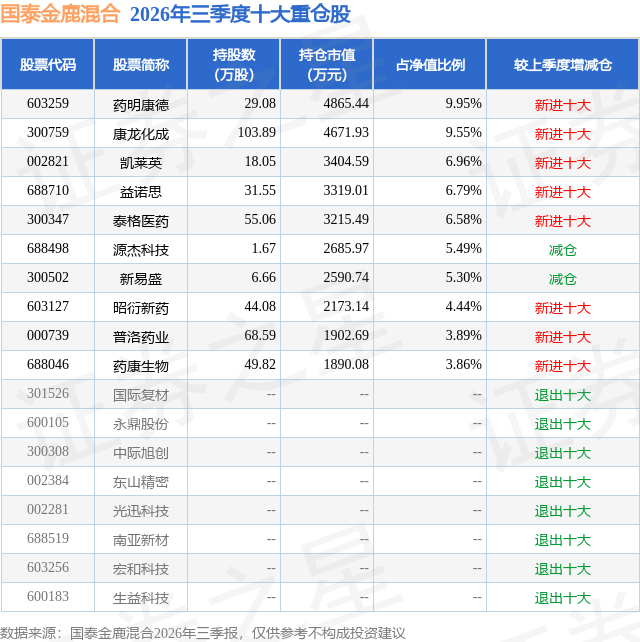
从基金规模来看,国泰金鹿混合基金2026年三季度公布的基金规模为4.89亿元,较上一期规模8.64亿元变化了-3.75亿元,环比变化了-43.41%。该基金最新一期资产配置为:股票占净值比83.28%,债券占净值比6.28%,现金占净值比11.04%。从基金持仓来看,该基金当季前十大股票仓位达62.81%,第一大重仓股为药明康德(603259),持仓占比为9.95%。
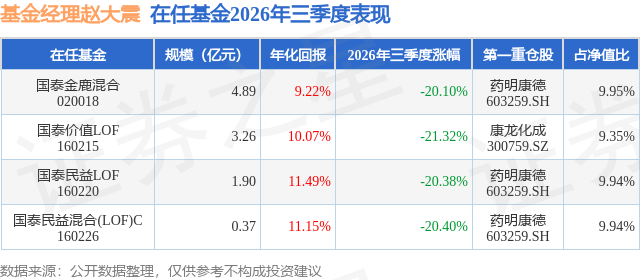
国泰金鹿混合现任基金经理为赵大震。其中在任基金经理赵大震已从业4年又149天,2022年6月2日正式接手管理国泰金鹿混合,任职期间累计回报为83.42%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:先说明我们的投资方法,这有助于理解本季度组合较大的调整。我们的投资首先从产业趋势出发,希望寻找需求具有持续增长基础、同时中国企业具备全球竞争力的产业方向。但我们不按行业给自己定义固定风格,因为几乎所有产业都有周期,即使长期空间很大的成长行业,也会经历需求加速、资本进入、供给扩张、盈利兑现以及回报下降等阶段。判断产业所处的位置时,我们尤其重视供给端和资本流向。一个行业较高的回报会吸引资本持续进入,带来扩产、融资和新的竞争者;当供给增长逐渐追上甚至超过需求增长时,即使行业本身仍在增长,企业的资本回报和股票的投资回报也可能开始下降。反过来,当一个行业经历较长时间的低回报,资本退出、扩产停滞甚至部分产能退出,而需求开始恢复时,留下来的企业往往能够迎来盈利能力改善。因此,我们更关注需求趋势、供给变化和资本周期之间的关系。 同时,好行业并不一定对应好的投资机会,长期空间很大,也不意味着任何阶段都适合维持同样的配置。如果资产价格已经充分反映了未来的乐观假设,后续基本面即使继续向好,投资回报也可能下降。因此,在判断产业趋势和周期位置之外,我们还会比较当前市场已经反映了多少预期,以及现有价格是否仍然提供足够的风险补偿。产业趋势决定我们的研究方向,周期位置和市场预期则影响组合的配置比例。 按照这一方法回看今年的投资,上半年组合重点配置了海外人工智能基础设施产业链。全球人工智能相关资本开支保持较快增长,算力需求持续提升,而光通信、PCB及部分上游材料一度存在比较明显的供给约束。二季度,随着供需矛盾向产业链上游传导,部分材料环节出现产能利用率提升、交付趋紧和价格改善,组合也相应增加了这些环节的配置。当时需求增长快于有效供给增长,行业较高的资本回报仍主要来自供给约束。 进入三季度以后,需求端并没有出现明显恶化,海外主要云厂商对人工智能基础设施的投入依然保持较快增长,但供给端和资本端出现了越来越多值得重视的变化。产业链多个环节陆续公布扩产计划,部分龙头企业启动境外上市融资,前期较高的资本回报开始吸引更多资金进入;与此同时,电子、通信等科技行业的机构配置已经处于历史较高水平,市场对未来增长的预期也更加充分。我们还观察到,积极的产业信息仍在不断出现,但部分资产价格对于新增利好的反应已经弱于前期。这些变化并不说明产业趋势已经结束,但这一轮资本周期已经从早期的供给紧张逐渐走向资本加速进入和供给扩张,未来投资回报对需求持续超预期的要求越来越高。从历史经验看,股票价格的拐点往往早于产能真正释放和行业盈利见顶,等到供给过剩反映在业绩上再调整,通常已经偏晚。基于这些判断,本季度明显降低了光通信、PCB及相关产业链的配置,在部分进入壁垒较高、有效供给仍难以快速增加的环节保留了一定暴露。 腾出的部分仓位主要配置到了医药研发服务行业。这个行业从前几年开始经历了较长时间的调整,融资和资本开支明显下降,行业扩产速度放缓,估值和机构关注度也经历了较充分的压缩。今年以来,行业经营层面开始逐渐改善,头部企业在手订单恢复较快增长,海外业务、产能利用率和盈利能力均出现不同程度的修复,部分企业也提高了全年经营预期。经过数年的低回报和资本退出,行业供给扩张已经明显降温,而需求开始恢复,产业正在从供给出清逐渐走向盈利改善。人工智能基础设施和医药研发服务属于完全不同的行业,但在我们的框架中,研究方法是一致的,都是从全球需求出发,寻找具备竞争优势的中国企业,再判断当前需求、供给、资本进入和市场预期处在什么位置。 本季度组合同时增加了银行等盈利和现金流相对稳定的资产。这部分配置主要用于降低组合对单一产业和单一需求来源的暴露,其盈利驱动与组合中的成长类资产存在较大差异。 7月份市场出现较大波动,组合此前集中在同一产业链,净值回撤较大。我们按照事先设定的条件降低了相关仓位,但减仓主要发生在下跌过程中,没有在风险释放之前完成,这是本季度最需要反思的地方。复盘以后,我们进一步认识到,持有多家公司并不意味着组合真正分散,如果这些公司的收入和盈利最终取决于同一个客户群体、同一种资本开支或者同一个产业变量,组合本质上仍然高度集中。后续我们会更加严格地控制单一产业和单一需求来源的风险暴露。
本文数据来源于国泰金鹿混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




