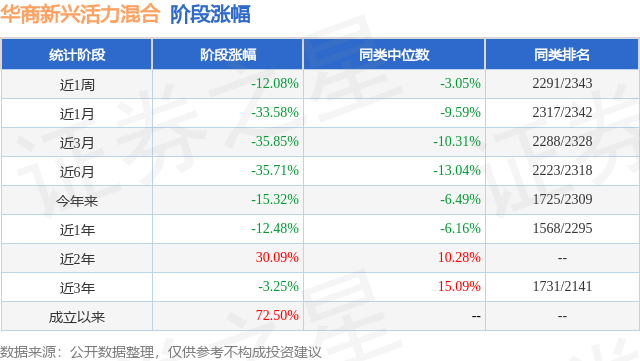
证券之星消息,日前华商新兴活力混合基金公布三季报,2026年三季度最新规模1.0亿元,季度净值涨幅为-32.87%。
从业绩表现来看,华商新兴活力混合基金过去一年净值涨幅为-12.48%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-52.03%,成立以来的最大回撤为-67.19%。
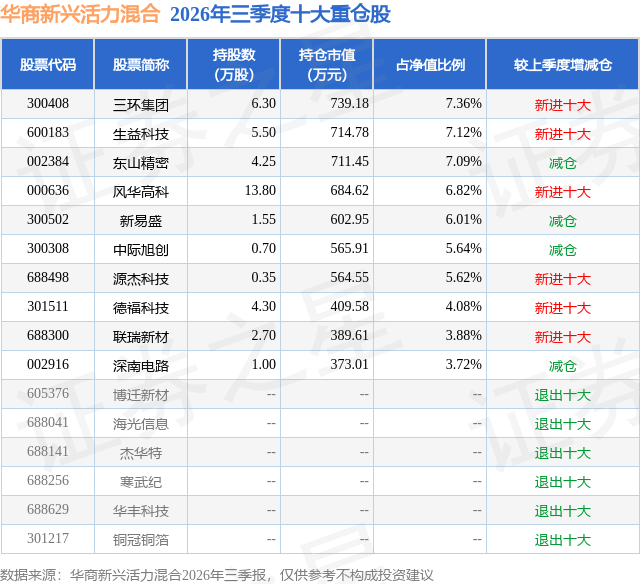
从基金规模来看,华商新兴活力混合基金2026年三季度公布的基金规模为1.0亿元,较上一期规模1.5亿元变化了-4981.63万元,环比变化了-33.17%。该基金最新一期资产配置为:股票占净值比89.21%,无债券类资产,现金占净值比9.82%。从基金持仓来看,该基金当季前十大股票仓位达57.34%,第一大重仓股为三环集团(300408),持仓占比为7.36%。
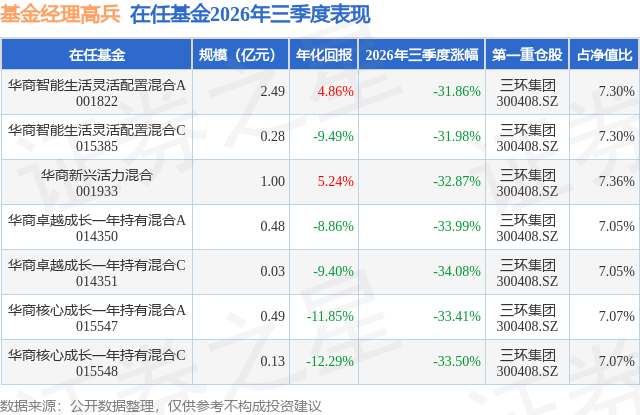
华商新兴活力混合现任基金经理为高兵。其中在任基金经理高兵已从业10年又317天,2019年8月9日正式接手管理华商新兴活力混合,任职期间累计回报为107.92%。目前还管理着7只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年是十五五的开局之年,前三季度中国经济总量平稳,但是结构分化比较明显。预期前三季度经济增长依然落在两会制定的目标区间。国内经济结构中消费和投资相对温和,外部需求在AI产业链和新能源出口带动下保持强劲。7月份政治局会议定调了"加力扩大内需,存量政策加速落地,视情况准备增量"的政策。我们看到了在消费、地产和投资端相继有托底和刺激政策的落地,结构性货币政策精准支持同步出台。9月份美联储重启加息,年内依然保持继续加息一次的可能。但随着美国9月份非农就业数据的出台,这一加息概率在逐步降温。国际部分地区的地缘政治冲突仍然在推高油价,全球输入性通胀压力仍然居高不下。尤其是美债30年收益率一路攀升至5.7以上,极大压制了全球尤其是A股市场的风险偏好。三季度,各种复杂外部冲突反复博弈带来了市场剧烈波动。北美AI叙事自7月初Meta传出做算力租赁事件以及Anthropic7月份ARR数据低于预期开始扰动并冲击了国内AI算力硬件产业链。后续随着所谓FCC法案对光通信产业链的反复扰动,极大的打击了海外算力产业链未来增长可持续性的预期。三季度创业板指和科创50指数分别回撤了27.8%和30.70%。其中大部分跌幅是在7月份完成的。8月份虽然科技成长方向有一定的修复,但是很快9月份又跌破7月份调整以来的低点。与此同时我们看到前期市场质疑的北美ai叙事各类事件逐步被证伪,继Coding之后,随着RSI、Meta在C端发力的Muse产品爆火,以及大模型在各类B端应用开始逐步展开,尤其是AIDD开始局部落地。尽管这个期间仍然有大模型之间的价格战开源模型冲击等事件的干扰,美债收益率不断走高,我们依然看到海外AI叙事持续在进一步强化。海外GPU龙头以及纳斯达克指数创出历史新高。以AI算力硬件产业链集群为代表的台湾加权指数也走出历史新高。日经225也是在AI半导体产业链带动下逼近新高。这些指数的表现强化了我们对全球AI叙事的信心。本基金三季度持仓主要围绕电子、通信、电力设备、计算机、化工和医药生物等。其中电子和通信板块的持仓主要是以海外算力(包括光模块、光芯片、PCB、MLCC等),计算机则以国产算力芯片为主。AI上游材料包括电子布、铜箔、树脂等分布在有色金属、电力设备和化工等行业。医药生物则围绕AIDD产业链做了布局。从基金净值的表现看,三季度本产品净值跟随科创板和创业板指数同步回撤。三季度本基金围绕科技成长的方向做了重点配置。对三季度以来市场风格的急剧变化我们做了积极应对,比如7月份在海外ai叙事出现干扰时,我们加大了对国产算力的配置力度,前期表现了一定的抵抗,后半段则很快完成了幅度不小的补跌。8月份以来受FCC法案的干扰,我们在海外算力方面加强了对PCB以及新技术方向OCS、PTFE、CPO以及无源等领域尽可能受FCC干扰少的方向做了侧重。虽然在8月份取得了一定的成效,9月份同样完成了补跌。与此同时我们看到红利属性的资产,甚至地产板块在三季度则表现出明显的超额。这使得我本人再次反思,以前的产业趋势研究框架短周期内可能失效,无法更好的应对当前市场。这使得我们必须跳出行业研究的局限,回到大类资产配置的视角,更加审慎的思考交易因素在投资管理的重要作用。后续我们将引入择时、以及市场极端不确定下的仓位选择来完善投资框架。
本文数据来源于华商新兴活力混合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




