证券之星消息,日前博时恒玺一年持有期混合C基金公布三季报,2026年三季度最新规模0.02亿元,季度净值涨幅为-5.79%。
从业绩表现来看,博时恒玺一年持有期混合C基金过去一年净值涨幅为0.64%,同类基金过去一年净值涨幅中位数为0.05%。而基金过去一年的最大回撤为-8.1%,成立以来的最大回撤为-19.02%。
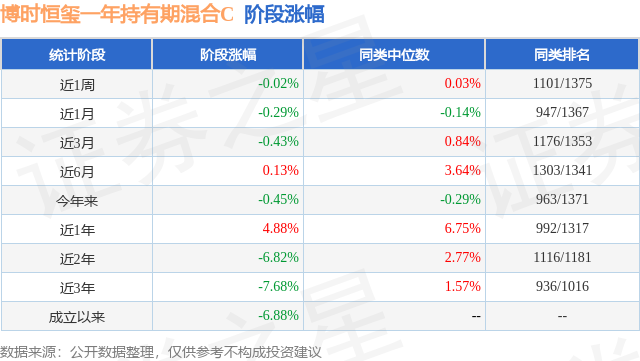
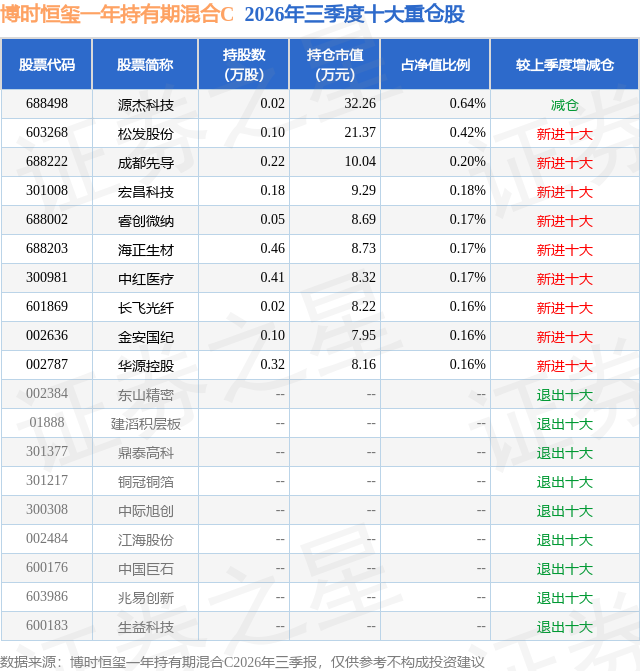
从基金规模来看,博时恒玺一年持有期混合C基金2026年三季度公布的基金规模为0.02亿元,较上一期规模240.29万元变化了-47.63万元,环比变化了-19.82%。该基金最新一期资产配置为:股票占净值比13.66%,债券占净值比46.19%,现金占净值比9.46%。从基金持仓来看,该基金当季前十大股票仓位达2.43%,第一大重仓股为源杰科技(688498),持仓占比为0.64%。
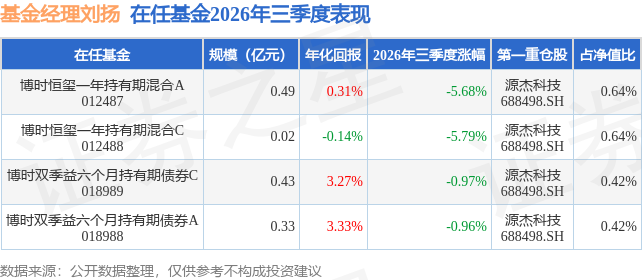
博时恒玺一年持有期混合C现任基金经理为刘扬。其中在任基金经理刘扬已从业1年又361天,2024年11月1日正式接手管理博时恒玺一年持有期混合C,任职期间累计回报为7.08%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:市场回顾:权益方面,2026年三季度,全球资产提前定价9月美联储加息预期,宏观场景进入"美债利率上行+中债利率下行"阶段,A股赚钱效应整体回落。从成长向价值风格再平衡是三季度A股最主要的市场特征,成长/科技板块出现了显著的估值消化与拥挤度出清,科创50与创业板指数区间分别下跌31%和28%,电子和通信等科技板块领跌,而能源和银行等低估值、防御性板块获得明显相对收益。 债券方面,三季度债市整体呈现牛平,资金面维持平稳偏松但价格中枢抬升,超长端在风险偏好和配置需求的驱动下表现突出,期限利差大幅压缩。三季度以来经济延续K型分化,出口与AI相关产业链偏强,基建、制造业投资与消费偏弱。曲线整体变平,在央行引导下,短端利率向政策利率回归,银行负债端波动加大,负债久期边际缩短,10年国债在9月向下突破1.7%,并伴随期限利差进一步压缩。品种方面,信用债表现较好,长久期二永和信用在9月后利差加速压缩,当前信用利差和期限利差已处于低位。保险等配置盘在三季度加大了对债券的配置力量,弥补了前期配置不足的情况。8-9月,伴随风险偏好回落,理财规模增长并增加对公募基金的申购强度,交易盘对超长国债的参与度加深,公募基金久期中位数显著拉长。 组合操作方面:权益方面,组合7月创下过去2年最大回撤纪录,主要受组合中景气成长资产仓位暴露较高的影响,组合在市场波动加大阶段的回撤控制仍有优化空间。组合应对层面:一是从7月下旬开始系统性降低了权益仓位;二是配置层面从景气成长暴露为主,向均衡配置做了切换;三是组合还提升了对公司治理考量的权重,对有公司治理有问题的标的做了调整。债券方面,三季度组合通过拉长久期和信用债配置,取得了一定的期限利差和信用利差压缩收益。 展望后市:根据我们对宏观敏感型资产的分类(高盈利质量型、低波红利型、景气成长型和通胀敏感型),中美利率时钟框架下的宏观敏感型资产配置经验可简化成,"美债利率上行+中债利率下行"利好低波红利型资产,"美债利率上行+中债利率上行"利好通胀敏感型资产,"美债利率下行+中债利率上行"利好高盈利质量型资产,"美债利率下行+中债利率下行"利好景气成长型资产。当前"美债上行+中债下行"的宏观场景下,低波红利风格表现有望延续占优,而景气成长型资产的相对收益重新回归则需要见到美债利率中枢下行,对此我们将保持跟踪。组合应对上,考虑到价值相对成长滚动60个交易日收益率剪刀差已处于历史高位,短期低波红利资产面临赔率降低的矛盾,对此组合将延续均衡配置,等待组合风险预算修复再伺机而动。固收方面,展望四季度,风险偏好存在从低位反弹的可能性,对债市新增资金可能有一定分流影响。经济结构性分化趋势延续,债券中期仍有交易空间,但短期市场拥挤度较高,可能面临交易盘和配置盘的结构重塑。组合计划继续以信用债为底仓,加强交易的灵活性,继续关注市场潜在调整带来的配置机会。
本文数据来源于博时恒玺一年持有期混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



