证券之星消息,日前富国科创板基金公布三季报,2026年三季度最新规模5.06亿元,季度净值涨幅为-27.18%。
从业绩表现来看,富国科创板基金过去一年净值涨幅为-8.17%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-40.89%,成立以来的最大回撤为-59.62%。

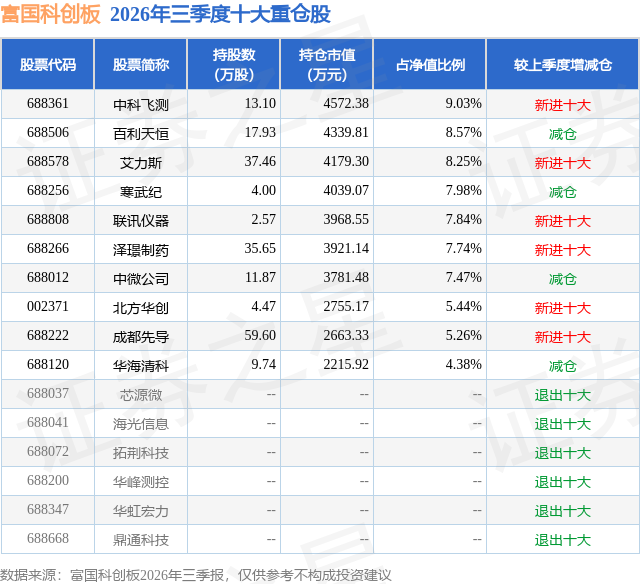
从基金规模来看,富国科创板基金2026年三季度公布的基金规模为5.06亿元,较上一期规模22.5亿元变化了-17.44亿元,环比变化了-77.5%。该基金最新一期资产配置为:股票占净值比91.7%,债券占净值比0.84%,现金占净值比7.62%。从基金持仓来看,该基金当季前十大股票仓位达71.96%,第一大重仓股为中科飞测(688361),持仓占比为9.03%。
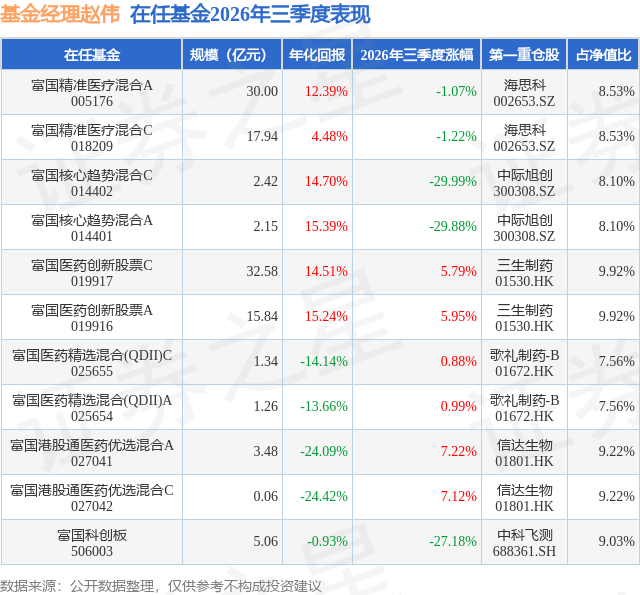
富国科创板现任基金经理为赵伟。其中在任基金经理赵伟已从业9年又9天,2024年4月23日正式接手管理富国科创板,任职期间累计回报为78.49%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为富国港股通医药优选混合A(027041),季度净值涨幅为7.22%。
对本季度基金运作,基金经理的观点如下:本基金在三季度继续围绕人工智能产业链进行重点布局。报告期内,基金仓位维持在中高水平,配置方向主要集中在AI算力硬件、半导体先进制程、光模块、PCB、服务器电源及散热等环节。同时,我们也对部分估值透支、竞争格局恶化的个股进行了减持。 当前市场对AI产业链的最大分歧集中在两个方面:一是资本开支的可持续性,二是技术迭代是否会出现阶段性放缓。部分投资者担心大模型能力提升遭遇瓶颈、算力需求增速见顶,这与当年iPhone后周期之后市场对智能手机创新不足、销量见顶的担忧高度相似。 回顾iPhone产业链的投资历程,我们可以得到几点重要启示: 第一,创新放缓的担忧往往被证伪,技术迭代从未真正停止。 iPhone 4之后,市场普遍认为智能手机已进入"微创新"阶段,销量增速放缓。然而,正是从iPhone 4S到iPhone X的这段时间,摄像头模组从单摄走向双摄、三摄,像素从500万提升至1200万,光学防抖、景深计算、3D结构光等技术持续迭代,带动了一批摄像头模组及光学产业链公司的业绩与股价大幅增长。创新不足的担忧,恰恰孕育了结构性投资机会。 第二,投资机会从"总量逻辑"转向"技术迭代逻辑"。 当终端销量增速放缓后,产业链的投资机会不再来自出货量的爆发,而是来自单机价值量的提升——即"含硅量""含光量"的提升。摄像头模组、射频前端、无线充电、Face ID等环节的单机价值量在iPhone 4之后的五年里实现了数倍增长,相关公司的成长性远超整机销量增速。 第三,产业链龙头的护城河在迭代中不断加深。 能够在技术迭代中持续保持领先的供应商,往往获得更高的份额和更强的议价能力,形成"强者恒强"的格局。 具体来看: 1. 算力需求的总量担忧类似当年手机销量担忧。 市场担心大模型训练需求见顶、推理需求不及预期,但我们认为,多模态、Agent、长上下文推理等新范式正在持续推高算力需求,类似当年摄像头、屏幕、存储等单机价值量提升的逻辑。 2. 技术迭代方向明确,硬件升级路径清晰。 正如当年摄像头模组从单摄到多摄、从低像素到高像素的迭代,当前AI硬件正沿着"更高算力、更高带宽、更高能效"的方向快速演进。 3. 我们重点关注以Rubin和Rubin Ultra为代表的短期技术迭代机会。 截至2026年三季度,英伟达Rubin架构已进入量产爬坡阶段,Rubin Ultra的路线图亦逐步清晰,其带来的硬件升级方向包括: HBM4及更高带宽存储:单卡HBM容量与带宽大幅提升,带动存储产业链升级; CPO(共封装光学)与高速光互联:1.6T及以上光模块需求加速释放,光引擎、硅光、光芯片环节受益; 先进封装与散热:CoWoS、SoIC等先进封装产能持续扩张,液冷散热渗透率快速提升; 电源与PCB升级:高功率供电架构与高多层高频PCB需求增长。 这些方向与当年摄像头模组、光学镜头的迭代逻辑一脉相承——不依赖终端总量的爆发,而依赖单机/单卡价值量的持续提升。 展望四季度及明年,本基金将继续坚持以下策略: 1. 延续"技术迭代"投资范式。 在AI产业链中,重点配置技术迭代方向明确、单卡价值量提升显著的环节,而非单纯依赖算力总量增长的环节。 2. 聚焦Rubin/Rubin Ultra产业链。 围绕下一代GPU架构带来的硬件升级,重点布局HBM、CPO、液冷、先进封装、高多层PCB、高功率电源等方向,优选技术壁垒高、份额稳固的龙头公司。 3. 保持全市场视角,动态平衡。 在AI硬件之外,关注AI应用、AI终端(AI手机、AI PC、机器人)等方向的催化机会,同时适度配置受益于内需复苏与政策支持的优质成长股,控制组合整体波动。 4. 警惕风险。 包括全球科技竞争加剧、算力资本开支不及预期、技术迭代节奏低于预期、估值阶段性透支等风险。我们将通过持续跟踪产业数据、紧密调研产业链公司,动态调整持仓结构。
本文数据来源于富国科创板2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




