证券之星消息,日前国金鑫意医药消费C基金公布三季报,2026年三季度最新规模0.63亿元,季度净值涨幅为8.26%。
从业绩表现来看,国金鑫意医药消费C基金过去一年净值涨幅为-22.88%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-26.88%,成立以来的最大回撤为-65.13%。

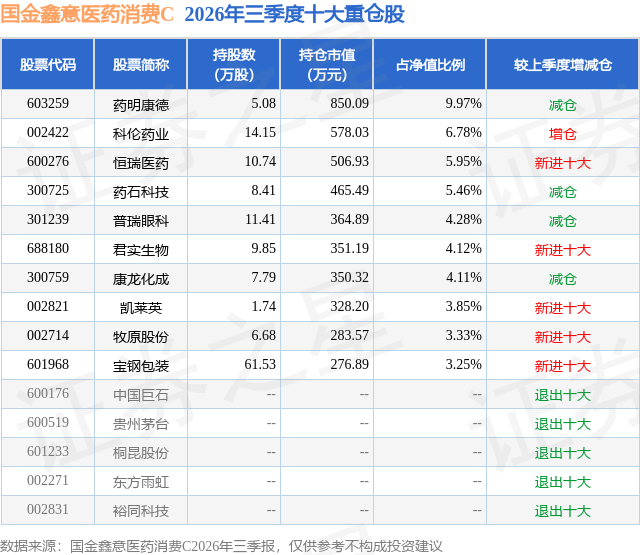
从基金规模来看,国金鑫意医药消费C基金2026年三季度公布的基金规模为0.63亿元,较上一期规模5706.14万元变化了599.92万元,环比变化了10.51%。该基金最新一期资产配置为:股票占净值比94.77%,无债券类资产,现金占净值比5.88%。从基金持仓来看,该基金当季前十大股票仓位达51.1%,第一大重仓股为药明康德(603259),持仓占比为9.97%。
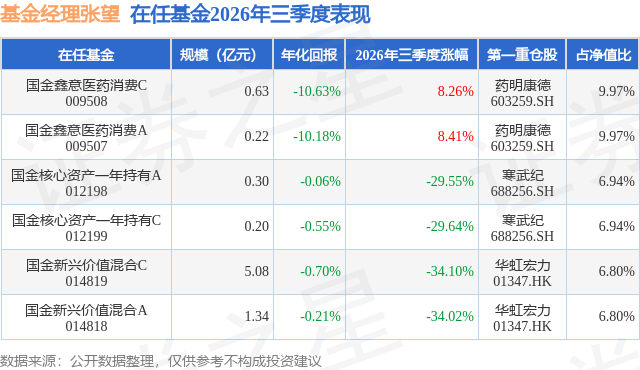
国金鑫意医药消费C现任基金经理为张望。其中在任基金经理张望已从业5年又334天,2024年10月26日正式接手管理国金鑫意医药消费C,任职期间累计回报为-13.22%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为国金鑫意医药消费A(009507),季度净值涨幅为8.41%。
对本季度基金运作,基金经理的观点如下:2026年三季度,市场在海外流动性变化、业绩预期及利率因素的共同影响下呈现较大波动。科技板块先受海外流动性扰动快速回调,随后在业绩预期支撑下反弹,又因加息等因素再度调整。消费板块在资金驱动下出现阶段性反弹,与基本面走势有所背离,随后逐步回归业绩主线,围绕二季报表现展开分化。医药板块受AI医疗相关消息及流动性变化影响,表现出结构性分化和震荡特征,行业基本面未发生明显变化。 u3000u3000从经济数据看,三季度出口延续较强表现,投资和消费仍然偏弱。社会消费品零售总额表现弱于预期,消费复苏动力仍显不足。其中,部分地产链相关企业三季度经营压力较二季度进一步加大,环比下行有所加快;商品消费整体平淡偏弱;服务消费方面,中秋假期消费反馈较为平淡,人均消费继续承压。就业方面,BCI(企业用工成本前瞻指数)及消费者信心指数中的就业分项均有所走弱,显示就业压力仍存。在此背景下,部分消费龙头企业受内销需求偏弱、原材料成本变化等因素影响,业绩预期有所下修,消费行业在二季度表现平淡的基础上,三季度经营及盈利预期进一步承压。 u3000u3000消费出口方面,三季度相关企业受到退税、关税预期、流动性及汇率变化等因素扰动,短期经营和盈利表现有所波动。但从中长期看,中国消费企业仍处于全球市场份额提升、竞争力持续增强的阶段。具备产品、成本、品牌或渠道优势的企业,仍拥有较为广阔的市场空间和持续扩张的机会。 u3000u3000医药方面,国内CXO企业及临床前研发服务环节业绩表现较强,验证了此前授权合作(BD)后资金向研发环节集中投入、进而带来业务增量的判断。这一传导过程有望在未来一段时间内延续。创新药方面,预计2026年下半年至2027年,随着临床结果陆续公布,具有明确疗效优势的产品有望实现超预期放量,推动具备国际竞争力的中国药企持续成长。尽管创新药板块短期受到流动性扰动,但结合基本面发展阶段与当前估值水平,部分优质企业已具备较强的投资吸引力。 u3000u3000报告期内,本基金消费与医药板块的仓位配置总体保持均衡。消费方面,考虑到需求仍然承压,本基金以自下而上选股为主,注重持仓的经营稳健性,重点配置高频经营数据表现较好的纺织服装企业、受益于行业周期上行的部分食品饮料子行业,以及市场份额持续提升、管理效率较高的优质企业。医药方面,本基金重视CXO行业的高景气度,同时在估值处于较低水平时,布局具有明确竞争优势的优质创新药企业,并配置药店等经营相对稳健、高频数据较为稳定的细分行业。 u3000u3000尽管二、三季度消费行业整体仍然承压,但考虑到当前估值水平及市场对盈利的悲观预期,本基金对消费板块不再悲观。中国消费行业仍有结构升级和长期发展的空间,居民对美好生活的需求不会因短期消费意愿变化而消失。随着优势出口企业和高端制造企业持续积累盈利、资本回报率逐步修复,以及较高水平结汇带来的财富积累,企业盈利改善有望逐步传导至居民财富和购买力,为消费走出低迷提供支撑。展望2026年四季度及2027年,随着政策支持逐步落地,消费需求有望温和修复,但更具确定性的投资机会仍可能来自产业自身的变化,包括行业集中度提升、国产替代深化,以及农产品周期进入上行阶段等。本基金将继续在存量乃至缩量市场中,寻找竞争优势明确、能够拓展增量空间并提升资本回报的优质企业,在市场预期和估值处于较低水平时积极布局,耐心等待企业盈利修复与价值回归。 u3000u3000在当前阶段,本基金将保持谨慎乐观,坚持以基本面和估值为依据,精选竞争优势明确、估值合理的优质企业,兼顾短期经营压力与长期成长空间,力争把握盈利改善与估值修复共同带来的投资机会。
本文数据来源于国金鑫意医药消费C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



