证券之星消息,日前交银内需增长一年持有混合基金公布三季报,2026年三季度最新规模8.28亿元,季度净值涨幅为6.24%。
从业绩表现来看,交银内需增长一年持有混合基金过去一年净值涨幅为-24.61%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-30.76%,成立以来的最大回撤为-58.73%。
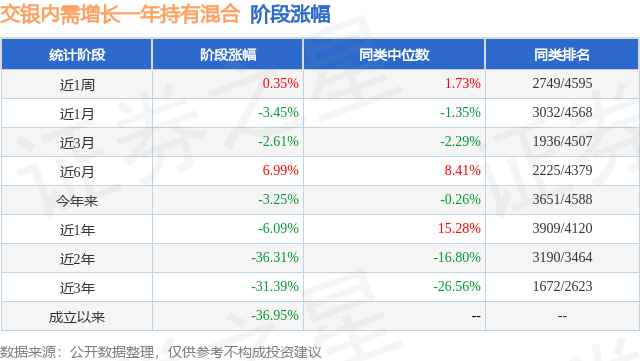
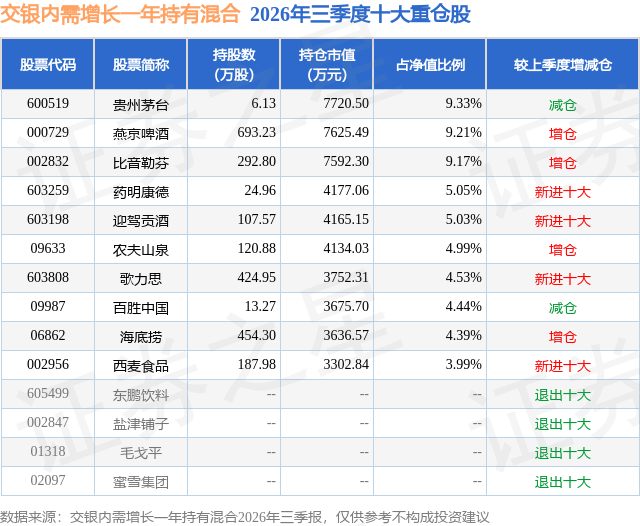
从基金规模来看,交银内需增长一年持有混合基金2026年三季度公布的基金规模为8.28亿元,较上一期规模8.1亿元变化了1768.84万元,环比变化了2.18%。该基金最新一期资产配置为:股票占净值比93.83%,无债券类资产,现金占净值比6.24%。从基金持仓来看,该基金当季前十大股票仓位达60.13%,第一大重仓股为贵州茅台(600519),持仓占比为9.33%。
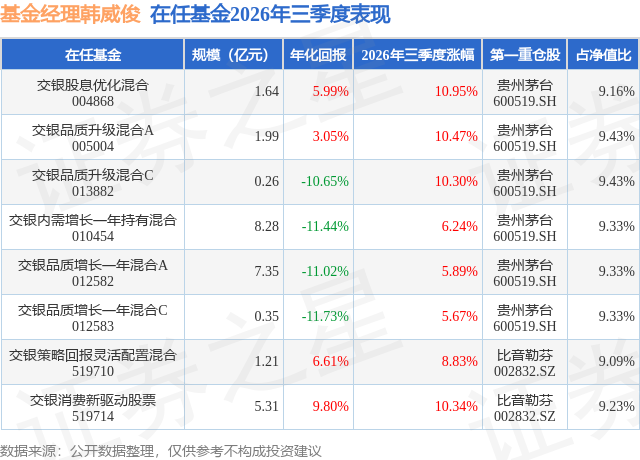
交银内需增长一年持有混合现任基金经理为韩威俊。其中在任基金经理韩威俊已从业10年又284天,2020年12月11日正式接手管理交银内需增长一年持有混合,任职期间累计回报为-49.97%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为交银股息优化混合(004868),季度净值涨幅为10.95%。
对本季度基金运作,基金经理的观点如下:2026年三季度,消费复苏仍然相对较弱,体现为:(1)居民消费边际倾向并没有出现比较明显的上升,整体消费水平仍然出现小幅下降;(2)全球商品市场波动相对较大,大部分消费品公司的成本略有上升;(3)社保调整以及各种费用相对同期有所增加。 u3000u3000港股消费三季度面临了比A股消费更大的资金面压力。虽然从整体消费板块的基本面来看,现在还没有出现行业性的β趋势,但是部分行业中的部分公司在基本面和股价上已经出现了零星的机会。市场目前对于消费整体都相对谨慎,导致流动性压力。但是我们认为,部分公司的基本面好转大概率在下半年会更加明显。目前,很多消费行业公司的估值水平基本上处于历史低点,分红收益率处于历史高点,估值与基本面的偏离有望逐步修复。 u3000u3000我们做了一些持仓的调整:做了一些个股集中,增持一些基本面持续向上,未来有可能提升盈利预测的公司。减持一些中报下调盈利预测并且未来可能继续下调业绩的公司。 u3000u3000我们对于全年的观点没有发生太大变化,2026年春节情况基本上消除了全年消费板块基本面继续向下的担心,部分上市公司报表预计在未来2-3个季度出现现金流好转带动利润表好转的过程。大量的消费品公司出现了系统性估值大幅下降的过程,整体消费行业的估值水平已经低于上一轮起点(2016-2017年)。
本文数据来源于交银内需增长一年持有混合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




