证券之星消息,日前泓德卓远混合C基金公布三季报,2026年三季度最新规模5.73亿元,季度净值涨幅为-21.03%。
从业绩表现来看,泓德卓远混合C基金过去一年净值涨幅为-5.37%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-31.87%,成立以来的最大回撤为-62.85%。

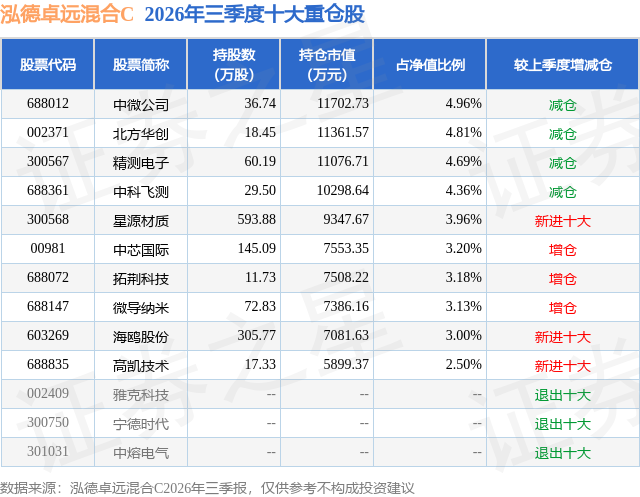
从基金规模来看,泓德卓远混合C基金2026年三季度公布的基金规模为5.73亿元,较上一期规模8.05亿元变化了-2.32亿元,环比变化了-28.78%。该基金最新一期资产配置为:股票占净值比80.24%,无债券类资产,现金占净值比20.77%。从基金持仓来看,该基金当季前十大股票仓位达37.79%,第一大重仓股为中微公司(688012),持仓占比为4.96%。
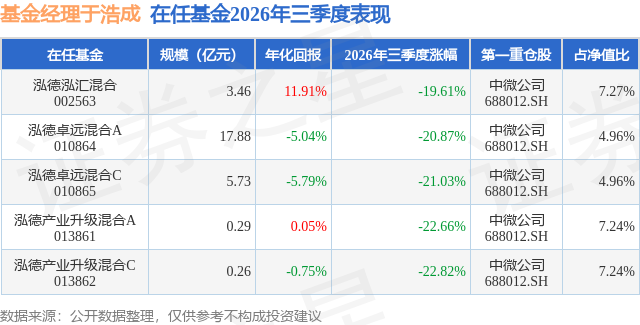
泓德卓远混合C现任基金经理为于浩成。其中在任基金经理于浩成已从业8年又91天,2021年8月28日正式接手管理泓德卓远混合C,任职期间累计回报为-17.34%。目前还管理着5只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:3季度,A股市场行情出现较大的逆转:上半年涨幅一骑绝尘的AI相关板块迎来大幅调整,其中创业板指下跌27.80%,科创综指下跌27.98%,个股跌幅更大,最终也带动上证综指下跌6.16%。市场风险偏好出现下降,同期,中证红利指数逆势上涨9.38%,同样是极致分化的表现。 板块方面,同样分化较大,其中价值红利属性的煤炭、石油石化、银行等板块指数涨幅超10%,排名居前,而电子、通信等AI成分高的板块指数则跌幅超20%,跌幅靠前。 季度初,认为AI代表的科技成长板块,由于前期涨幅较大、交易拥挤等因素,自身股价有调整的需要,但短时间内如此大幅的调整,仍然超出预期。AI板块的调整,除了市场交易因素以外,市场对基本面方面的担心主要有两点:一是:AI资本开支与终端商业化收入的差距在拉大:北美和国内的AI方面的资本开支,今年超8000亿美金,而全球大模型公司的商业化收入ARR合计不到1500亿美元,市场担心缺口过大,可能导致资本开支增速放缓。此外,产业链包括存储在内的多个环节的大幅涨价,也在侵蚀产业量的增长;二是:对国内企业而言,美国因地缘政治考量可能出台的"禁令",从而影响对美利润敞口高的企业,例如光模块产业链企业。交易因素叠加基本面的扰动,共同引发了本轮AI的大幅调整。 基金组合方面:上半年围绕AI算力板块进行了重点配置,包括:半导体设备&零部件、涨价方向的电子布、元器件、PCB等;3季度初,针对前期涨幅较大的AI算力股票,考虑到其风险收益比降低,做了一些止盈操作,这也降低了产品在本轮调整中的回撤幅度,但整个AI板块的调整幅度仍超出此前的预期。 展望后续,AI部分:10月以来A股AI板块继续调整,交易拥挤和高估值的风险已经大幅释放;基本面的担忧也有所缓解:英伟达对下一财年的强劲指引,提升了27年全球AI资本开支的能见度。产业层面反馈的景气度也维持在高位。美股AI板块核心股票如英伟达、台积电、AMD等近期甚至创出历史新高。相比其他市场,A股AI板块走势出现较大背离,但在大幅调整后,不应再继续悲观,是挖掘和布局真正优质公司的时候。 此外,从更长维度看,AI大模型的能力仍在发展中,且可能在某个阶段出现大幅跃升,从而大幅扩大可商业化的市场,类似之前的商业化回报很高的AI编程领域。因此我们始终从长期视角,战略性重视AI产业的发展,认可其潜在的、巨大的长期投资价值,与此同时,我们也保留这样一份认知:类似AI这样的前沿性创新,发展过程必定会有起伏,不会一蹴而就。而投射到股票市场上,股价的波动会更大,对此,我们会从标的选择、仓位管理等方面进行控制。 非AI部分,国内地产、消费等内需方面相对平稳,政府也出台了一些支持政策,但离产生显著效果仍有距离,也意味着政策仍有发力空间。出口部分,在AI和制造出海拉动下,仍维持较高的增长,但部分行业内卷有进一步加重的趋势。我们对内需的变化继续保持跟踪。 在投资策略和组合配置上,后续采取"多元成长,有所集中"策略,分为AI与非AI部分。AI:随着股价的大幅回调,主要围绕半导体设备&零部件布局,这个方向即使后续AI景气驱动减弱,国产化率提升仍会提供很大的成长空间。此外,近期一批优质的零部件公司开始上市,其国产化率更低,具备更大的成长空间,将加大对零部件的研究和挖掘。非AI:主要是细分行业的个股性机会,中游制造、农化、能源金属等,同时关注内需政策的变化。
本文数据来源于泓德卓远混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



