证券之星消息,日前安信价值启航混合A基金公布三季报,2026年三季度最新规模0.49亿元,季度净值涨幅为-4.48%。
从业绩表现来看,安信价值启航混合A基金过去一年净值涨幅为-30.88%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-24.91%,成立以来的最大回撤为-26.06%。

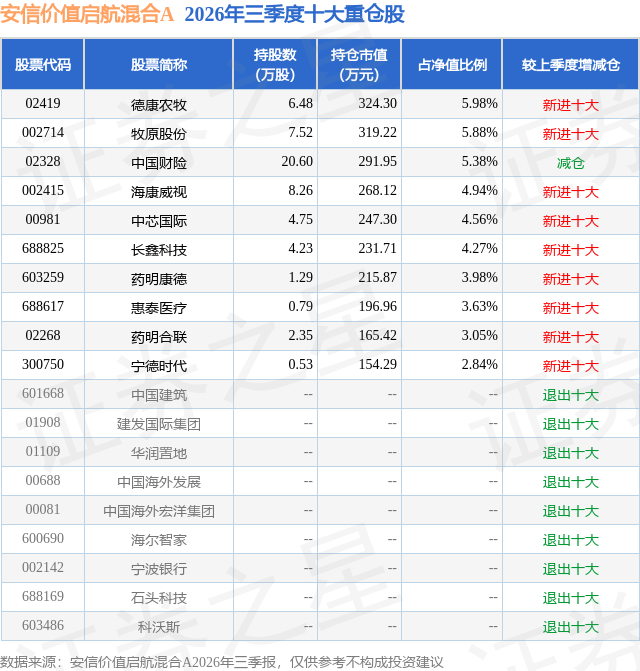
从基金规模来看,安信价值启航混合A基金2026年三季度公布的基金规模为0.49亿元,较上一期规模5708.98万元变化了-851.54万元,环比变化了-14.92%。该基金最新一期资产配置为:股票占净值比87.18%,债券占净值比5.23%,现金占净值比10.21%。从基金持仓来看,该基金当季前十大股票仓位达44.51%,第一大重仓股为德康农牧(02419),持仓占比为5.98%。
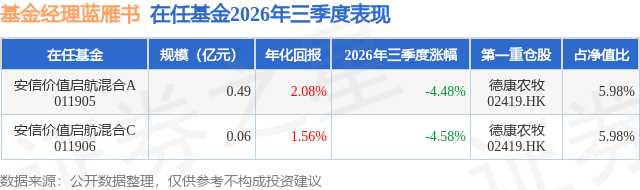
安信价值启航混合A现任基金经理为李梓昊 蓝雁书,本季度增聘基金经理蓝雁书、李梓昊,近期离任的基金经理为袁玮。其中在任基金经理蓝雁书已从业5年又220天,2026年9月4日正式接手管理安信价值启航混合A,任职期间累计回报为-15.75%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:回顾26年三季度A股市场,前期有较大涨幅的科技成长板块,在三季度回调幅度明显。其中,科创50、创业板指分别下跌31%、28%,弱于市场其他主要指数。行业结构方面,领涨方向由AI硬件转向资源红利板块,银行、煤炭权重占比较高的红利指数,获得近10%的涨幅,在本轮A股调整中相对抗跌。TMT成交额占比回落至9月底的40%,科技板块交易热度高位回落。成交量创年内新低,以融资融券为代表的杠杆资金持续离场,市场整体情绪也有所降低。 u3000u3000我们理解,三季度市场走势相对较弱,是因为当期缺乏具备长期性的盈利改善方向,能够获得资金持续认可。一方面,AI相关的电子制造业利润改善,结构性增速领跑整体工业企业利润增速,但AI产业需要更强的增长预期以对抗市场对其产业周期性的担忧;上游的资源品涨价,主要受供给侧驱动而缺乏需求拉动,交易很可能偏短期,甚至很多中下游企业是受损于成本上涨的。另一方面,整体经济增速仍然在政策目标范围内,市场期待的总量降准降息、大幅度财政逆周期扩张政策尚未落地。国内货币政策总体维持宽松基调,央行公开市场操作以净回笼为主,货币政策手段向需求端的传导效应尚未充分显现。9月财政部牵头对金融央企实施3600亿元注资、8000亿元新型政策性金融工具开闸投放、六张网加速推进,政府端的需求仍然值得期待。特别是在美债利率已经高位情况下,美联储再度加息对其经济的冲击尚未体现,外部环境不确定性上升,对今年上半年国内经济增长核心驱动之一的出口是考验。参考过往,对国内企业而言,22-23年美联储的加息对中国出口增速拖累作用还是明显的。 u3000u3000本基金在三季度完成基金经理变更后,遵循A股基本面改善趋势以及过往市场规律,在配置方向上逐渐往偏红利的金融、消费方向进行配置,同时加大配置具有比较优势的产业方向,主要包括养殖业和创新药CXO相关领域。对于养殖业,我们认为生猪养殖的周期不变,养殖股的投资框架仍然要聚焦于生猪存栏量。目前,养殖企业普遍亏损,政策去化目标明确,行业去化未来很可能会加速。原因是:一方面,进入冬季疫病风险增加,另一方面,数轮猪周期的价格低点与同期厄尔尼诺事件大体吻合,超强厄尔尼诺已经确认,大概率会提升饲料成本,同时很可能会影响冬季烟熏需求;库存也处于历史高位,库存需求释放空间不大。此外,从头均市值看,目前处在历史较低位置,值得配置。真正的尾部风险可能在2027年上半年。数据上,今年5月仔猪相关存栏数量和仔猪料数据开始下降,猪价很可能在27年上半年显现出来,到时可能是养殖股主要机会。 u3000u3000对服务于创新药的CXO,国内企业未来增长潜力仍然很大。一是创新药新靶点研究难度越来越大,CXO在人才、设备、经验、费用优势将更为突出,而MNC、BIOTECH都有自身弱点,其中主要是MNC产能利用率低、BIOTECH自身能力不足;二是中国产业链优势以及成熟人才优势,加上本土患者规模、临床运营效率与完整供应链能力,在肿瘤、代谢病、自身免疫与罕见病有庞大患者基础,能够以相对低成本完成受试者招募、影像评估与长期随访,双抗、ADC、CAR-T、小核酸、PROTAC、放射性药物、口服多肽等技术工程化平台能力,都有助于提升研发效率,使得即使竞争对手印度在各方面追赶,但是中国产业成本和效率仍然大幅领先;三是未来1-2年专利悬崖到期,MNC有动力加快研发和购买新药,推动创新药发展;四是AI加速药物研发、缩短早期发现与优化周期,但是临床验证产能反而成为稀缺资源,占据关键节点的CXO公司更为受益。 u3000u3000对AI投资领域,当前正处于业绩兑现"验证未来"的阶段,我们会聚焦于存储涨价与算力系统升级的产业链环节,以及半导体设备、材料等业绩确定性较强的方向做配置,对个股的业绩兑现能力与估值水平进行了更为审慎的筛选。此外,我们仍然保留金融行业的配置,主要是金融行业牌照壁垒难以冲破,同时行业长期受益于货币总量增长,其中部分银行减值拨备充分,财富管理正成为新的增长引擎,盈利来源更多元,增长彰显持续性与稳健性,特别是在其他领域增长优势暂未显露时。
本文数据来源于安信价值启航混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




