证券之星消息,日前银华多元视野灵活配置混合基金公布三季报,2026年三季度最新规模0.45亿元,季度净值涨幅为-19.62%。
从业绩表现来看,银华多元视野灵活配置混合基金过去一年净值涨幅为-18.84%,同类基金过去一年净值涨幅中位数为-6.17%。而基金过去一年的最大回撤为-29.18%,成立以来的最大回撤为-51.38%。

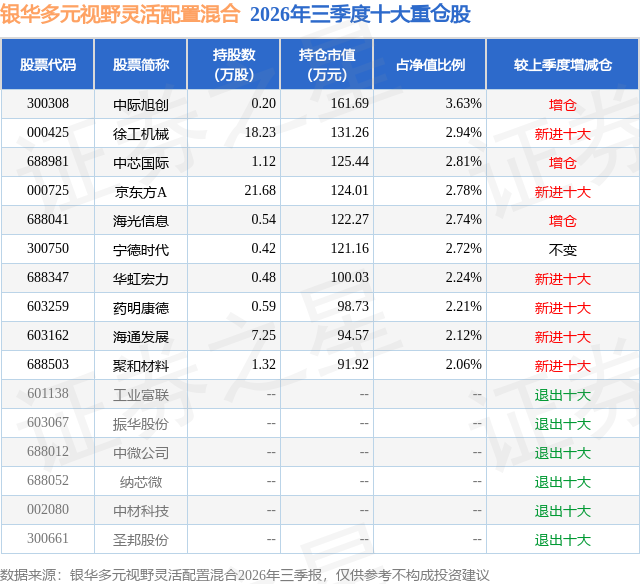
从基金规模来看,银华多元视野灵活配置混合基金2026年三季度公布的基金规模为0.45亿元,较上一期规模5793.2万元变化了-1332.9万元,环比变化了-23.01%。该基金最新一期资产配置为:股票占净值比81.21%,债券占净值比5.84%,现金占净值比13.26%。从基金持仓来看,该基金当季前十大股票仓位达26.25%,第一大重仓股为中际旭创(300308),持仓占比为3.63%。
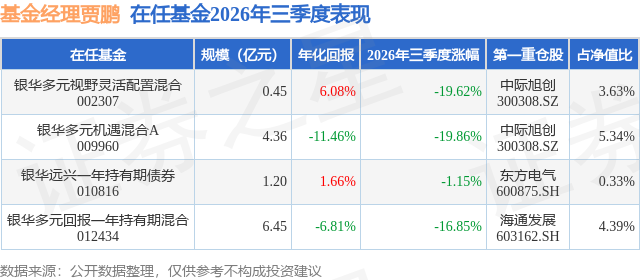
银华多元视野灵活配置混合现任基金经理为贾鹏 晏凯亮。其中在任基金经理贾鹏已从业12年又66天,2016年5月19日正式接手管理银华多元视野灵活配置混合,任职期间累计回报为83.5%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:回顾2026年三季度,在流动性收缩、风险偏好回落与前期高估值消化等因素影响下,市场整体走弱,指数全线收跌,上证指数最低跌破3800点。从宏观层面看,美伊冲突反复带来油价再次冲高、联储加息等事件都对市场信心有所压制。对于AI产业,一方面交易拥挤度已经处于极高位置,当情绪难以进一步提升时,筹码反而出现踩踏式出清风险;另一方面产业进展也有一定扰动,某龙头云业务虽然增速亮眼,但自由现金流数十年来首次转负,叠加头部人工智能公司的ARR数据有所走弱,引发市场对AI产业能否维持高资本开支的担忧。整体看,伴随着AI硬件的调整,资金再平衡下开始向防御性资产大幅迁移,市场有明显的高切低和快速轮动的特征。分行业看,防御属性最强的红利资产最受青睐,银行、煤炭等普遍上涨,此外,其他低位板块也有一定的轮动,在厄尔尼诺爆发下农业关注度提升,地产则是有一定的政策预期。AI内部也从硬件轮动到科研服务、传媒和计算机等应用端。操作上,我们整体保持较高仓位,保持适度均衡的配置。在科技方向,本季度围绕AI产业变化做了个股的优化。在消费方向,考虑到内需仍然较弱,因此继续维持了较高的出口配置比例。另外,我们配置了有色等低估值品种。展望2026年四季度,预计市场维持震荡整理,科技有望重拾主线,但需重视防御和再平衡。外部环境看,中美关系近期有明显缓和,双方互动频繁,这对市场情绪有一定的积极影响。不过,美联储鹰派表态下,年内仍存加息预期,海外高利率环境对高估值成长板块的估值约束短期难以消除;从国内情况来看,消费端依然维持偏弱态势,内需修复仍需政策进一步发力,而出海延续比较优势。产业层面,个人AI助手Muse取代ChatGPT登顶苹果应用商店榜首,区别于传统被动答疑的聊天机器人,Muse可协助用户信息调研、在线填表、网购下单、预约餐厅等任务,并能联动邮箱、日历、Instagram等各类主流服务软件,对科技股情绪有一定提振作用。综合来看,市场在节后或许会有更加积极的表现,但整体可能较为温和。具体看:科技方向:展望第四季度,A股结构性行情修复已具备初步条件。但更进一步的趋势反转仍需等权重板块协同、量能持续放大以及经济与景气数据的配合验证,后续需在配置均衡的基础上动态跟踪主线轮动与产业基本面兑现。中期仍不轻易放弃科技成长主线,若节后外部利率扰动边际缓和、国内景气数据不弱,电子、通信、计算机等方向仍有望率先获得资金回流。此外,我们看好AI+出海作为组合中长期主线,其逻辑在于中国AI价值正沿三条路径向海外外溢:一是北美AI供应链的确定性兑现,光模块、PCB/CCL、液冷、AI电源与ODM直接受益北美云厂资本开支周期,800G/1.6T光模块2026-27年出货量预计翻倍级增长,相关公司盈利高增而估值多在20-40倍;二是中国AI模型出海弹性最大,国产开源模型已推动其在全球第三方平台的token份额反超美国模型,单价仅为美国旗舰的5-10%,市场预期中国AI模型API与订阅收入将实现快速增长,Token出海或成下一条主线;三是面向非美区域的基建出海空间广阔,云厂加快东南亚、中东节点布局,当地AI渗透较中国滞后,竞争与价格更友好,厂商海外收入普遍翻倍级增长。核心风险在于美国对AI基础设施供应链的审查趋严与贸易政策扰动。消费方向:三季度板块有一定的超额收益,主要还是前期下跌较多后,在市场高切低的过程中更容易受到青睐。经过一个季度的再平衡后,当前市场重新回到较为均衡的状态,预计消费板块从普涨回归基本面变化。从社零拆分看,限额以下消费显著优于限额以上消费,必选消费韧性强于可选消费,因此有效需求不足仍是消费当前面临的主要问题。消费政策上目前难以出台立竿见影的增量政策,后续更多需要关注内在的因素。短期仍维持基本面偏弱的判断,板块难有趋势性好转,但考虑到整体估值处于低位,因此具有一定的配置价值。结构性机会来自短期数据或政策的催化,关注养殖、互联网、汽车、食品、家电、景区、电商等行业龙头个股。出口链基本面延续比较优势,但分化加大:美欧对华可能实施贸易限制,出口退税的潜在取消或退坡,叠加人民币升值等因素影响,企业短期业绩波动难以预测,加大了投资难度。中长期看,具备全球化产能布局或品牌渠道建设能力的企业进一步确立竞争优势,有望穿越周期并做出长期趋势。重点关注优秀企业因业绩波动回调后带来的布局机会。其他方向:随着地缘风险的长期化,涉及能源安全、资源安全等方向的板块,如油气、电力、铝、化工等也值得重点关注。
本文数据来源于银华多元视野灵活配置混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




