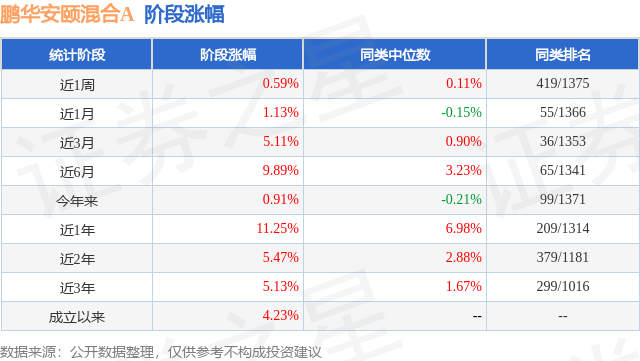
证券之星消息,日前鹏华安颐混合A基金公布三季报,2026年三季度最新规模0.33亿元,季度净值涨幅为0.0%。
从业绩表现来看,鹏华安颐混合A基金过去一年净值涨幅为7.67%,同类基金过去一年净值涨幅中位数为0.33%。而基金过去一年的最大回撤为-3.64%,成立以来的最大回撤为-8.45%。
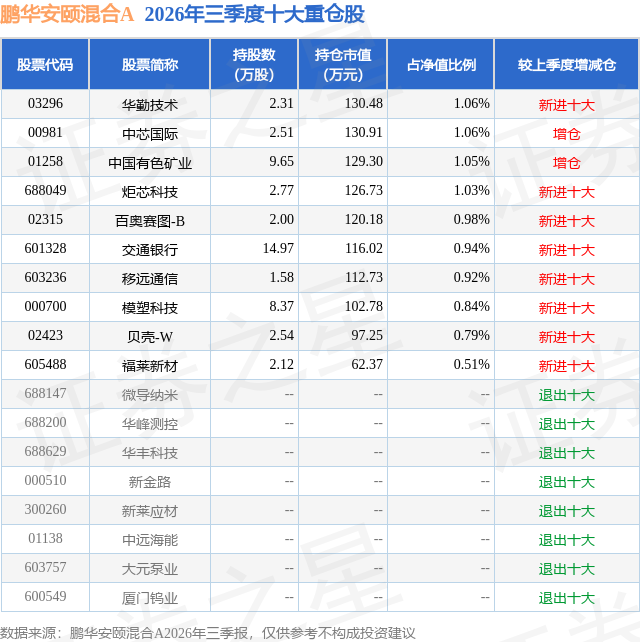
从基金规模来看,鹏华安颐混合A基金2026年三季度公布的基金规模为0.33亿元,较上一期规模643.85万元变化了2679.34万元,环比变化了416.14%。该基金最新一期资产配置为:股票占净值比12.25%,债券占净值比67.96%,现金占净值比3.96%。从基金持仓来看,该基金当季前十大股票仓位达9.18%,第一大重仓股为华勤技术(03296),持仓占比为1.06%。
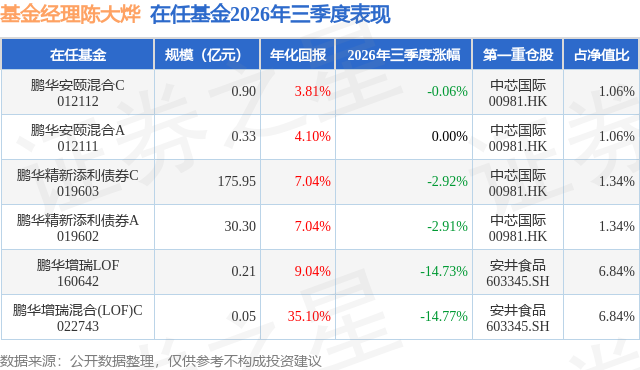
鹏华安颐混合A现任基金经理为陈大烨。其中在任基金经理陈大烨已从业5年又84天,2023年7月27日正式接手管理鹏华安颐混合A,任职期间累计回报为25.45%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年3季度,股票市场整体呈现调整的态势,上证指数下跌6.2%,沪深300下跌12.5%,创业板指下跌27.8%,科创50下跌30.7%,偏成长类指数出现了较大幅度的调整。3季度以来,全球宏观形势发生了明显的变化,一方面是霍尔木兹海峡冲突升级,二季度大幅回落的油价出现了超预期的上涨,全球通胀压力大幅上升;另一方面美国货币政策收紧的预期持续升温,9月联储出现了3年以来的首次加息,美债收益率大幅上升。产业层面,随着海外大模型的收入增速出现明显的放缓,市场对AI资本开支降速的担忧明显加大,很多与AI相关的商品的高价格建立在明确的供需差中,如果未来资本开支增速放缓,而供给持续释放,未来价格可能面临压力,因此市场开始出现了明显的估值收缩。资金层面,由于科技赛道在Q2的交易极其拥挤,因此科技方向在Q3出现了明显的踩踏,创业板指和科创50指数也呈现出非常大的跌幅。我们在Q3初对科技赛道做了一定的减仓,同时增加了一部分应用和有色行业的布局,但是由于科技方向整体跌幅较大,组合在3季度还是迎来明显的回撤。对于AI产业而言,我们认为AI产业中长期一定是最重要的方向之一,24年以来,AI的发展从赋能对话、搜索,到目前的Coding、漫剧生产开始成熟,再到目前在金融、法律、医疗、科研领域开始出现赋能的趋势,AI对于生产力、生活方式的改变是实实在在发生的,但是任何产业的发展并非是线性或者持续指数增长极的,总有趋势产生,加速、放缓、等待新的技术突破带来进一步的产业加速,以第三次工业革命的信息技术为例,从最早的电子管、大型计算机、到晶体管、中型计算机、再到互联网、移动笔记本、手机和衍生出的移动互联网,产业持续发展,但中间也会经历无数次短期的供需过剩和技术路线的改变。我们对AI产业保持中期的乐观,但是也要关注一旦产业需求增速放缓,产业链的供需差从紧缺到过剩的风险,因此我们需要持续观察未来1-2年AI产业渗透提升的速度,以及算力供应链的供给的速度,对此我们更加倾向于选择供需格局较好,即使行业增速放缓,依然能保持价格稳定以及较好ROE回报的环节,我们相对更加看好晶圆厂、部分国产化率持续提升的半导体材料以及设备,以及一部分的设计公司。同时,AI的繁荣离不开下游应用的爆发,26年上半年是Coding应用的集中爆发,同时我们看到在漫剧、个人助理方面,出现了现象级的产品和爆发的潜力,我们将持续予以关注。同时,我们也持续关注具身智能、AI消费硬件、AI入口的相应的产业趋势的变化。而如果未来AI投资增速放缓,部分环节出现价格回落,对于国内的出口和AI投资都会有一定的影响,也是这两年国内经济增长的核心驱动力,因此我们认为未来1-2年,国内在内需方面可能有更大的对冲力度,当前不少内需品种的估值也到了历史低位,供给侧出现了明显的好转,分红率持续提升,我们也会做适当的平衡。2026年3季度,债券市场表现更加出色,中债总财富指数上涨1%,长债指数上涨3.1%,市场已经为AI投资增速放缓定价。我们整体保持中高久期,对股票市场的风险做一定对冲。对于26年4季度,我们更加关注宏观形势的变化以及AI产业的增速的持续性,如果AI产业增速出现进一步的放缓,海外的高利率形势有望迎来变化,届时,我们认为中国内需资产和黄金迎来一定的重定价,而如果AI产业出现进一步的加速,AI算力产业链有望迎来修复,但AI应用已经成为市场共识寻找的机会,我们加大对AI应用的关注,并根据宏观环境的变化做适时的调仓。
本文数据来源于鹏华安颐混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




