证券之星消息,日前鹏华制造升级混合C基金公布三季报,2026年三季度最新规模1.13亿元,季度净值涨幅为-38.56%。
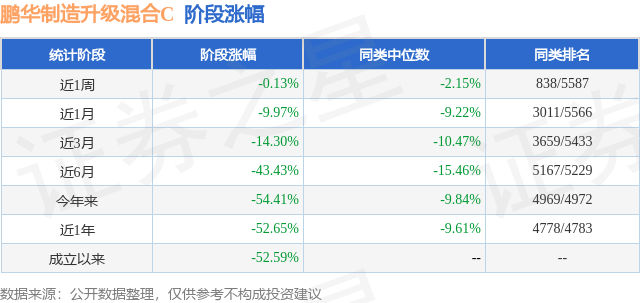
从业绩表现来看,鹏华制造升级混合C基金过去一年净值涨幅为-52.65%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-60.14%,成立以来的最大回撤为-60.14%。
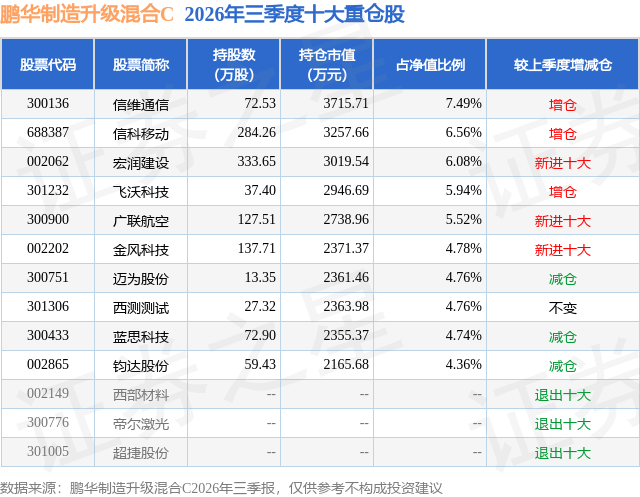
从基金规模来看,鹏华制造升级混合C基金2026年三季度公布的基金规模为1.13亿元,较上一期规模1.72亿元变化了-5919.65万元,环比变化了-34.39%。该基金最新一期资产配置为:股票占净值比89.11%,无债券类资产,现金占净值比11.01%。从基金持仓来看,该基金当季前十大股票仓位达54.99%,第一大重仓股为信维通信(300136),持仓占比为7.49%。
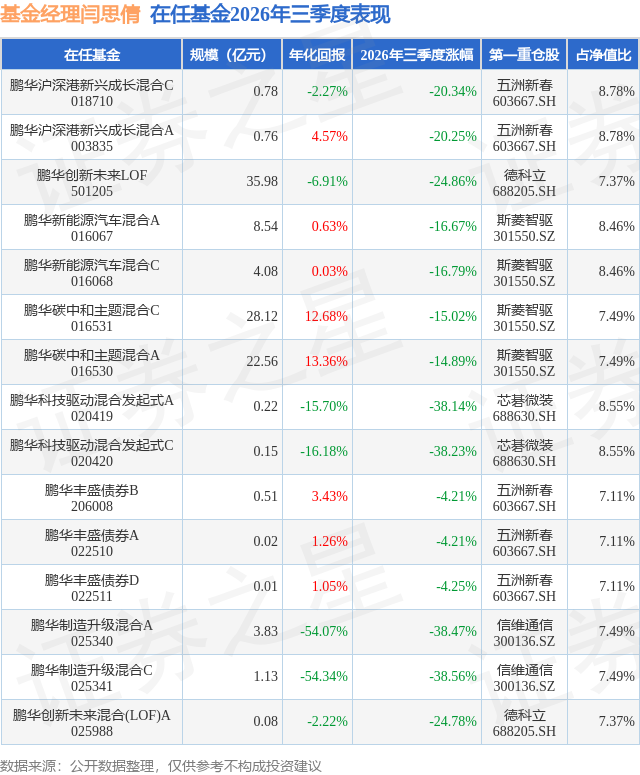
鹏华制造升级混合C现任基金经理为闫思倩。其中在任基金经理闫思倩已从业8年又265天,2025年10月14日正式接手管理鹏华制造升级混合C,任职期间累计回报为-55.6%。目前还管理着15只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:1)宏观层面担忧较多:三季度宏观层面担忧增加,包括地缘冲突、油价上涨CPI冲高,美债收益率创新高,美联储连续加息等。国内宏观整体较为稳定,但亮点相对不足。面对全球最大经济增长引擎之一的AI产业,全球预期持续降低,ARR增长速度也出现担忧,光模块受美国FCC政策压制,整体预期是降温状态。期待中期选举与地缘冲突缓和带来的反弹机会。短期,当前全球经济较强以及AI的发展韧性仍显示较强的经济与基本面,但未来持续性担忧,流动性与估值压力不确定性增加。2)权益市场波动加大:受宏观、AI科技和市场交易量等多个角度影响,三季度以来宏观面较差,AI科技产业进展和数据增速放缓,伴随杠杆资金退出,科技的集中度过高,交易层面,成交额中枢从3-4万亿下降一半。本质还是担忧产业本身进展放缓以及中国AI在全球AI产业链的份额和分工变化,集中度过高等因素导致三季度市场大幅波动加大。3)该产品投资策略:当前美债利率接近6%历史新高,我们判断未来进一步失控的概率不大,AI的发展也依然在早期阶段,当前经济和行业基本面依然较好,三季报业绩超预期个股也较多。当前红利等价值股估值进入历史较高区域,而成长和科技股短期下跌较多。长期我们继续看好制造业和科技的成长股。AI从算力、大模型到AI应用的发展进度也超预期,AI制药、AI视频、具身智能等AI应用进展速度超预期。商业航天在2026年实际进展最大,但股价年内大幅下跌,我们认为未来发展空间仍在。2026年前三季度新能源汽车渗透率持续站上60%以上的新台阶,维持增长态势。而乘用车销售下滑。但出口高速增长,前三季度汽车出口820万辆(增长66%),其中新能源汽车出口400万辆(增长130%)。整体出现内冷外热的市场格局。锂电产业链走出18个月低谷、量价齐升,但上游碳酸锂价格经历过山车,从2025年中的6万/吨涨到2026年的21万/吨,9月后下跌到10万/吨。也带来对未来基本面增速预期的下修。但总体来看,当前新能源产业链,包括汽车及零部件、锂电池板块已经下跌较多,很多个股估值进入历史低位,具备配置价值。同时,部分新能源汽车产业链企业在布局机器人业务,尤其Tesla产业链。具身智能是制造业升级的重要方向,智能制造下一步终将是物理AI的到来。关注具身智能的汽车产业链机会。黄仁勋定调AI的下一波浪潮是物理AI。近期,Astra做到了一件以前做不到的事,通用大模型零训练直接当大脑。拉长来看,我们持续看好具身智能,具身智能未来发展空间巨大,硅基替代碳基受到科技领域关注,硅基可能是AI发展的终极方向。商业航天前三季度国内火箭发射70次,是历史同期新高。8月朱雀三号实现我国首次入轨级火箭一子级陆地垂直回收、7月长征十号乙完成全球首次海上网系回收。但国内与海外差距依然较大,Starlink在轨11093颗而我国两大星座合计不足500颗。SpaceX2026年完成了史上最大IPO、星舰首次入轨并商业部署卫星、开启商业载荷的时代。Starlink用户破千万,手机直连已在约30个国家上线,实现营业利润约44亿美元具备造血能力。整体军工板块也进入历史低估值区域,珠海航展也有望带来板块较好机会。
本文数据来源于鹏华制造升级混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




