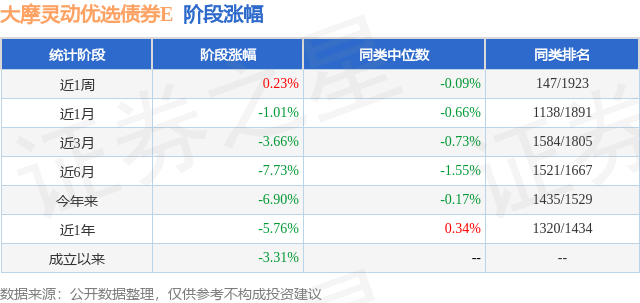
证券之星消息,日前大摩灵动优选债券E基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为-4.23%。
从业绩表现来看,大摩灵动优选债券E基金过去一年净值涨幅为-5.76%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-10.26%,成立以来的最大回撤为-10.26%。
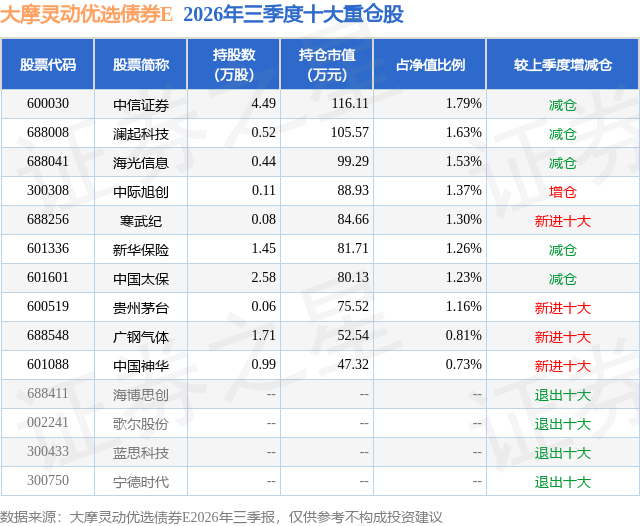
从基金规模来看,大摩灵动优选债券E基金2026年三季度公布的基金规模为0.0亿元,较上一期规模2838.99万元变化了-2820.64万元,环比变化了-99.35%。该基金最新一期资产配置为:股票占净值比18.84%,债券占净值比115.41%,现金占净值比4.87%。从基金持仓来看,该基金当季前十大股票仓位达12.81%,第一大重仓股为中信证券(600030),持仓占比为1.79%。
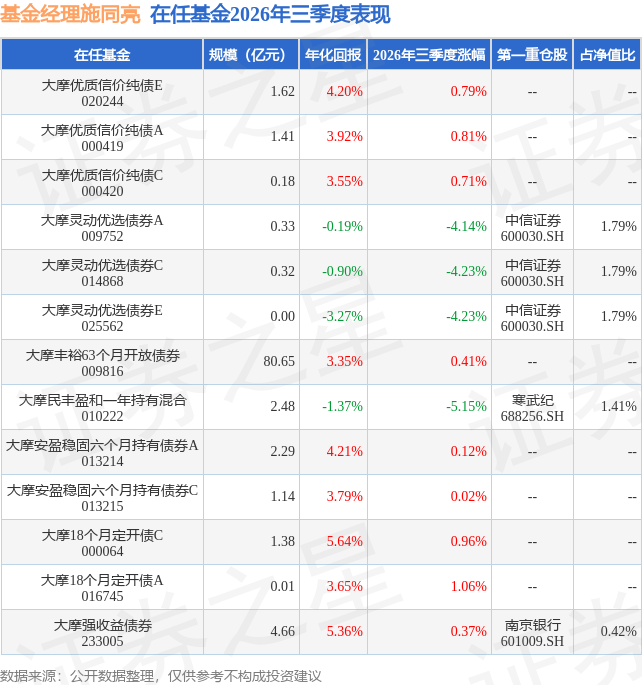
大摩灵动优选债券E现任基金经理为施同亮。其中在任基金经理施同亮已从业9年又295天,2025年9月25日正式接手管理大摩灵动优选债券E,任职期间累计回报为-3.56%。目前还管理着13只基金产品(包括A类和C类),其中本季度表现最佳的基金为大摩18个月定开债A(016745),季度净值涨幅为1.06%。
对本季度基金运作,基金经理的观点如下:三季度国内内需疲软。主要是居民端,购房、消费意愿低迷,居民贷款增长乏力。8月新增人民币贷款仅600亿元,居民中长期贷款净减少2029亿元。企业端,前期输入性通胀挤压利润,上游成本虽边际缓解,但终端需求依旧疲软。非AI企业信贷需求低迷,扩张集中于AI链——8月制造业固定资产投资中,通信电子行业投资同比+10.3%、设备工器具购置投资同比+11.1%。政府端,一季度集中投放后支出放缓,存量工具落地进度一度偏慢。9月新型政策性金融工具多地加快投放,年内出台大规模新增刺激的概率仍低。 u3000u3000GDP:企稳未延续,9月再度走弱。上半年GDP同比增长4.7%,高端制造与数字经济对增长的贡献率超四成,是唯一的核心支撑。拟合8月单月GDP同比约4.4%(7月同比4.2%),初步企稳、但中枢仍不足。进入9月,景气环比、同比双双下降,拟合GDP同比降至4.1%。 u3000u3000生产:8月高增,9月旺季不旺。8月规模以上工业增加值同比+5.2%,大幅高于市场预期,主要由上游能化链补库与出口交货值回升带动;产量口径上,8月同比高增的品种集中于锂电池与工业机器人。但9月旺季成色不足:高炉开工率82.3%、铝加工开工率59.9%、半钢胎开工率64.9%、织机开工率51.9%,同比分别下降2.0个、3.7个、11.8个、16.5个百分点。内生走弱有两点表现:成本压制下开工旺季成色不足;商品与服务消费低位震荡。 u3000u3000出口:外需仍在偏强位置。8月出口金额同比+25%,维持高景气,由AI链与海外劳动密集型补库共同拉动。上海港集装箱吞吐量9月前三周同比+23%,而二十港离港船舶载重吨9月以来同比-8.4%,上半月集中出货,对下旬已形成透支。运价表现分化:对美航线持续偏强,对欧航线则因贸易政策约束持续下滑。 u3000u3000消费:内生根基薄弱,9月更弱。总量上,8月社会消费品零售总额同比+0.4%(市场预期+0.7%),4月以来一直在零值上下徘徊;9月商品消费高频数据自低位再度回落,社零难有改善,文旅是唯一亮点。结构上,拖累集中在前期政策透支与基数压力:9月乘用车零售量同比-23%、空调线上销量同比-36.4%、线下销量同比-68.5%,金银珠宝亦受金价基数拖累;支撑项主要是通讯器材,8月同比+27.3%、但主要由涨价带动,内需的真实动能仍弱。 u3000u3000固定资产投资:全板块走弱,基建资金已到位、实物工作量未形成。房地产开发投资8月当月同比-25.4%,销售端出现边际改善,但城市分化明显:一线城市中仅上海较强,北京、深圳、广州仍偏弱;二线城市中仅苏州的二手房信心指数持续走高,杭州、成都、武汉仍弱。基建投资8月当月同比-6.9%,降幅收窄。9月资金明显加速:政策性金融工具多地投放,项目新增专项债单周发行1914亿元(前三周仅300亿-400亿元),但实物量未跟上:水泥出库量同比-17.5%、螺纹钢表观消费量同比-12.4%、基建水泥直供量同比-5%。制造业投资8月当月同比-6.1%。AI资本开支相关链条是唯一实现正贡献的方向;上游涨价、反内卷与需求不足三重因素,仍在压制投资意愿。 u3000u3000资金整体平稳宽松。上半年,1-2月央行大量投放中期流动性(MLF+买断式逆回购),4-5月资金价格走低且未被干预,直到6月底才开始管控。央行6月起增加隔夜逆回购投放,8月隔夜逆回购操作次数达8次,这种高频、灵活的小额操作模式,可精准对冲税期、政府债集中缴款等临时性因素带来的资金面波动。随着隔夜逆回购逐步成为日常流动性管理的常态化工具,DR001等核心货币市场利率的波动中枢趋于收敛。 u3000u3000权益和转债方面,当前位置处于关键支撑位置。三季度大幅下跌后,四季度有反弹需求。但外围环境较为复杂,内需走弱,可能依赖于政策端对股市释放更多暖意。我们认为股票可均衡配置,控制整体仓位。转债端保持防御性转债的配置,已经具有较高安全边际。 u3000u3000三季度本基金保持中高的久期和仓位。权益部分均衡配置,转债降低仓位,谨慎参与为主。
本文数据来源于大摩灵动优选债券E2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




