证券之星消息,日前山证资管裕享增强债券发起式A基金公布三季报,2026年三季度最新规模0.17亿元,季度净值涨幅为-7.09%。
从业绩表现来看,山证资管裕享增强债券发起式A基金过去一年净值涨幅为0.41%,同类基金过去一年净值涨幅中位数为0.33%。而基金过去一年的最大回撤为-4.76%,成立以来的最大回撤为-5.81%。

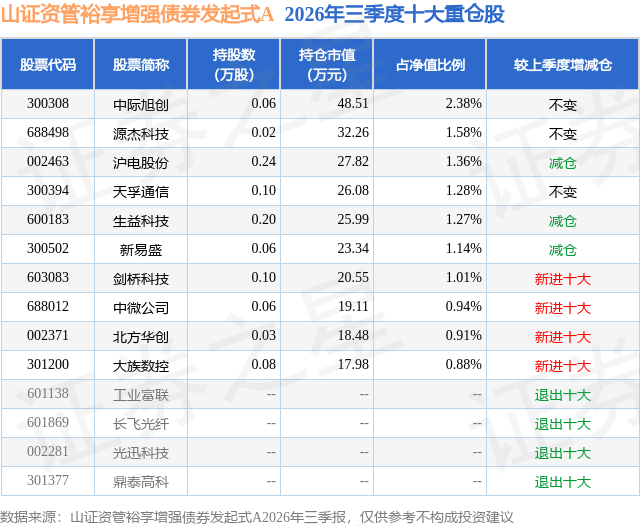
从基金规模来看,山证资管裕享增强债券发起式A基金2026年三季度公布的基金规模为0.17亿元,较上一期规模1894.1万元变化了-160.93万元,环比变化了-8.5%。该基金最新一期资产配置为:股票占净值比17.27%,债券占净值比81.9%,现金占净值比6.16%。从基金持仓来看,该基金当季前十大股票仓位达12.75%,第一大重仓股为中际旭创(300308),持仓占比为2.38%。
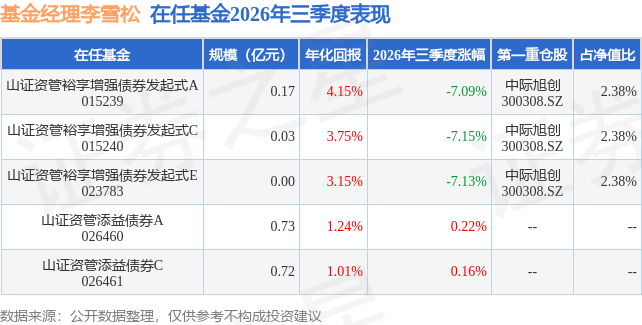
山证资管裕享增强债券发起式A现任基金经理为李雪松。其中在任基金经理李雪松已从业0年又351天,2025年11月12日正式接手管理山证资管裕享增强债券发起式A,任职期间累计回报为-0.27%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为山证资管添益债券A(026460),季度净值涨幅为0.22%。
对本季度基金运作,基金经理的观点如下:三季度美伊前期趋于缓和的关系破裂,布伦特原油突破100美元/桶,地缘风险溢价显著抬升。油价飙升推升美国通胀压力,9月美联储如期加息,美元指数走强,全球风险资产承压。国内经济增长方面,宏观总量波动降低,经济结构分化延续,出口与政策拉动是经济的主要增量来源,内需拉动特征尚不明显。8月制造业PMI回升0.6至49.8、略低于预期49.9,产需重回扩张区间但绝对水平偏低,装备制造业和高技术制造业PMI分别为51.4、52.9持续位于扩张区间,新动能较为强劲。8月出口同比25.0%、连续七个月维持双位数,进口同比28.2%,贸易顺差1190.9亿美元、较7月扩大,结构上出口边际贡献几乎都来自AI链,1—8月集成电路出口金额累计增长103.9%、数量仅增长4.1%,以提价为主。通胀方面,能源与AI链推升价格、PPI-CPI剪刀差维持高位,价格传到不畅,M1-M2负剪刀差反映企业资金活性不足。社零连续两月回落,内需依然疲弱。展望四季度,当前基本面产业的K型分化很难在短期内逆转,出口、政策拉动仍是经济主要增量来源。此前出口高增更多源于涨价,但在全球加息预期增强以及AI相关产品涨价放缓的背景下,出口增速可能已处于震荡或高位收敛态势,经济增长更需内需发力。通胀层面,短期油价反复、有色修复及AI产业链价格传导影响下,PPI环比存在阶段性反复可能,且涨价行业集中于上游、算力等少数行业,并未向中下游广泛传导,通胀走势不确定性增加。国内政策方面,货币政策保持"流动性合理充裕+结构性政策优化"的主线,对短端利率的调控更加精细,资金波动率明显降低,9月央行三季度货币政策例会单独强调加大逆周期调节力度,政策重心向短期稳增长倾斜。三季度末财政发力信号增强,8月新增专项债发行放量,9月新型政策性金融工具开始投放,财政部明确"下半年存量政策将加快落地,同时将根据经济运行情况及时谋划增量政策"释放较为积极的稳增长信号。展望四季度,基本面有望在政策加码下边际改善。财政端,8000亿元新型政策性金融工具加速落地,六张网基建项目开工叠加专项债结存限额盘活,基建投资有望集中释放;3000亿元注资特别国债预计四季度初发行。货币政策维持适度宽松基调,降准概率高于降息。债市"钱多"逻辑不变,大幅回调动能不足,债牛方向并未改变。政策发力更多重视新兴产业与发展质量,对依赖信贷的传统行业拉动较低,信贷需求延续偏弱,债券成为机构资产配置的主要方向。转债投资方面,2026年三季度,转债市场呈现震荡走弱、估值主动去化的格局。节奏上,7月受债底保护相对抗跌,8月压估值(正股反弹红利被溢价率压缩吞噬),9月平价与估值双杀,创年内新低。下跌主因并非信用冲击,而是权益走弱叠加估值主动去化——估值压缩构成收益的主要拖累,但绝对水平仍处高位,未入温和区间。成交同步降温,市场呈缩量高估值格局。展望四季度,低位震荡、估值缓降,结构性修复弹性有限。转债大概率延续低位震荡,难现系统性扩张;供给端新券上市节奏回升将对存量高估值形成一定压制。配置上,以赔率为核心,采取防守底仓+小仓位弹性策略。权益投资方面,2026年三季度,科技板块经历剧烈调整,呈现高位杀估值、去拥挤,急跌—反弹—二次走弱的特征。7月和9月两轮调整的本质并非产业景气反转,而是美债利率破5%冲击叠加拥挤交易去杠杆;估值虽压缩但仍处高位,8月下旬探底后光模块率先修复并由龙头主导,产业趋势未破坏。展望四季度,业绩兑现对抗高估值,结构性机会仍在,但收益将更多来自EPS上修而非估值普涨。制约同样明确:估值仍处近年高位,三季报验证期(10月)及美债利率高位的压制未消,趋势性行情需待业绩持续兑现后重拾。配置上,重点关注PCB、光模块龙头、半导体设备等。本基金报告期内在控制账户久期与杠杆水平的基础上,积极把握利率债的交易机会;同时,在控制信用风险的前提下提高组合投资收益。
本文数据来源于山证资管裕享增强债券发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



