证券之星消息,日前摩根医疗健康股票C基金公布三季报,2026年三季度最新规模1.23亿元,季度净值涨幅为3.86%。
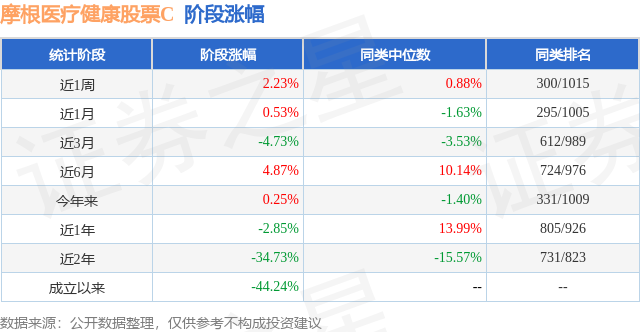
从业绩表现来看,摩根医疗健康股票C基金过去一年净值涨幅为-5.92%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-18.41%,成立以来的最大回撤为-50.5%。
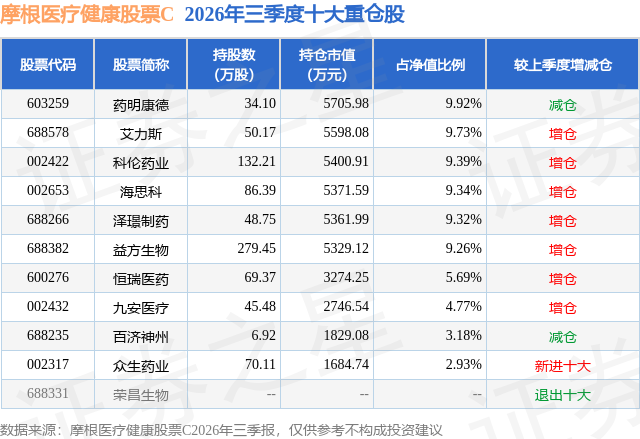
从基金规模来看,摩根医疗健康股票C基金2026年三季度公布的基金规模为1.23亿元,较上一期规模2662.73万元变化了9647.78万元,环比变化了362.33%。该基金最新一期资产配置为:股票占净值比86.4%,无债券类资产,现金占净值比13.46%。从基金持仓来看,该基金当季前十大股票仓位达73.53%,第一大重仓股为药明康德(603259),持仓占比为9.92%。
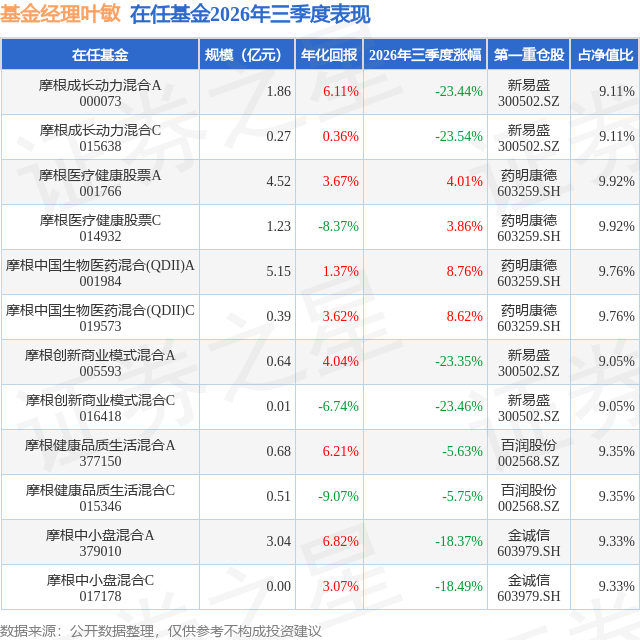
摩根医疗健康股票C现任基金经理为叶敏。其中在任基金经理叶敏已从业4年又95天,2024年3月29日正式接手管理摩根医疗健康股票C,任职期间累计回报为13.43%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为摩根中国生物医药混合(QDII)A(001984),季度净值涨幅为8.76%。
对本季度基金运作,基金经理的观点如下:2026年三季度,随着泛AI板块开始调整,医药板块出现整体的估值修复,三季度申万医药生物指数和恒生医疗保健指数分别上涨10%和26%,其中创新药、CXO和AI制药轮流有所表现,最终订单增速加速修复的CXO和AI制药带动的上游生命科学服务板块领涨季度行情。基本面角度,中国的创新药对外授权仍在持续增加,交易的数量和规模、涉及的分子的领先性、以及与海外大药企合作的深度都在不断加深。同时,中国CXO产业链在全球的竞争力和战略重要性也被不断验证,体现在新上市的大药品商业化订单不断落地与增长。此外,Anthropic,OpenAI等人工智能大模型公司持续加大AI药物发现的投入,聚焦临床前分子发现,对上游基因合成和蛋白制备提出更多需求。我们认为药物的研发创新会不断加快,进而带来更多产业链投资机会。 u3000u3000今年以来,越来越多制药公司开始收到首付款和里程碑付款,并开始在报表上确认利润,形成季度性业绩的跳升。随着临床的推进,以及部分分子临近全球三期临床的完成和报产,我们认为明年开始将看到一些公司收到海外上市药品销售的分成利润,进而进一步增厚上市公司利润。未来三到五年里不少上市公司的利润体量都有望上一个台阶,而持续的盈利改善有望成为支撑股价长期上行的重要基础。我们对整体制药行业和CXO行业的长期前景保持乐观,我们的持仓聚焦于那些有能力将创新药品种带到欧美市场、实现海外获批和全球销售的公司,以及有全球竞争力的CXO公司。 u3000u3000从大的宏观背景看,随着中国工程师和科学家红利的爆发,创新药行业有望迎来持续三到五年的产业红利。伴随药企研发能力的提升、以及中国医院系统临床水平的提升,我国新药研发的分子构造效率优势和临床效率优势已越来越明显,中国也成为海外大型跨国药企寻找高性价比新药分子的重要产地。这与十年前消费电子产业链的转移是相似的。当中国公司的研发效率具备全球竞争力后,越来越多的新药在中国出现就不再是意外,尤其在双多抗、抗体药物偶联物、减肥药、分子降解剂等新方向上,中国公司的效率优势尤为明显。这从近两年ASCO、ESMO、WCLC、AACR等国际学术会议上中国创新药分子的报告占比快速上升也能看出,我国产业竞争优势在急速提升,我们也大量投资了这类具备全球竞争力的公司。 u3000u3000诚然,新药研发的过程非常漫长,需要我们对竞争格局和企业内在能力有很好的把握。随着市场逐步成熟,我们认为未来创新药的投资收益将主要来自个股的alpha,而非行业性的beta,这与发达国家生物医药的投资方法也会更加接近,我们也会更加自下而上的去挖掘有潜力的新药分子,选择胜率和赔率都比较高的公司进行投资。一个创新药从默默无闻到成为重磅产品,其价值的提升是巨大的。我们相信中国创新药公司在未来几年内会涌现一些引领全球的重磅产品;我们致力于挖掘具备长期成长空间的优质创新药企业,力争为持有人创造良好的投资收益。
本文数据来源于摩根医疗健康股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



