证券之星消息,日前汇添富中盘潜力增长一年持有混合A基金公布三季报,2026年三季度最新规模0.43亿元,季度净值涨幅为-31.3%。
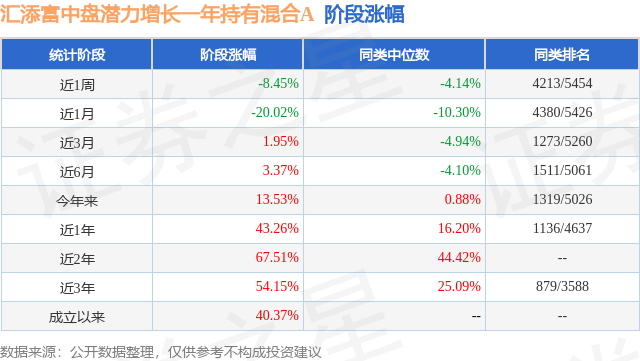
从业绩表现来看,汇添富中盘潜力增长一年持有混合A基金过去一年净值涨幅为-5.67%,同类基金过去一年净值涨幅中位数为-9.59%。而基金过去一年的最大回撤为-41.28%,成立以来的最大回撤为-41.28%。
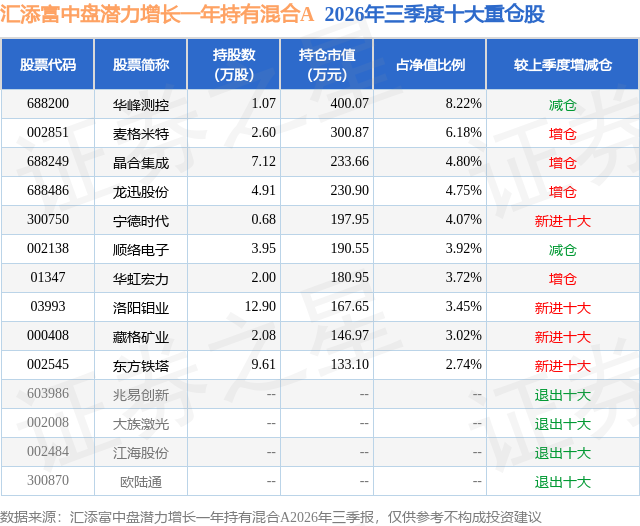
从基金规模来看,汇添富中盘潜力增长一年持有混合A基金2026年三季度公布的基金规模为0.43亿元,较上一期规模5616.31万元变化了-1284.76万元,环比变化了-22.88%。该基金最新一期资产配置为:股票占净值比73.58%,无债券类资产,现金占净值比26.69%。从基金持仓来看,该基金当季前十大股票仓位达44.87%,第一大重仓股为华峰测控(688200),持仓占比为8.22%。
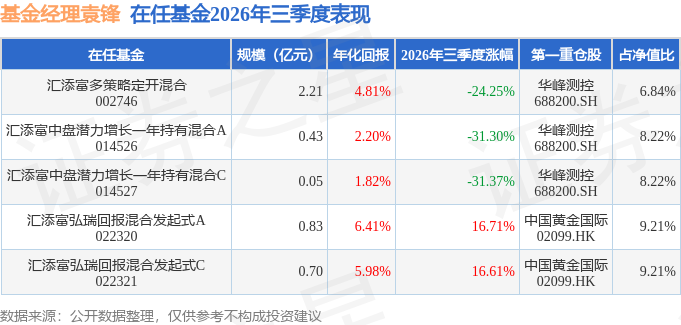
汇添富中盘潜力增长一年持有混合A现任基金经理为袁锋。其中在任基金经理袁锋已从业3年又84天,2023年8月7日正式接手管理汇添富中盘潜力增长一年持有混合A,任职期间累计回报为15.8%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为汇添富弘瑞回报混合发起式A(022320),季度净值涨幅为16.71%。
对本季度基金运作,基金经理的观点如下:2026年三季度,市场在二季度AI极致行情之后迎来显著的内部结构再平衡,前期"科技单边吸血、多数行业普跌"的割裂式行情有所收敛,市场主线由普涨的AI板块转向科技内部深度分化、部分顺周期资源品修复、内需板块继续底部震荡。整体波动明显放大,业绩兑现成为行情核心标尺,纯题材炒作标的迎来估值收缩,具备真实订单与业绩兑现的科技龙头维持韧性。 全球层面,中东地缘局势再度出现反复,区域摩擦升级带动原油价格自二季度76美元/桶左右的均价再度反弹到三季度的90.93美元/桶,布伦特原油一度逼近110美元/桶高位。海外货币政策方面,美联储已于2026年9月16日将联邦基金利率目标区间上调25个基点至3.75%~4.00%,后续是否加息高度依赖于美国未来的经济数据表现,尤其是通胀数据(如CPI、PCE)以及劳动力市场变化。美债收益率高位震荡,美元保持强势,离岸市场风险偏好持续承压,港股延续弱势。全球AI资本开支依旧维持高景气,但市场开始区分真实落地订单与远期预期,全球科技板块内部分化加剧。全球经济延续"美国经济韧性较强、欧元区复苏乏力、新兴市场外需保持韧性"的格局。 市场指数层面,A股与港股表现继续分化,大盘与小盘风格再平衡。前期涨幅巨大的科创成长指数进入震荡消化阶段,宽基指数表现分化,港股表现优于A股。上证指数下跌6.16%,深证成指下跌20.47%,创业板指数下跌27.80%,沪深300指数下跌12.49%,中证2000指数下跌11.08%;港股市场三季度迎来反弹,恒生指数季度上涨7.57%,恒生国企指数上涨8.76%,恒生科技指数下跌4.88%。 从行业表现来看,申万31个一级行业中,三季度上涨板块数量回升至12个,19个板块下跌。行业内部出现明显分化,投资者开始切换到高股息资产中,受油价上涨的影响,煤炭、石油石化板块反弹较大,同时银行和交通运输板块的高股息属性得到投资者的青睐。上半年暴涨的科技板块大幅回调,电子(下跌32.65%)、通信(下跌28.72%)、建材(下跌26.10%)、电力设备(下跌23.73%)以及机械设备(下跌21.11%)跌幅较大。 2026年三季度,国内经济延续结构性特征,总量增速小幅回落,GDP同比增速落在4.4%-4.7%区间,经济增长依旧依靠外需与高技术制造业投资拉动,内需修复节奏仍偏缓慢,地产链条仍是主要拖累。外需方面,7-8月美元计价出口同比增长分别达到23.9%和25%,7月以美元计价的出口总值达到3978.52亿美元,8月则进一步攀升至4014.4亿美元,创下历史同期高位。出口高速增长的主要驱动力是集成电路等AI产业链产品,相关产品的涨价驱动了出口额的加速增长;此外,汽车及高科技产品也保持了强劲的市场需求。消费端,7月和8月社零总额同比增长0.6%和0.4%,前8个月社零增速微1.1%,内需修复依旧偏弱。服务消费保持相对韧性,但商品消费分化,可选消费需求不足,居民预防性储蓄意愿仍较高,促消费政策持续落地但传导存在时滞。 报告期内,本组合的整体仓位从二季度的平均91.28%降到了三季度的80.63%,根据宏观经济变化、地缘政治因素以及行业发展情况对仓位进行大幅度的调整。纵贯整个三季度,本组合的整体结构依然保持着成长组合,但整体平均仓位下降了10%,用低仓位去防守,同时用成长的结构防止市场的反弹。组合整体超配了电子、电力设备、机械设备,三季度组合整体跑输合同基准,组合里正收益是来自配置较低的银行和轻工制造,高仓位配置的电子、电力设备、机械设备、和基础化工都录得大幅的回撤。 展望2026年四季度,在经历了二季度的AI吸血效应以及三季度AI大幅的回撤,投资者对投资结构的不断再平衡。四季度是全年业绩收官期,业绩能持续超预期的科技公司会持续的上涨,前期蹭概念的伪AI股票会随着业绩期的来临而波动加剧。前三季度上涨的行业目前只有8个,包括电子、通信、煤炭、建材、石油石化、公用事业和银行。电子和通信板块的表现取决于AI的发展进度,煤炭和石油石化板块的表现取决于中东地缘政治的变化。本组合在策略上采取低仓位的成长组合来平衡市场的涨跌,配置的主要仓位在代表长期产业趋势、具备高成长性的科技成长板块以及受益于AI的产业链;同时部分配置估值处于低位、具备安全边际的顺周期或防御型板块(如部分资源品、高股息资产),希望在追求收益的同时控制回撤风险。四季度的投资主线:1)在估值都很高的科技板块,倾向持有行业卡位好、AI收入占比高、市场空间大、技术实力强的公司;2)增加有色金属的持仓,美联储在美债收益率居高不下的情况下大幅加息的可能性不大,有色金属里面的金和铜板块的估值较低,过去一段时间跌幅较大;3)半导体产业链,包括半导体设备公司、芯片设计公司和晶圆厂。
本文数据来源于汇添富中盘潜力增长一年持有混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




