证券之星消息,日前长江聚利债券型C基金公布三季报,2026年三季度最新规模0.12亿元,季度净值涨幅为-4.29%。
从业绩表现来看,长江聚利债券型C基金过去一年净值涨幅为-5.77%,同类基金过去一年净值涨幅中位数为0.33%。而基金过去一年的最大回撤为-8.54%,成立以来的最大回撤为-8.54%。
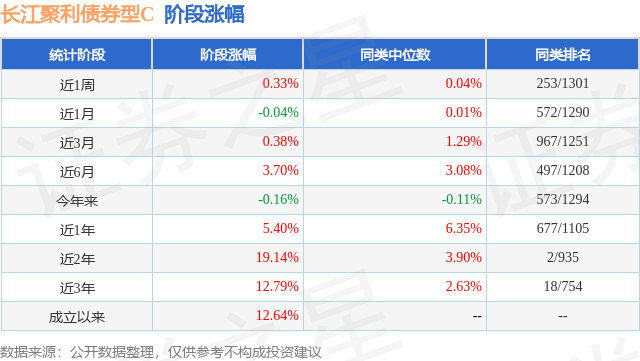
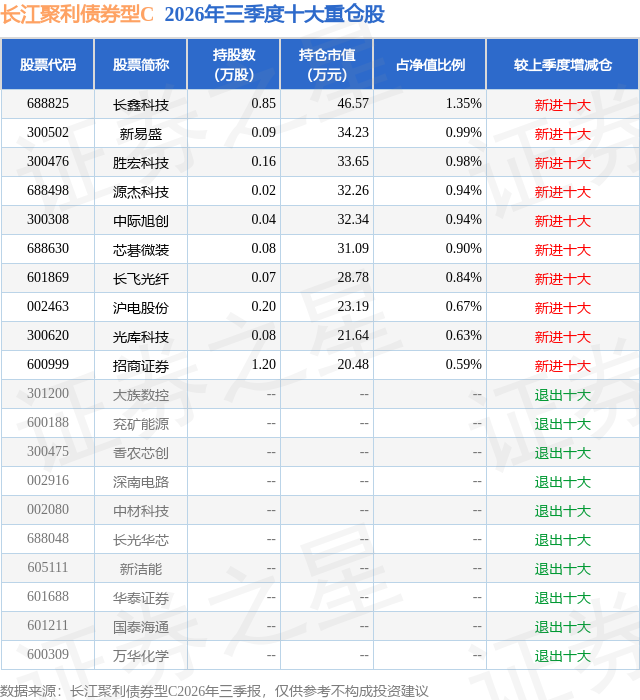
从基金规模来看,长江聚利债券型C基金2026年三季度公布的基金规模为0.12亿元,较上一期规模1579.2万元变化了-353.63万元,环比变化了-22.39%。该基金最新一期资产配置为:股票占净值比16.16%,债券占净值比94.98%,现金占净值比1.15%。从基金持仓来看,该基金当季前十大股票仓位达8.83%,第一大重仓股为长鑫科技(688825),持仓占比为1.35%。
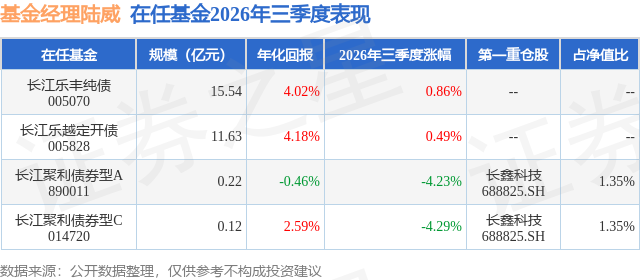
长江聚利债券型C现任基金经理为陆威。其中在任基金经理陆威已从业7年又199天,2025年10月30日正式接手管理长江聚利债券型C,任职期间累计回报为-6.77%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为长江乐丰纯债(005070),季度净值涨幅为0.86%。
对本季度基金运作,基金经理的观点如下:进入三季度,海外方面,美国通胀黏性凸显,美联储9月议息会议加息25个基点至3.75%—4.00%,为2023年以来首次加息,10年期美债收益率一度突破5%。欧央行、日本央行同月各加息25个基点,全球利率中枢同步抬升,对国内货币政策形成一定外部约束。国内方面,经济延续弱修复,内需与实体融资需求偏弱,地产仍在筑底。货币政策维持流动性合理充裕,DR007均值约1.41%,紧贴政策利率运行;9月末PSL利率下调25个基点至1.5%并落地房贷贴息政策,结构性宽松信号明确。 债券市场方面,三季度基本面弱现实与货币宽松预期主导长端利率下行,收益率曲线显著平坦化,全季行情大致可分为三个阶段:7月,跨季后资金面平稳,配置力量推动10年期国债收益率由1.74%逐步回落至1.71%附近,月内权益市场深度调整一度引发"固收+"产品赎回担忧,但利率债受冲击有限;8月,经济数据走弱强化宽松预期,10年期国债收益率突破1.70%关口,中旬一度触及1.66%的年内低点;9月,政府债供给放量叠加跨季扰动,短端资金面边际收敛,1年期国债收益率上行约10个基点至1.23%附近,长端则在1.67%—1.70%区间窄幅震荡,季末PSL降息等结构性宽松政策落地,10年期收于1.675%附近。总体来看,30年期国债收益率由2.25%下行至2.12%左右,10Y-1Y期限利差由约61个基点压缩至45个基点,平坦化特征突出。供给端,三季度利率债净融资约3.6万亿元,维持较高强度,但银行、保险等配置盘需求稳定,一级市场认购倍数保持高位,资产荒格局延续,有效限制了收益率的上行空间。信用债方面,各等级、各期限利差延续收窄,中低等级收窄幅度更大,期限利差亦同步压缩,全季无新增首次违约主体,但地产债违约规模环比有所上升,资质下沉仍需审慎。转债与权益方面,三季度A股自前期高位明显调整:7月市场即出现较深回调,此后在高位板块获利了结与海外加息预期升温的共振下,前期领涨的科技成长板块回撤较大,市场风格向防御切换,红利与价值风格相对占优。转债市场跟随正股调整,转股溢价率自高位明显压缩,市场成交热度逐月回落;不过由于债底支撑和自身估值韧性,转债整体回撤幅度小于正股,仍体现出一定的防御属性,低价、高评级品种表现相对稳健。 报告期内,本基金根据宏观经济形势与债券市场走势灵活调整组合结构,适度拉长久期,保持合理的杠杆水平,积极参与利率债的波段操作,并择优配置中高等级信用债。 展望四季度,海外加息周期对国内市场的扰动仍需关注,国内经济弱修复格局下货币政策预计保持宽松取向,债券供给压力与年末止盈情绪或带来阶段性波动,但资产荒逻辑未改,利率上行空间受限。本基金将继续保持中性偏积极的久期策略,持续聚焦中高等级信用债,严控信用风险,同时把握转债、股票市场调整后的结构性配置机会,在合适的时机上尝试去捕捉权益反弹的投资空间。
本文数据来源于长江聚利债券型C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



