证券之星消息,日前博时中证光伏产业ETF联接A基金公布三季报,2026年三季度最新规模0.25亿元,季度净值涨幅为-24.08%。
从业绩表现来看,博时中证光伏产业ETF联接A基金过去一年净值涨幅为-22.55%,同类基金过去一年净值涨幅中位数为-10.16%。而基金过去一年的最大回撤为-38.61%,成立以来的最大回撤为-61.08%。

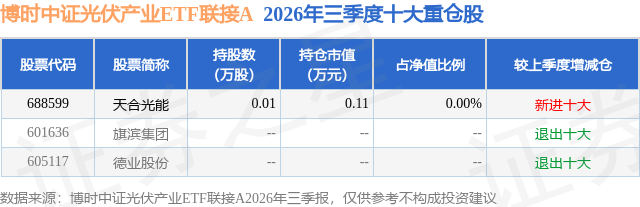
从基金规模来看,博时中证光伏产业ETF联接A基金2026年三季度公布的基金规模为0.25亿元,较上一期规模3140.7万元变化了-652.6万元,环比变化了-20.78%。该基金最新一期资产配置为:无股票类资产,无债券类资产,现金占净值比6.28%。从基金持仓来看,该基金当季前十大股票仓位达0.0%,第一大重仓股为天合光能(688599),持仓占比为0.0%。
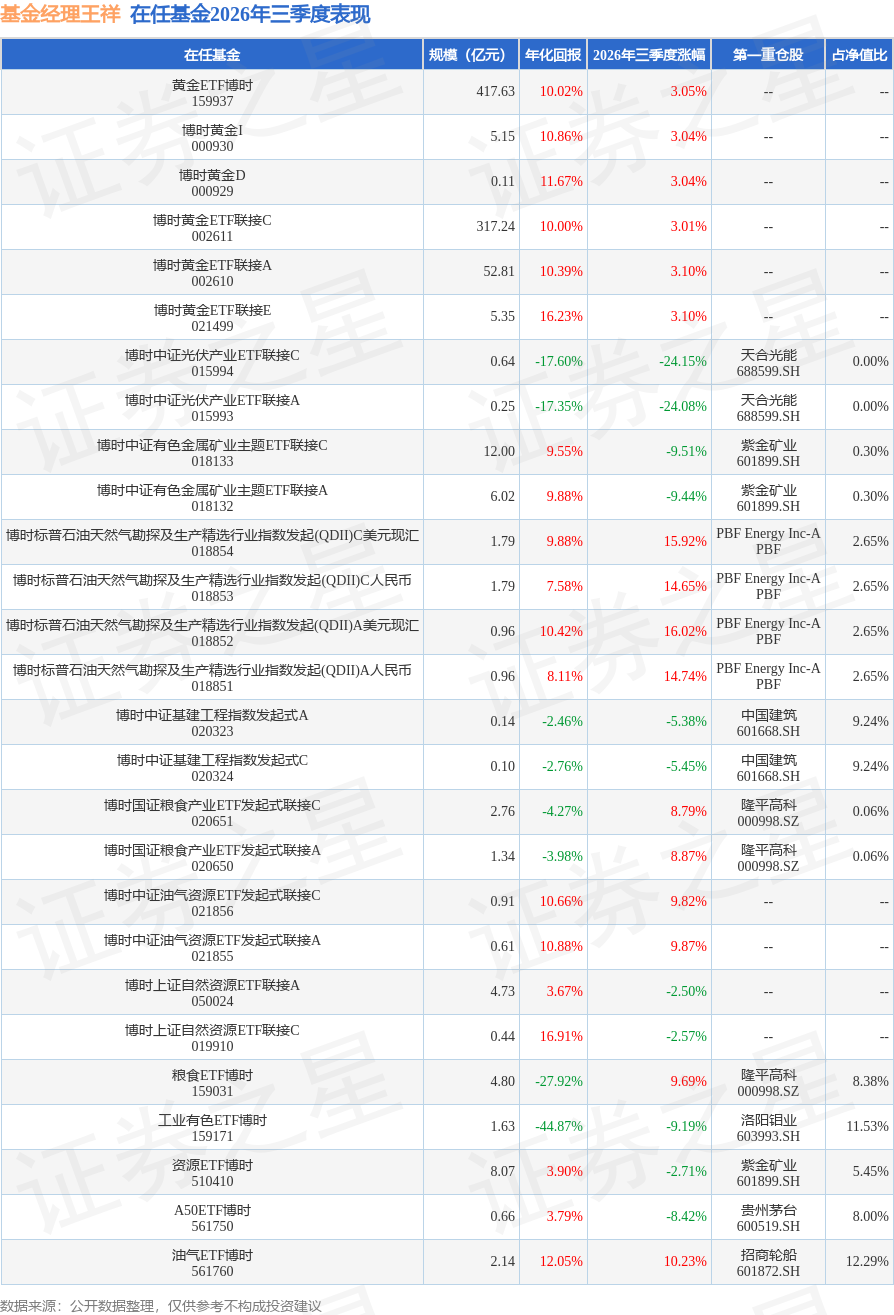
博时中证光伏产业ETF联接A现任基金经理为王祥。其中在任基金经理王祥已从业9年又363天,2022年8月16日正式接手管理博时中证光伏产业ETF联接A,任职期间累计回报为-55.87%。目前还管理着27只基金产品(包括A类和C类),其中本季度表现最佳的基金为博时标普石油天然气勘探及生产精选行业指数发起(QDII)A美元现汇(018852),季度净值涨幅为16.02%。
对本季度基金运作,基金经理的观点如下:2026年三季度A股高位回落,风格由科技成长急速切向红利与资源。季初承接二季度末高度集中的科技行情,6月下旬科技板块成交占比升至历史极值区间,7月起出现系统性调整,并呈"科技→中小盘→全市场"的递进特征;8月市场围绕"景气科技+资源品涨价"两条主线修复;9月进入风格再平衡,前期强势方向再度走弱。市场交投明显降温,三季度两市日均成交额约22781亿元,其中7月日均27032亿元,9月降至18336亿元;截至2026年9月29日,全市场融资融券余额25904.87亿元,亦较二季度明显回落。 本季市场调整的主因并非国内基本面恶化,而是海外科技波动、全球AI交易去杠杆与A股科技板块拥挤度过高三者叠加。6月下旬美联储点阵图转向年内加息,市场又传出大型科技公司拟出售多余算力,进入7月后海外存储龙头业绩预测不及预期,韩国收紧存储芯片相关杠杆ETF交易规则并上调保证金比例,日韩市场同步去杠杆,费城半导体指数持续下行,情绪沿跨境产业链传导至A股半导体与存储板块。同时,7月中报披露窗口使市场从"交易预期"转向"交易验证",前期涨幅居前的AI算力、半导体设备、消费电子领跌,多个科技子板块单月回调幅度超30%。政策端,光伏"反内卷"标准与价格合规要求陆续落地,《扩大消费"十五五"规划》出台,为部分低位方向提供支撑。 代表A股光伏产业链相关公司表现的中证光伏指数,在三季度大幅下跌26.29%,在行业板块中表现较弱。报告期内指数面对政策与基本面的反向拉扯。政策端是主要的多头线索。2026年光伏行业进入反内卷政策密集落地期:6月《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准发布,7月《光伏行业成本核算模型通则》团体标准出台,随后主管部门召开价格合规指导会议;受政策推动,硅料企业集体暂停报价,8月主要环节产品价格回升,组件企业对毛利率修复的预期改善。但行业基本面与需求端则构成拖累。受136号文影响,2026年1-5月国内新增装机同比下滑超过60%,CPIA预计全年国内新增装机约180-240GW;SolarPowerEurope预计2026年全球新增装机约612GW,均同比下滑;供给端产能过剩仍然严峻,多晶硅环节开工率不到40%,行业库存高企。同时,光伏所属的电力设备板块三季度下跌23.73%,位居申万一级行业跌幅前列,指数作为成长赛道核心资产在风格切换中放大了跌幅。 四季度行业的核心变量仍是反内卷政策的落地强度。能耗强制性国家标准将于2027年正式执行,行业约30%的产能难以升级至满足三级能效要求,高功率改造需投入每GW4000-7000万元,二三线企业在亏损中跟进提效的难度较大,落后产能出清预期有望延续。价格层面,机构普遍认为若组件、硅料涨价能够向下游电站顺价,主产业链及玻璃有望环比减亏,盈利修复节奏取决于顺价能力。 本基金作为一只被动策略的指数基金,会以最小化跟踪误差为目标,紧密跟踪标的指数。
本文数据来源于博时中证光伏产业ETF联接A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



