证券之星消息,日前华宝收益增长混合C基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为-2.09%。
从业绩表现来看,华宝收益增长混合C基金过去一年净值涨幅为-6.28%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-11.3%,成立以来的最大回撤为-42.06%。
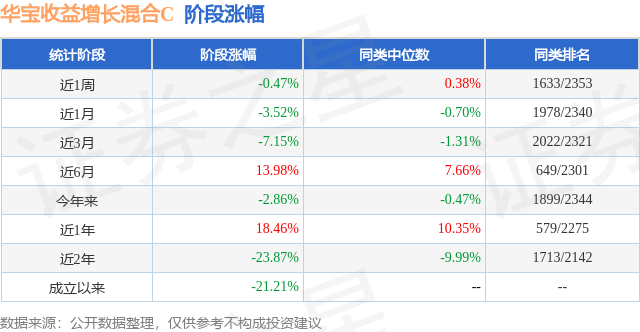
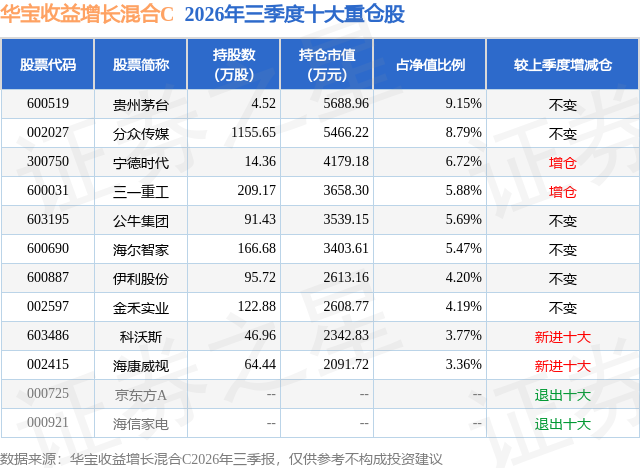
从基金规模来看,华宝收益增长混合C基金2026年三季度公布的基金规模为0.0亿元,较上一期规模33.56万元变化了-3.18万元,环比变化了-9.48%。该基金最新一期资产配置为:股票占净值比90.03%,无债券类资产,现金占净值比13.03%。从基金持仓来看,该基金当季前十大股票仓位达57.22%,第一大重仓股为贵州茅台(600519),持仓占比为9.15%。
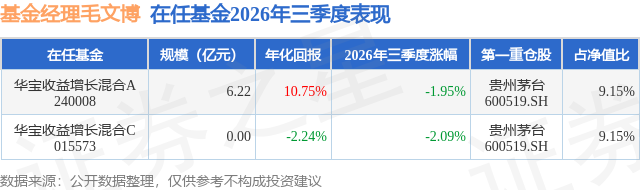
华宝收益增长混合C现任基金经理为毛文博。其中在任基金经理毛文博已从业11年又206天,2022年4月22日正式接手管理华宝收益增长混合C,任职期间累计回报为-9.52%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度基金仓位在季度末相对于二季度变化不大,操作主要集中在结构上。我们根据风险收益比调整了部分电子相关的股票,因为ESG因素减持了汽车零部件持仓,增加了工程机械的配置,建材、食品饮料和电力设备新能源的持仓也略有增加。 u3000u3000上半年,市场资金在少数几个方向上高度拥挤。到了三季度,这种拥挤以回撤的方式释放,带来市场波动。市场是无法预测的,我们并不知道市场今天、下周或者下个月会发生什么,也不知道低估的股票什么时候会得到重估。因此我们只能将全部精力集中在对企业商业模式、经营周期位置、长期价值和安全边际的判断上。 u3000u3000我们对上半年股价超越内在价值较多的部分持仓逐步做了调减,一些公司我们依然非常看好其长期前景,并认为其长期自由现金流非常确定。但题材性的刺激,导致了其市值快速上涨,我们需要减少这种趋势性资金堆积带来的股价波动风险,因此我们选择了降低持仓,控制风险敞口。我们会时刻关注这些公司的定价水平,以寻找具有安全边际的价格。 u3000u3000汽车零部件的减持包含ESG方面的考量。一些非常优秀的制造业公司,出现了ESG方面不利的情况。这让我们感到非常惋惜。公司治理和社会责任,对于一家志向远大的公司而言是不可或缺的,因此我们做了一些减持操作,并保持观察。希望企业能够吸取教训,以此为契机提升公司的ESG水平,为长远发展做好准备,这也是任何一个渴望走向伟大的企业的必经之路。 u3000u3000工程机械是本季度的主要增持方向,行业的发展与我们判断一致,出口已经超过内销成为增长的主要来源。工程机械的强周期特征,正在被存量机械的替换周期和出口比重的提升所减弱。周期性减弱意味着波谷被抬高了。但在内销上,房地产在国民经济中占比下降较多,因此波峰的抬高幅度需要观察。无论如何,自由现金流波动性下降,以及中枢提高都是我们乐于看到的。 u3000u3000建材、食品饮料和电力设备新能源的持仓有略微的增加。这些公司的股价经过长期下跌之后,自由现金流回报已经处在这样的位置:用比较保守的假设,就能看到可观的长期回报,而行业景气本身仍然低迷。在周期低点买入这样的公司,往后能赚到三部分的收益:一部分是企业自由现金流带来的回报,第二部分是企业沿着长期增长线自然增长的所带来的自由现金流的提高,第三部分是从景气低点回到正常水平的修复收益。其中一些公司的增长率相对于以前有比较明显的下降,但只要自由现金流健康、价格足够合理,同样值得买入。企业的价值取决于全生命周期的自由现金流贴现,增长率并不是回报的来源,而是通过影响自由现金流影响企业价值。 u3000u3000整个三季度,我们在下跌的市场里保持了仓位的稳定,并在结构上向价格与内在价值错位的方向移动。市场先生是一个疯子,他时而亢奋时而沮丧。我们无法预测他的情绪什么时候转变,但也不需要怀疑他的情绪是否会转变。我们所能做的,仍然是可知范围内的事:找到可知的、具有类特许经营权特征,或者具有很强的持续差异化竞争优势的企业,观察管理层是否值得信任,在具有安全边际的价格买入和持有。
本文数据来源于华宝收益增长混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



