证券之星消息,日前申万菱信智能驱动股票C基金公布三季报,2026年三季度最新规模28.94亿元,季度净值涨幅为-19.67%。
从业绩表现来看,申万菱信智能驱动股票C基金过去一年净值涨幅为61.89%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-35.44%,成立以来的最大回撤为-40.29%。
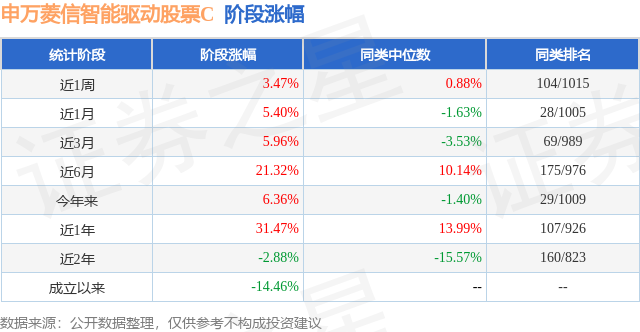
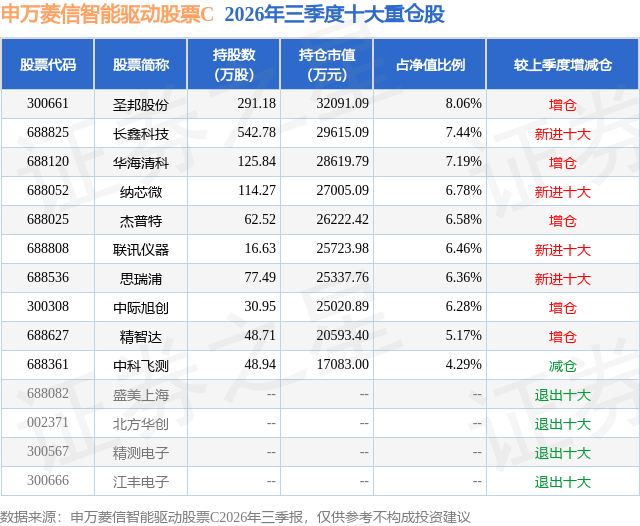
从基金规模来看,申万菱信智能驱动股票C基金2026年三季度公布的基金规模为28.94亿元,较上一期规模33.52亿元变化了-4.58亿元,环比变化了-13.68%。该基金最新一期资产配置为:股票占净值比81.54%,无债券类资产,现金占净值比18.75%。从基金持仓来看,该基金当季前十大股票仓位达64.61%,第一大重仓股为圣邦股份(300661),持仓占比为8.06%。
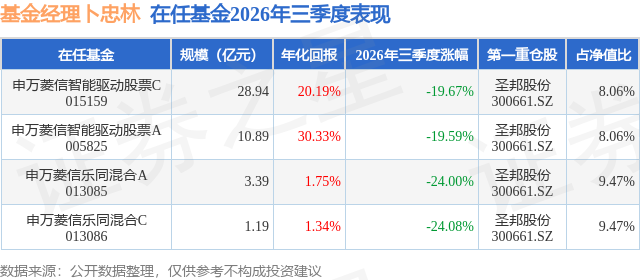
申万菱信智能驱动股票C现任基金经理为卜忠林。其中在任基金经理卜忠林已从业2年又13天,2024年10月16日正式接手管理申万菱信智能驱动股票C,任职期间累计回报为200.95%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,全球股市经历了AI产业革命以来一次较大调整,A股也不例外。以AI算力基建为代表的科技板块跌幅较大,红利、价值等方向获得了更多关注。除了美债利率创出新高、美联储重新加息等全球宏观因素外,市场对于AI的发展前景也出现了更多分歧。 我们对AI的发展前景依然充满信心,但同时认为,中短期需要在投资组合结构和仓位管理上做好一定的防御措施,以期应对市场情绪的大幅波动和对基金净值可能造成的影响。 过去,AI产业的机会主要围绕算力基础设施领域展开。Coding Agent带动了模型商业化进程加速,进而驱动模型厂商和CSP(云服务提供商)等主体持续超前投入算力基础设施建设,后者在部分环节的订单能见度有望延续。 然而,二季度以来,模型厂商之间竞争的加剧开始对这一投资范式形成挑战。中国的开源模型,如GLM-5.3和Kimi K3,在能力上已基本接近海外闭源模型的部分高端产品,如Claude Opus和GPT-Sol。越来越多的企业客户开始重视性价比,而不再一味追求使用最前沿的Fable和Astra系列模型。这一变化带来的直接结果是,闭源模型ARR(年度经常性收入)的环比增速开始阶段性趋缓,市场情绪随之回落,并开始考虑AI商业化以及Capex(资本开支)的可持续性。但我们认为产业发展逻辑并没有发生根本变化。合理的竞争能够促进模型生态的繁荣与技术迭代加速,也有利于AI应用的进一步普及。 回归本质,市场之所以愈发容易出现大幅波动,或与二级市场的预期演绎过快有关。远期Capex预期的可信度,必须建立在ARR持续高速增长的基础之上。 AI的蓬勃发展也带来了更多外部挑战。首先是网络安全问题,AI模型已经展现出突破现有安全防护机制的能力,并出现了相关案例,因此头部模型厂商也开始主动呼吁加强模型监管。其次,AI基础设施建设带来的巨额融资需求,已经在一定程度上推高了美国债券市场的融资利率,并可能进一步影响美债市场及其他市场主体的融资成本。最后,数据中心对电力、水资源等公共资源的大量占用,引发了美国不少社区居民的反对,也逐渐成为美国中期选举的重要议题。 分歧能够帮助我们更加立体地理解AI产业。虽然面临前面提到的诸多困难与挑战,但我们同时也看到了不少令人兴奋的进展,例如三季度推出的Muse和Dots产品。 AI从早期的Chatbot(聊天机器人),逐步演进到以Coding Agent(编程智能体)为代表的Agentic AI阶段。这些Agent能够围绕明确任务自主规划、调用工具并完成复杂工作,在编程、金融、法律、医药等领域发挥着日益重要的作用。但多数Agent仍以Session(会话)或单次任务为生命周期,同时,这些Agent通常是被动响应式的,需要由用户主动发起任务。 Muse和Dots则代表了Agent下一阶段的演进方向,即走向Persistent Agents(持久化智能体),并进一步发展为Always-on Agents(持续在线智能体):Agent能够跨会话保存状态、长期维护目标,并在外部事件或环境发生变化时主动继续执行任务。我们有机会看到真正的个人AI助理时代到来。例如,Dots可以在云端24小时持续运行,负责处理专业知识领域的工作,如帮助程序员自动发现并修复Bug;而Muse则更多面向生活、娱乐等个人事务的决策与执行,例如规划一次长途旅行,并在充分比价后协助预订机票和酒店。目前,这种个人助理式的Always-on Agent仍处于发展初期,值得我们持续观察与期待。 在组合运作上,本基金三季度适当降低了部分仓位,以应对市场的大幅波动。结构上,我们仍然看好半导体设备板块中国产化率较低的量检测设备、受益于算力通胀逻辑的后道测试等环节,以及光通信产业链中供需格局良好的模拟芯片、技术升级趋势明朗的NPO、FAU等细分环节的优质个股。 Muse和Dots的出现,也让我们将视野重新拉回到端侧硬件领域。新形态的个人AI助理,其"大脑"运行在云端虚拟机中,承担主要的计算与决策功能,而端侧硬件不再需要承担核心计算任务,更多是作为感知、连接与交互的入口。因此,我们也将开始逐步关注端侧硬件领域的新机会。 投资者情绪始终在"AI重塑产业"与"AI估值调整"之间摇摆。身处这样一个产业剧变的时代,无论是理解产业,还是投资股票,都需要保持足够的定力与耐心。
本文数据来源于申万菱信智能驱动股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



