证券之星消息,日前嘉实积极配置一年持有混合C基金公布三季报,2026年三季度最新规模0.07亿元,季度净值涨幅为-17.35%。
从业绩表现来看,嘉实积极配置一年持有混合C基金过去一年净值涨幅为-28.14%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-33.34%,成立以来的最大回撤为-36.51%。

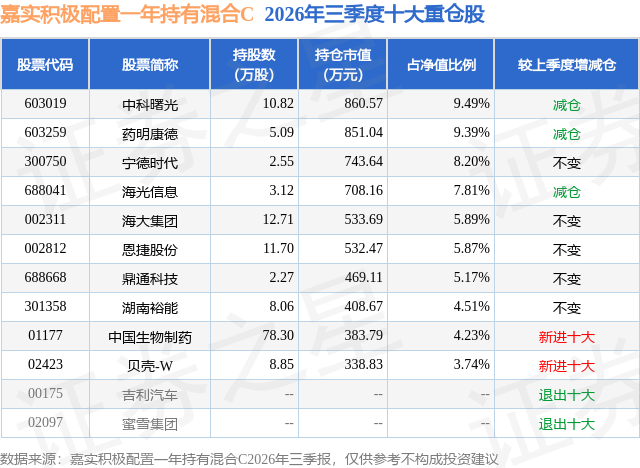
从基金规模来看,嘉实积极配置一年持有混合C基金2026年三季度公布的基金规模为0.07亿元,较上一期规模1038.27万元变化了-334.88万元,环比变化了-32.25%。该基金最新一期资产配置为:股票占净值比91.03%,债券占净值比5.75%,现金占净值比3.6%。从基金持仓来看,该基金当季前十大股票仓位达64.3%,第一大重仓股为中科曙光(603019),持仓占比为9.49%。
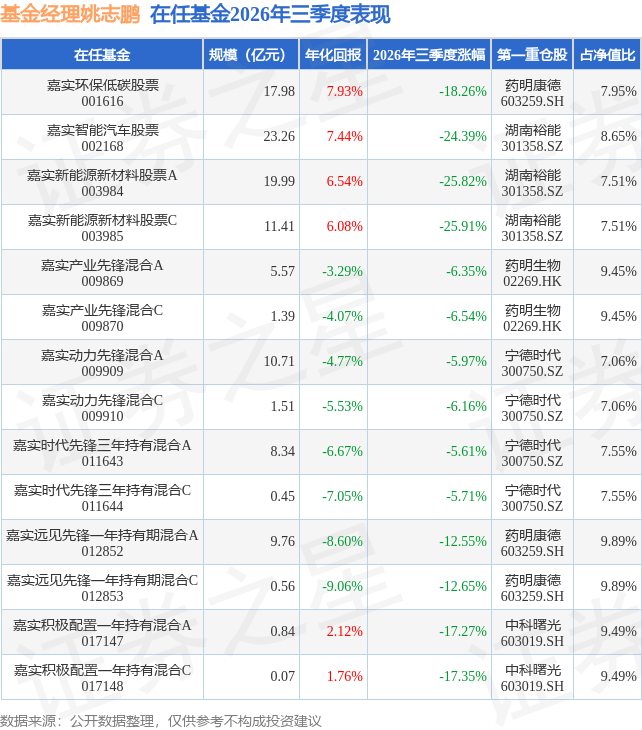
嘉实积极配置一年持有混合C现任基金经理为姚志鹏 李涛。其中在任基金经理姚志鹏已从业10年又184天,2022年11月29日正式接手管理嘉实积极配置一年持有混合C,任职期间累计回报为7.78%。目前还管理着14只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度全球与中国宏观的主线,可以概括为一句话:旧引擎的出清接近尾声,新引擎的权重首次过半,而流动性的钟摆正走向阶段性紧位。国内层面,新动能对GDP的贡献首次超过旧动能,这是一次具有历史意义的结构切换,它意味着政策的目标函数已经从托旧转向育新,财政与货币工具的投向(科技创新再贷款扩围、政策性金融工具加码、住房贷款财政贴息首次直达居民)都在验证这一转向。宽信用组合拳已经成型,但其传导存在时滞:居民信贷的实质性回暖才是信用周期真正见底的信号,我们判断这一信号将在2026年四季度至2027年逐步确认。海外层面,美联储进入加息周期,虽然市场只预期两次的加息次数,但是在仍然有粘性的通胀背景下,如果加息超预期将成为市场新的风险来源。财政与货币当局的政策张力成为新的不确定源,利率的方向由FOMC决定,托底的力度由财政部决定,当两者不一致时,利率的上行风险大于下行风险。中东地缘冲突对油价的扰动趋于常态化,能源中枢上移的概率大于回落。人民币在出口韧性与结汇需求支撑下升至两年高位,汇率已从利差定价切换至贸易项定价。三季度A股与港股经历显著调整。这次调整并非基本面的恶化,而是一次估值风险的集中释放。二季报中,我们明确指出AI硬件链(光模块/PCB/半导体)在经历2025年翻倍以上上涨后,估值分位已升至历史高位,市场定价隐含了过于完美的终局假设,透支了2027年的利润兑现;年中策略中,我们再次以产业趋势为真、估值纪律为先提示组合降低对高拥挤度成长股的暴露。三季度,这一判断得到验证,AI硬件链出现系统性估值压缩,前期涨幅越大的标的回撤越深,而业绩兑现正常、估值合理的公司(无论其属于AI链还是消费、农业、高股息)均表现出显著相对韧性。这次调整给全市场的教训是深刻的:产业趋势的正确,无法自动转化为任意价格买入的正确。当估值透支了太多未来,即便是真实的产业革命,也需要用时间和盈利来消化价格。这一课将深刻影响未来两年A股的定价范式。展望未来,市场将经历三个阶段:流动性回涌窗口(至11月中旬)→流动性最紧张阶段(至明年2月)→盈利接棒(明年春后)。我们的选股与配置,收敛为三个维度的乘法,而非加法,因为任何一维归零,结论即归零。第一维:空间决定了一笔投资的赔率。我们只参与长期渗透率曲线仍处于早期或二次爬坡的产业:智能驾驶从辅助走向侵占、储能从政策驱动走向经济性驱动、AI算力从训练走向推理与终端、中国制造从出口产品走向输出产能与标准。空间的判断必须回到第一性原理,测算渗透率天花板、单机价值量、竞争格局的三层结构。第二维:景气决定了买入的时点。我们用量化信号追踪每个产业的边际变化:排产环比、价格环比、库存水位、订单能见度、产能利用率。景气为正时,产业趋势是我们的朋友;景气为负时,再好的空间也只能左侧小仓等待。本季度我们的实践包括:电池排产连续环比为正确认Q4抢装、欧洲新能源车渗透率单月跳升确认出口拐点、乳品价盘八月底部确认后中枢上行、生猪能繁去化逼近阈值,每一个配置决策背后都有可证伪的景气信号。第三维:估值决定了这笔投资的生存概率。我们拒绝为宏大叙事支付任意价格:当估值透支未来两年以上的盈利时,无论产业趋势多么正确,我们都降低暴露;当估值跌破可验证的基本面价值时,无论市场情绪多么悲观,我们都敢于左侧。估值是三维中唯一完全由我们控制的变量。空间与景气是市场给的任务,估值是我们交的答卷。三维的乘法关系意味着:任何一维归零,结论归零。空间巨大但景气向下、景气向上但估值透支、估值便宜但空间萎缩都不是我们的持仓理由。只有三维同时为正,才构成重仓的理由;三维中两项为正、一项中性,构成标准仓;一项为负,无论其他两维多么诱人,只配观察仓。在全球流动性收紧的背景下,我们将把组合的定价纪律进一步明确为:产业趋势之上,更加强调估值与基本面的平衡。我们更偏重消费,新能源,医药和农业等估值仍处于历史低位,处于或者将进入景气周期的行业。
本文数据来源于嘉实积极配置一年持有混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




