证券之星消息,日前广发同远回报混合C基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为4.73%。
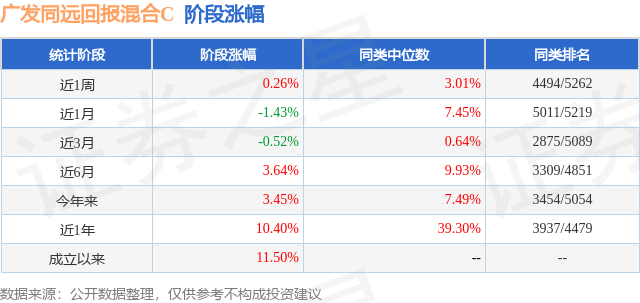
从业绩表现来看,广发同远回报混合C基金过去一年净值涨幅为-3.32%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-13.51%,成立以来的最大回撤为-13.51%。
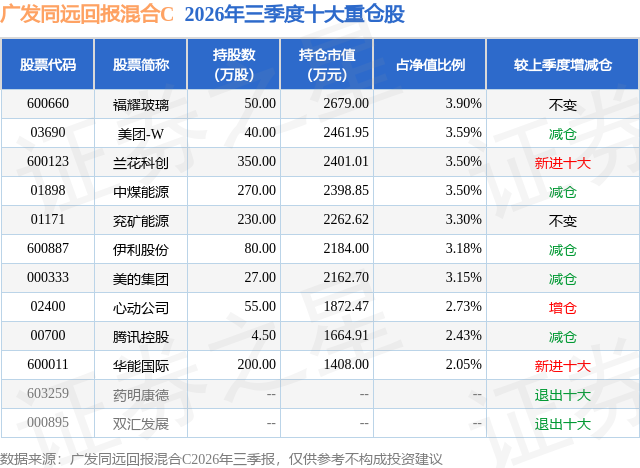
从基金规模来看,广发同远回报混合C基金2026年三季度公布的基金规模为0.0亿元,较上一期规模0.05万元变化了0.0万元,环比变化了4.74%。该基金最新一期资产配置为:股票占净值比63.2%,无债券类资产,现金占净值比37.15%。从基金持仓来看,该基金当季前十大股票仓位达31.33%,第一大重仓股为福耀玻璃(600660),持仓占比为3.9%。
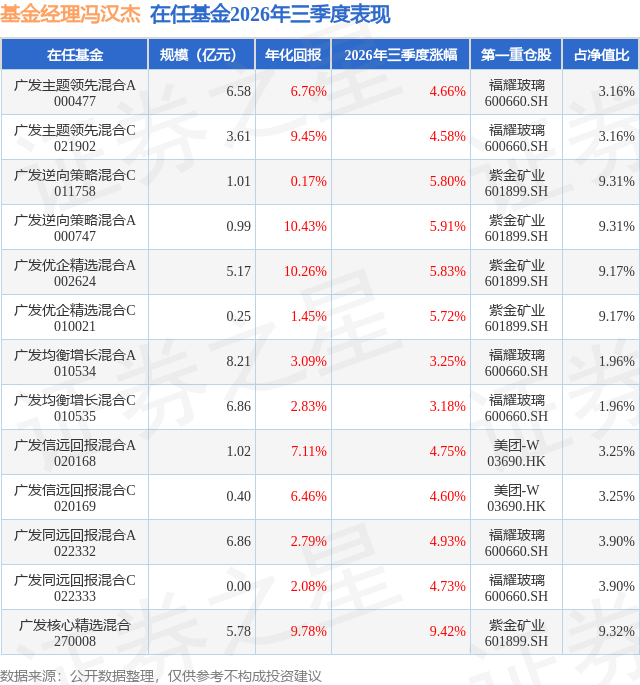
广发同远回报混合C现任基金经理为冯汉杰。其中在任基金经理冯汉杰已从业7年又108天,2025年3月6日正式接手管理广发同远回报混合C,任职期间累计回报为3.82%。目前还管理着13只基金产品(包括A类和C类),其中本季度表现最佳的基金为广发核心精选混合(270008),季度净值涨幅为9.42%。
对本季度基金运作,基金经理的观点如下:三季度内,A股市场整体下跌,各个主流指数跌幅均超过两位数,基本回吐了二季度的涨幅。而行业层面继续呈现明显分化,只是方向出现逆转,科技板块跌幅较大而传统行业出现反弹。但指数走势仍由科技板块主导。港股方面由于科技占比不高,传统行业占比相对较大,各个主流指数先涨后跌,整体仍收获涨幅。本基金三季度小幅上涨,表现好于同类基金平均水平。本基金的投资目标是追求收益和风险的平衡,力求实现在回撤可控的前提下追求尽可能高的投资收益。 三季度内,全球AI相关股票的大幅波动最引人关注。事后来看,资本开支的合理性、持续性以及AI需求的天花板受到较多质疑,叠加相关板块交易拥挤的叙事,在一定程度上解释了此轮调整。同时,AI板块内部出现了上下游股价表现的切换,资本开支预期的收缩反而对下游环节的股价表现形成一定支撑,这也解释了美股与其他市场科技指数的走势差异。不过,本基金认为,这些解释难以说明行情转折的具体时点,对精确预测帮助有限。这也恰恰反映了短期预测始终是一个极为困难的问题。 拉长视角来看,尽管较多AI相关股票已明显回调,但当前价格所隐含的基本面假设仍然偏于积极。另一方面,传统行业诸多板块虽出现了明显上涨,但如此前定期报告所言,本基金仍不认为传统行业整体具备大幅上行的基础。近两三个季度的股价大幅波动,更多受短期因素扰动;从长期价值的角度看,股价整体处于相对合理的区间,尚未出现系统性的低估机会。 宏观方面,三季度内,中国经济复苏有所放缓,内需自身回升动力仍显不足。相应地,季度末国内也出台了针对地产的支持政策,后续需持续观察政策对经济的提振力度及效果。美国经济数据则继续呈现钢丝般的紧平衡状态。宏观叙事依然胶着,降息预期与中东冲突预期反复摇摆,唯长端利率水平持续攀升。本基金认为,当前美国经济运行于一个较为特殊的阶段,诸多传统的短期分析框架的有效性下降。例如,由经济数据变化推导货币政策、由货币政策变化推导长端利率、再由长端利率推导资产价格的链条均出现阶段性失灵。这种映射关系的不断变化,正是自上而下宏观交易的难点所在。 对于宏观判断,本基金依然认为,通胀基线压力和财政可持续性的压力,在较长时间内仍然是相对确定的线索。这些压力虽然难以明确突显的时点,但会像重力一样持续地对市场施加影响。即使是过去两年受宏观影响较小的AI板块,当其资本开支越来越依赖外部融资时,所受的影响也将拉大。而从长期维度看,美国在高位维持平衡的难度将逐步上升,即使指数中科技股的权重较高,也会逐渐受到波及。考虑到美股通过高收入群体消费和AI资本开支两条路径深度嵌入本轮经济,其反身性也可能较为显著。如果这一影响真的发生,其幅度可能会超越市场预期。 三季度内,本基金操作频率较低,主要对部分涨跌幅较大的个股做了适度调整,并在煤炭行业内部以及下游行业之间做了结构性微调,整体组合仓位与结构均变化不大。展望下一阶段,本基金仍计划保持审慎的策略,直到观察到基本面的显著变化或者估值水平的全面低估。
本文数据来源于广发同远回报混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




