证券之星消息,日前英大国企改革C基金公布三季报,2026年三季度最新规模0.64亿元,季度净值涨幅为-29.57%。
从业绩表现来看,英大国企改革C基金过去一年净值涨幅为2.71%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-44.34%,成立以来的最大回撤为-44.34%。

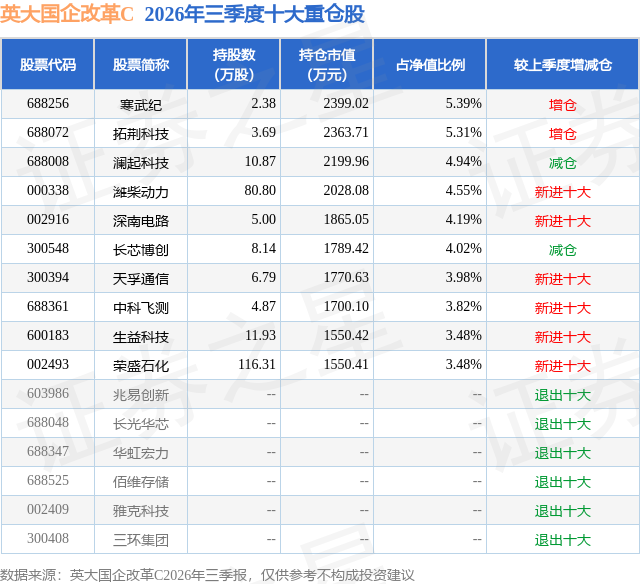
从基金规模来看,英大国企改革C基金2026年三季度公布的基金规模为0.64亿元,较上一期规模8660.66万元变化了-2220.23万元,环比变化了-25.64%。该基金最新一期资产配置为:股票占净值比89.46%,无债券类资产,现金占净值比11.86%。从基金持仓来看,该基金当季前十大股票仓位达43.16%,第一大重仓股为寒武纪(688256),持仓占比为5.39%。
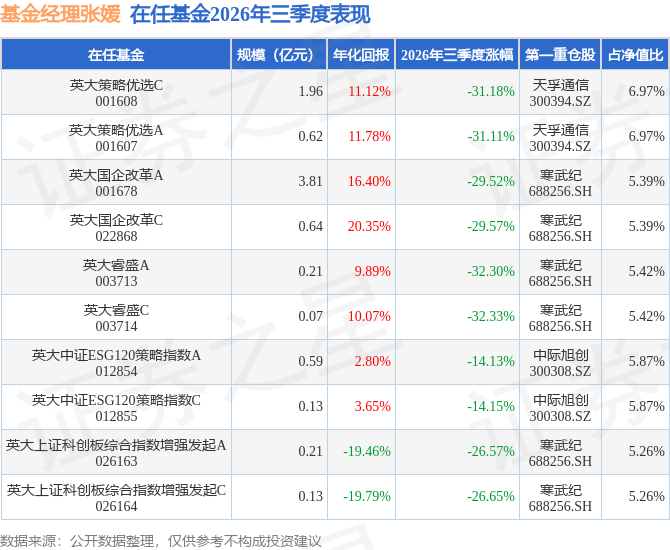
英大国企改革C现任基金经理为张媛。其中在任基金经理张媛已从业8年又281天,2024年12月16日正式接手管理英大国企改革C,任职期间累计回报为41.29%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:1、基金投资策略2026年三季度,A股市场出现较大震荡调整,整体呈现"7月急跌、8月弱反弹、9月缩量拉锯"的走势,市场风格发生显著高低切换,上半年领涨的科技成长风格大幅回撤,红利、银行等板块相对占优。从区间收益来看,申万电子、通信行业三季度分别下跌32.65%、28.72%,由上半年的领涨板块转为调整重灾区;科创50、创业板指分别下跌30.70%、27.80%,成长风格回撤显著。反观大盘权重指数相对抗跌,上证指数季度内仅回落6.16%,申万银行指数逆势上涨14.56%,公用事业指数微跌0.72%,市场呈现明显的防御化、均衡化特征。本季度市场调整由多重内外因素共振所致。外部核心诱因在于全球宏观周期切换,发达国家逐步步入经济修复小周期,货币政策整体由降息周期转向加息周期。9月17日美联储宣布加息25个基点,联邦基金利率目标区间升至3.75%至4.00%,为2023年7月以来首次加息;10年期美债收益率一度站上5.587%,为2004年以来高位,持续压制全球流动性与风险偏好,高估值成长板块估值承压明显。内部层面,二季度经济增速低预期,经济修复的结构性显著。A股市场方面,交易结构过于集中,7月科技叙事出现波动,遂即引发市场的较大调整;8月市场虽出现超跌反弹,但并未形成趋势,反弹未能延续;9月市场进入缩量拉锯阶段,A股日均成交额自6月的3.13万亿元持续退潮,截至9月30日两市成交约1.45万亿元。资金偏好发生一定转变,市场告别科技成长一枝独秀的格局,转向"估值合理+业绩兑现"的谨慎风格。报告期内,组合偏科技成长仓位出现较大调整,过程中,整体仓位并未大幅调整,而是从增强个股估值考量、业绩落地、逆向投资等角度,对组合的行业配置及个股配置进行部分调整。展望四季度,市场在三季度的深度调整后,系统性风险得到相对释放,整体估值吸引力回升,包括科技板块在内很多品种的估值性价比逐步显现,从基本面业绩支撑角度看,四季度市场不必过度悲观。同时也需警惕海外利率中枢高位运行、地缘政治扰动等因素对市场风险偏好的阶段性压制,预计市场波动率中枢仍将高于上半年。后续操作,重点关注三季报业绩成色、海外利率路径演变以及节后资金回流力度。配置层面,基金将较上一季度加强均衡性配置,围绕"产业趋势+业绩兑现"进行配置:一是AI基础设施中景气确定性较强的环节,如光通信、PCB等;二是创新药等进入基本面验证阶段的成长方向;三是电网设备、石化化工等供需格局改善、业绩向好的领域;同时,关注银行、公用事业等红利资产的中长期防御与配置价值。2、三季度运作分析报告期内,基金的整体运作基于权益投研自身所坚持的深度研究和价值发现的理念,开展投研工作。基金股票投资比例的中枢维持在85%左右,投资方式结合自上而下的配置策略与自下而上筛选"科技引领+PPI修复"逻辑,优先估值合理的优质标的。具体行业方面超配电子、通信行业,并少量配置机械制造、化工、电力设备等行业。展望四季度,市场在三季度的深度调整后,系统性风险得到相对释放,整体估值吸引力回升,包括科技板块在内很多品种的估值性价比逐步显现,从基本面业绩支撑角度看,四季度市场不必过度悲观。后续,基金较上一季度将加强均衡性配置,围绕"产业趋势+业绩兑现"进行个股筛选,重点关注AI硬件、创新药、化工、电力与电力设备等相关产业链标的。
本文数据来源于英大国企改革C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



