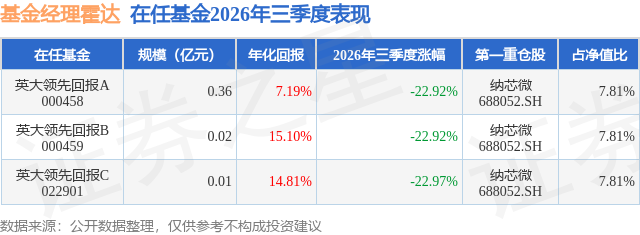
证券之星消息,日前英大领先回报C基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-22.97%。
从业绩表现来看,英大领先回报C基金过去一年净值涨幅为-4.18%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-39.25%,成立以来的最大回撤为-39.25%。

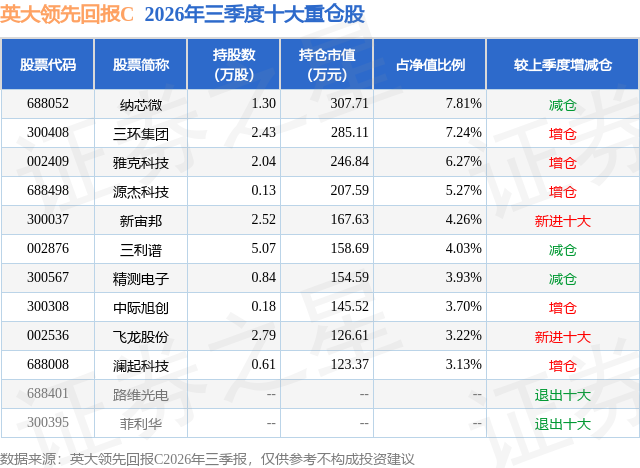
从基金规模来看,英大领先回报C基金2026年三季度公布的基金规模为0.01亿元,较上一期规模72.35万元变化了-20.75万元,环比变化了-28.68%。该基金最新一期资产配置为:股票占净值比88.66%,无债券类资产,现金占净值比6.68%。从基金持仓来看,该基金当季前十大股票仓位达48.86%,第一大重仓股为纳芯微(688052),持仓占比为7.81%。
英大领先回报C现任基金经理为霍达。其中在任基金经理霍达已从业3年又264天,2025年1月3日正式接手管理英大领先回报C,任职期间累计回报为34.65%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:(一)基金投资策略 u3000u30002026年三季度,中国经济仍处于筑底企稳阶段。宏观经济数据显示,1-8月规模以上工业增加值同比增长5.3%。其中,计算机、通信、铁路船舶等高技术制造业增长较快,食品、通用设备、专用设备制造业增长良好,电气机械和器材、汽车制造业增速有好转。1-8月规模以上工业企业实现利润总额同比增长15.7%,较前期略有回落。其中股份制企业实现利润总额增速最高,国有控股企业、私营企业增长稳健,外商及港澳台投资企业小幅增长。分行业看,计算机、通信和其他电子设备制造业利润同比增长109.9%,保持高速增长;有色金属冶炼和压延加工业增长82.9%,化学原料和化学制品制造业增长51%,增速较前期放缓;石油和天然气开采业、煤炭开采和洗选业等,增长稳健;酒、饮料制造业、纺织服装业、家具制造业、汽车制造业等偏内需制造业,下滑明显。工业企业利润总额增长冷热不一,具有一定结构性特征。从社会消费品零售总额看,1-8月同比增长1.1%,增速有持续减缓迹象。其中,通信器材、烟酒类、食饮类、鞋帽纺织服饰等保持稳健增长;金银珠宝、汽车类、建筑及装潢、石油及制品类等持续下滑。在固定资产投资方面,1-8月同比下降7.2%。其中,第一、第二、第三产业投资增速均为负。分行业看,采矿业、交通运输行业保持增长;制造业、卫生、教育、文体等领域均下降。 u3000u3000第三季度,中国权益市场呈现波动震荡特征,主要指数震荡回落。上半年科技板块行情一枝独秀,三季度市场进入再平衡阶段,科技板块有所回调,传统及周期行业出现补涨迹象,科技与周期资源板块行情出现均值回归。 u3000u30002026年第三季度,本基金的投资操作策略为:本基金投资组合主要集中于具有新质生产力属性的行业。在市场波动调整阶段,投资组合持仓集中于经营质量优良、具备自主可控能力且成长前景明确的标的。在组合优化上,随着市场变化,降低部分因市场流动性变化而处于溢价状态的股票权重。同时,结合宏观经济条件、市场价格调整后的估值情况、及公司经营业绩情况,在市场再平衡过程中,布局估值、增长潜力占优的企业。 u3000u3000(二)投资运作分析 u3000u30002026年第三季度,中国权益市场呈现波动震荡特征。上证指数涨幅-6.16%,深证成指涨幅-20.47%,中小100指数涨幅-17.97%,创业板涨幅-27.8%。报告期内,本基金净值出现一定幅度回撤,未来本基金仍以产业链研究为基础,通过对基本面变化的跟踪,结合市场运行情况,持续优化投资组合。
本文数据来源于英大领先回报C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



