证券之星消息,日前汇泉中证A500指数量化增强C基金公布三季报,2026年三季度最新规模0.15亿元,季度净值涨幅为-13.4%。
从业绩表现来看,汇泉中证A500指数量化增强C基金过去一年净值涨幅为-8.61%,同类基金过去一年净值涨幅中位数为-6.67%。而基金过去一年的最大回撤为-21.29%,成立以来的最大回撤为-21.29%。
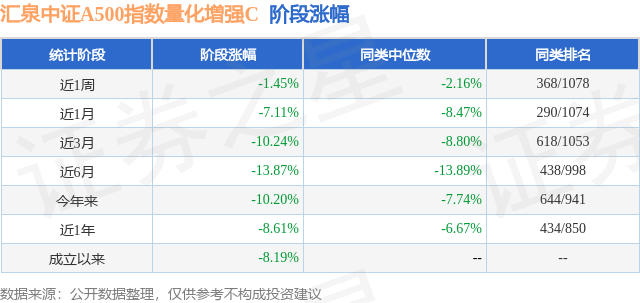
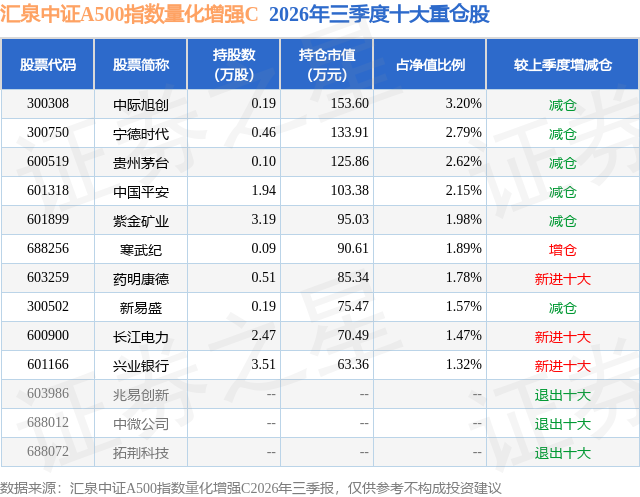
从基金规模来看,汇泉中证A500指数量化增强C基金2026年三季度公布的基金规模为0.15亿元,较上一期规模2012.87万元变化了-515.97万元,环比变化了-25.63%。该基金最新一期资产配置为:股票占净值比90.2%,债券占净值比1.98%,现金占净值比8.17%。从基金持仓来看,该基金当季前十大股票仓位达20.77%,第一大重仓股为中际旭创(300308),持仓占比为3.2%。
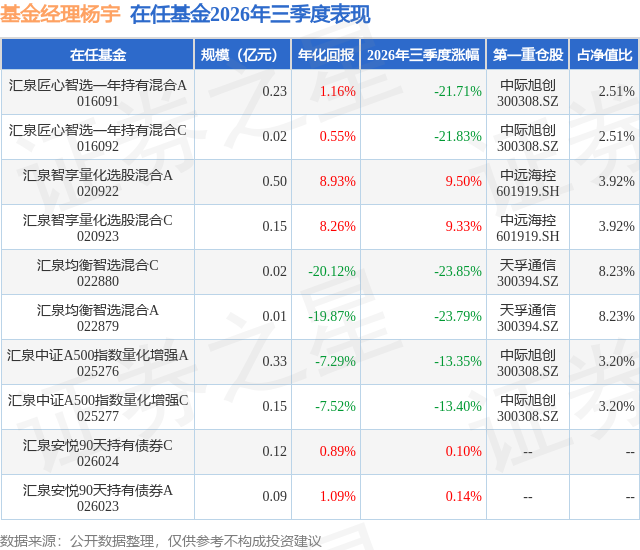
汇泉中证A500指数量化增强C现任基金经理为杨宇。其中在任基金经理杨宇已从业16年又301天,2025年9月24日正式接手管理汇泉中证A500指数量化增强C,任职期间累计回报为-8.19%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为汇泉智享量化选股混合A(020922),季度净值涨幅为9.5%。
对本季度基金运作,基金经理的观点如下:报告期内,A股市场震荡分化,风格轮动加快,科技成长与中小盘交替占优。中证A500指数覆盖各细分行业龙头,兼具成长性与分散度,估值处于合理区间,为量化增强策略提供了较好的运作环境。本基金以中证A500指数为跟踪基准,在严控跟踪误差、保持行业与市值风格贴合基准的前提下,依托量化多因子模型开展主动增强,力争获取稳健超额收益。运作层面,本基金坚持指数为本、量化增强的策略框架。底仓紧密对标指数成分股,广泛覆盖先进制造、科技、消费、周期等领域的优质中盘企业。报告期内,基金严格控制行业偏离、风格偏离和个股权重上限,杜绝风格漂移,确保组合走势与基准保持高度一致。增强操作上,本基金依托多因子选股模型、风控体系和智能交易系统开展精细化管理。选股端整合价值、成长、质量、动量、分析师预期等核心因子,通过滚动回测与动态迭代,优选基本面扎实、盈利改善、估值合理的个股适度超配;同时严格监控行业集中度、因子波动及个股尾部风险,动态调整模型参数,控制组合回撤与跟踪误差。报告期内,市场结构性行情突出,中小盘与成长风格波动加大,量化增强策略在震荡环境中较好地发挥了系统性选股优势。后续本基金将继续坚守中证A500指数增强策略,持续优化模型与风控体系,紧跟市场风格变化,在严控风险的前提下挖掘中盘细分龙头的结构性机会,力争为持有人创造持续稳定的超额收益。
本文数据来源于汇泉中证A500指数量化增强C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




