证券之星消息,日前诺安和鑫混合C基金公布三季报,2026年三季度最新规模6.91亿元,季度净值涨幅为-29.65%。
从业绩表现来看,诺安和鑫混合C基金过去一年净值涨幅为-2.23%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-40.27%,成立以来的最大回撤为-40.27%。
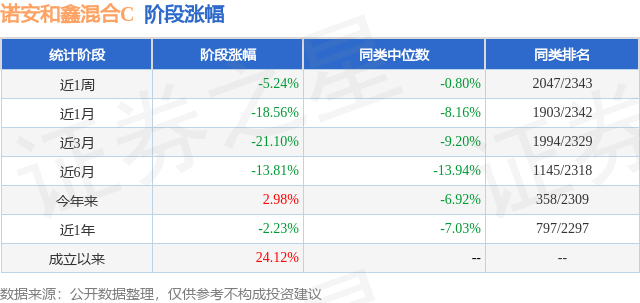
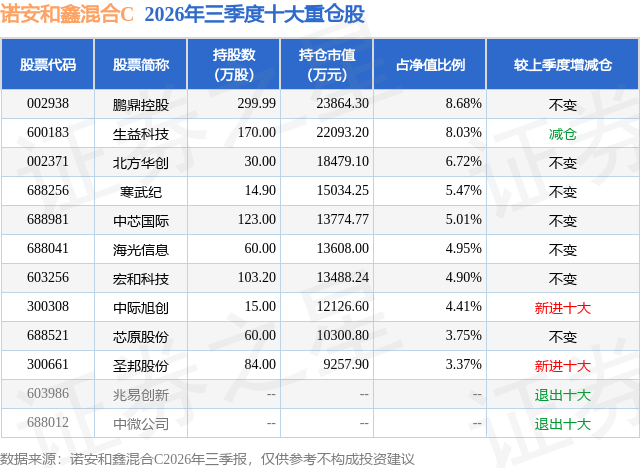
从基金规模来看,诺安和鑫混合C基金2026年三季度公布的基金规模为6.91亿元,较上一期规模17.53亿元变化了-10.62亿元,环比变化了-60.59%。该基金最新一期资产配置为:股票占净值比84.81%,无债券类资产,现金占净值比11.55%。从基金持仓来看,该基金当季前十大股票仓位达55.29%,第一大重仓股为鹏鼎控股(002938),持仓占比为8.68%。
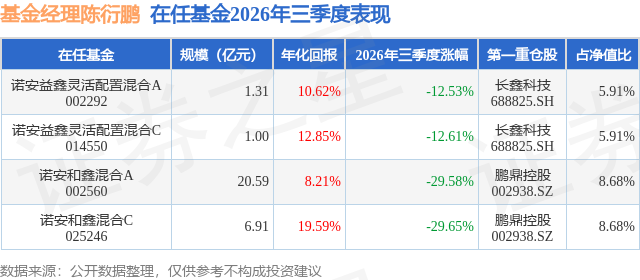
诺安和鑫混合C现任基金经理为陈衍鹏。其中在任基金经理陈衍鹏已从业6年又112天,2025年8月14日正式接手管理诺安和鑫混合C,任职期间累计回报为30.89%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:本基金长期看好科技行业,并将其作为重点投资方向。 三季度科技股整体调整力度是2024年产业上行周期中比较大的。7月份上半年表现突出的AI产业链及相关科技成长板块迎来了剧烈调整,部分高位热门科技龙头股累计回撤超过60%。这主要是因杠杆资金对科技股交易的推动作用边际减弱。市场资金呈现出明显的"高低切换"特征,从前期高度集中的科技成长方向,向红利、价值等防御性板块以及医药、消费等前期偏弱方向扩散,行业轮动节奏明显加快。在8月的反弹中,直接受益于海外AI资本开支、订单与业绩验证较快的细分赛道(如PCB、CPO、MLCC等)修复较快,而处于产业后端、客户认证周期较长、短期业绩释放清晰度不足的环节(如国产芯片等)反弹相对滞后。市场定价逐渐从主题和预期驱动,转向对盈利兑现、估值水平和产业景气度的重新验证。本基金三季度仓位进行了部分调整,对于一些周期性较强、业绩预期高点的品种进行减仓,对于一些本轮产业周期里并没有证明自己具备较强盈利能力的品种也进行了减持。总体上仓位变动不大,仍然认为产业在上行周期中,中短期市场资金行为导致的下跌是再次布局的良机。 展望2026年四季度及2027年科技股行情,预计科技股经过三季度的调整后将迎来再平衡。首先,对于过去两年本基金重仓的国产算力依然看好。全球AI算力及存力紧张,行业大周期向上,美光、博通等海外巨头需求能见度到2030年。国内外晶圆厂顺周期扩产,4月份以来全球半导体资本开支预期多次上调。美国对中国的流片限制及设备出口管制仍然存在,制程及相应的设备材料突破是科技的核心所在。展望未来2-3年,若国产光刻机、光刻胶工艺顺利国产化,7nm以上先进制程和HBM制造取得突破,则国内半导体行业将会有质的变化。其次,AI是本轮科技周期的核心驱动力,AI是人类历史上的生产力革命,在很多领域降本增效及创造需求的逻辑还在验证过程中。本轮科技周期的韧性要强于以往的历次周期。英伟达预计2030年全球AI开支将达到3.5-4万亿美元,台积电指引AI需要的先进制程需求未来5年的年均复合增速在45%左右,很多不同产业链环节的科技巨头给出了未来3年较强的能见度指引,全球的AI资本开支有望维持较长时间的上行周期。海外英伟达产业链解决产能瓶颈后,业绩会随着国内外资本开支的落地而真正兑现,国产算力需求急迫,真正放量要看供给侧解决先进制程及封装能力。经过三季度的调整后,本基金重仓的PCB、光通信等海外产业链对应2027年估值都不到20倍,已经具备较高的性价比。展望后市,本基金将会重视AI算力、AI应用和大模型等方向的投资机会,同时加大在"新质生产力"更多方向的布局,重点寻找商业模式清晰、具备核心竞争力、数据可持续跟踪可验证的公司。
本文数据来源于诺安和鑫混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




