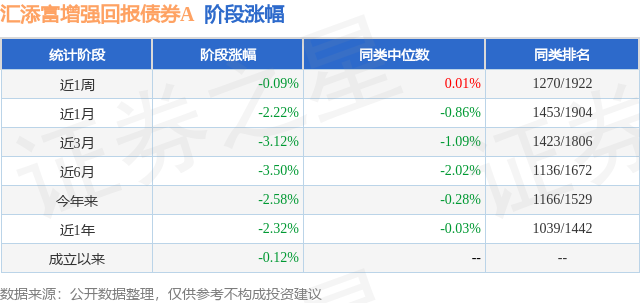
证券之星消息,日前汇添富增强回报债券A基金公布三季报,2026年三季度最新规模1.02亿元,季度净值涨幅为-3.05%。
从业绩表现来看,汇添富增强回报债券A基金过去一年净值涨幅为-2.32%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-5.0%,成立以来的最大回撤为-5.0%。
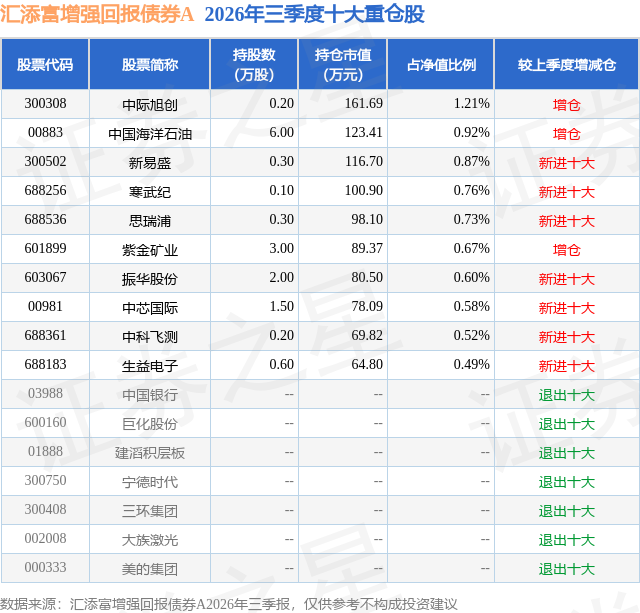
从基金规模来看,汇添富增强回报债券A基金2026年三季度公布的基金规模为1.02亿元,较上一期规模1.12亿元变化了-991.39万元,环比变化了-8.88%。该基金最新一期资产配置为:股票占净值比14.67%,债券占净值比86.2%,现金占净值比2.56%。从基金持仓来看,该基金当季前十大股票仓位达7.35%,第一大重仓股为中际旭创(300308),持仓占比为1.21%。
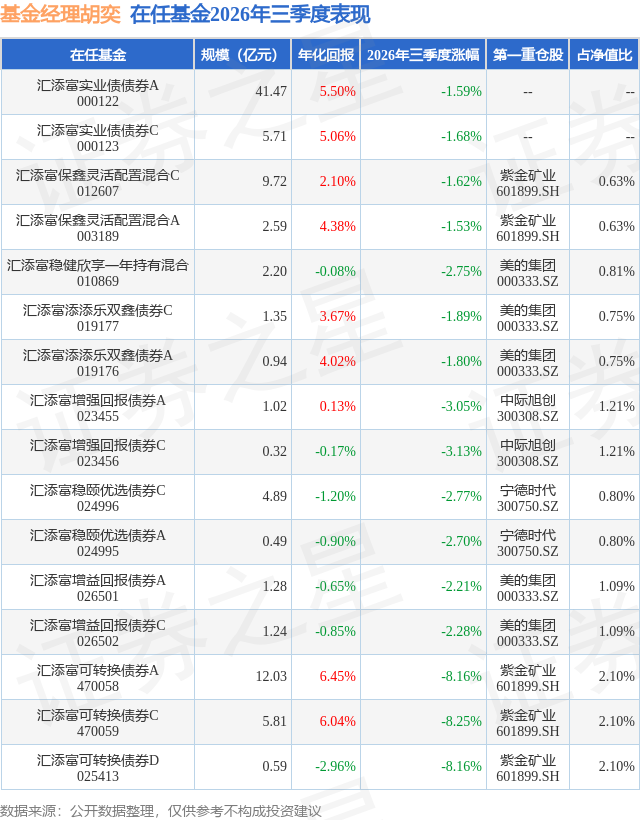
汇添富增强回报债券A现任基金经理为胡奕。其中在任基金经理胡奕已从业6年又121天,2025年7月23日正式接手管理汇添富增强回报债券A,任职期间累计回报为0.17%。目前还管理着16只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:报告期内,中国宏观经济延续修复,但修复仍未形成全面扩散,结构性分化特征进一步突出:一方面,出口、高端制造、AI相关产业链及部分先进制造环节景气维持较高,对工业生产和企业盈利形成支撑;另一方面,居民端内生需求、地产链条及部分传统消费需求仍然偏弱,经济总量改善与微观体感之间存在差异。政策端,货币政策延续适度宽松取向,央行通过公开市场操作和结构性工具保持流动性合理充裕,资金利率整体平稳,政策重心更加偏向精准调节和结构性支持。海外方面,全球利率上行、地缘因素和外部通胀扰动仍对风险偏好和国内资产定价形成阶段性影响。 债券市场方面,三季度延续低位震荡格局,收益率中枢较上半年进一步下移,长端和超长端表现相对较强,收益率曲线继续平坦化。其背后逻辑在于:一方面,内需修复偏弱、地产调整延续、实体融资需求不足,决定利率缺乏系统性上行基础;另一方面,出口和制造业保持韧性,结构性宽信用政策逐步落地,叠加政府债供给、低位止盈和政策预期变化,又限制收益率快速下行。市场主线仍由资金面和机构行为主导,资产荒格局延续,配置需求对债市形成支撑,但交易盘拥挤度和低利率环境下的止盈压力也有所上升。信用债方面,中高等级品种需求相对稳定,信用利差维持低位,市场更加重视信用资质和流动性。 股票市场方面,三季度在宏观叙事和筹码拥挤度的双重影响下,市场风险偏好快速下降,风格出现剧烈反转,创业板和科创50指数回调30%左右,调整幅度超过2015年同期,相反中证红利指数逆势上涨接近10%。宏观叙事层面,地缘政治风险重燃导致原油现货价格再度突破4月前高,叠加美联储9月加息25基点,带动美国10年期国债利率上行至5.3%,触及2002年以来的高点。并且随着海外AI大模型ARR收入增速的放缓,市场对于AI资本开支增速下滑的担忧再起。对以成长股为主的AI产业链而言,分母端(贴现率)与分子端(海外资本开支预期)同时受压,导致估值被迅速压缩,市场从追求高增长、新技术转向盈利确定性。另一方面,考虑到二季度末机构持仓中科技相关占比已经超过50%,行业拥挤度到达极值,在再平衡需求推动下,资金从科技成长股大量流向红利价值股。具体板块方面,能源和红利相关的煤炭、石油石化、银行涨幅居前;而上半年涨幅较大的电子、通信、建筑材料跌幅居前。 报告期内,组合遵循绝对收益风格的操作思路。债券方面,组合延续稳健取向,合理运用杠杆,并根据市场波动积极调整久期。组合重点配置中高等级信用债券,同时适度参与利率债券的交易,在控制信用风险和流动性风险的基础上,把握资金面改善及长端收益率波动带来的阶段性机会。面对低利率、低利差和资产荒环境,组合保持审慎,注重组合久期、信用资质与流动性管理,努力平衡票息收益、资本利得与组合净值波动。股票方面,组合维持中性偏低的仓位,在7月大幅下跌后,适当增加了科技相关个股的配置。当前海外AI产业发展依然稳步向前,下游AI用户的付费渗透率仍然只有个位数,对于AI产业的前景依旧看好;而国内利率不断创出新低,保险对于稳定股息的红利股仍然有较大的配置需求,后续组合将维持哑铃策略,以红利价值和科技成长股配置为主,跟随市场风险偏好,做一定的逆势调整。
本文数据来源于汇添富增强回报债券A2026年三季报,仅供参考不构成投资建议。
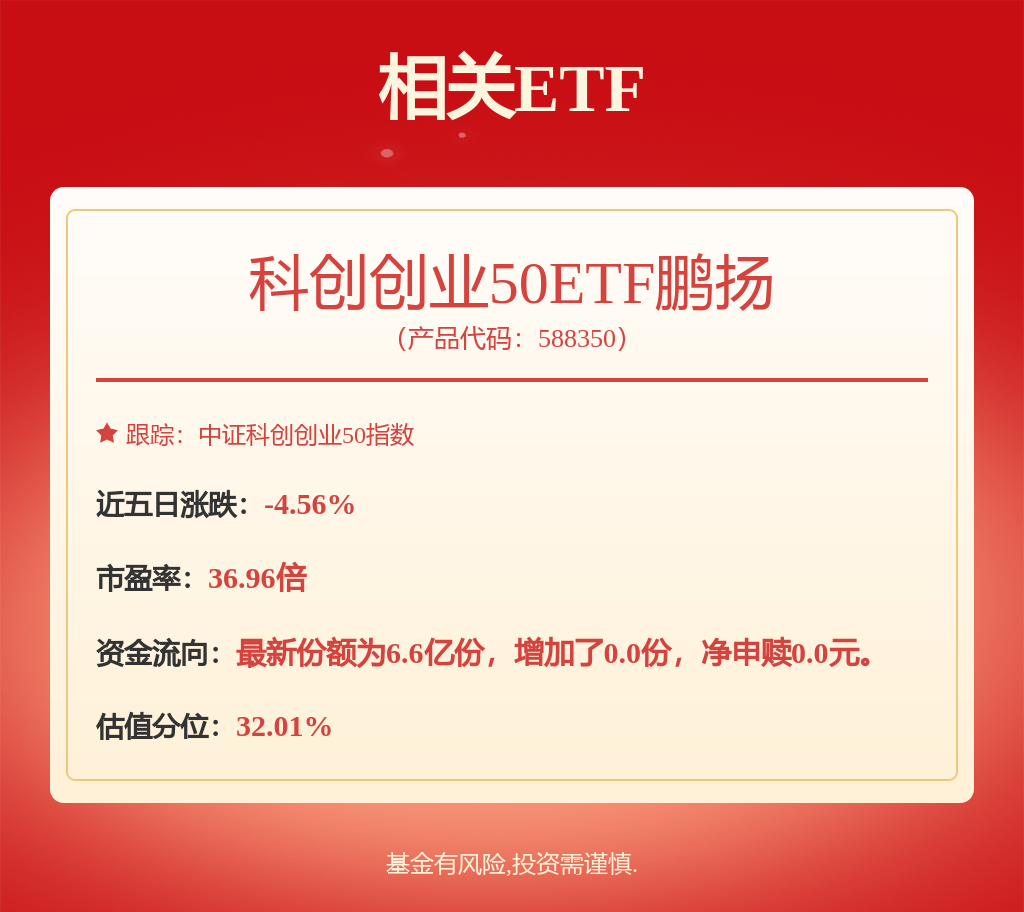
相关新闻:


 首页
 微信公众号
 证券之星APP




