证券之星消息,日前金信行业优选混合发起式C基金公布三季报,2026年三季度最新规模0.31亿元,季度净值涨幅为-31.08%。
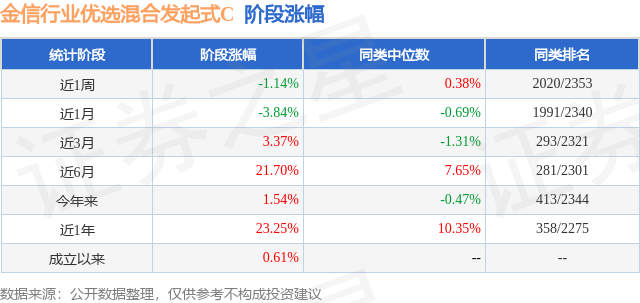
从业绩表现来看,金信行业优选混合发起式C基金过去一年净值涨幅为9.45%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-49.27%,成立以来的最大回撤为-49.27%。
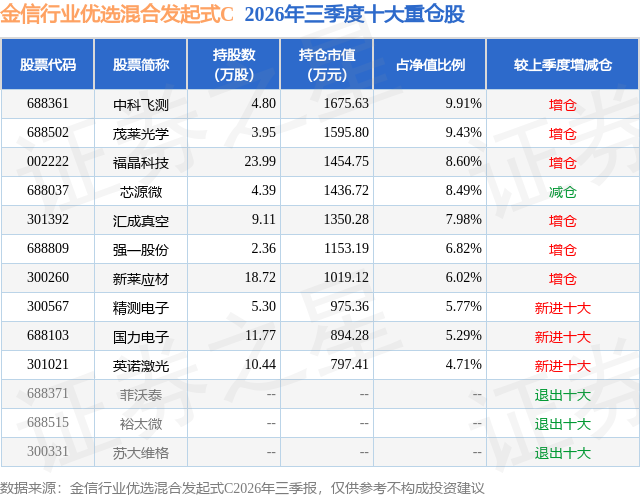
从基金规模来看,金信行业优选混合发起式C基金2026年三季度公布的基金规模为0.31亿元,较上一期规模773.96万元变化了2285.35万元,环比变化了295.28%。该基金最新一期资产配置为:股票占净值比89.86%,债券占净值比3.4%,现金占净值比8.07%。从基金持仓来看,该基金当季前十大股票仓位达73.02%,第一大重仓股为中科飞测(688361),持仓占比为9.91%。
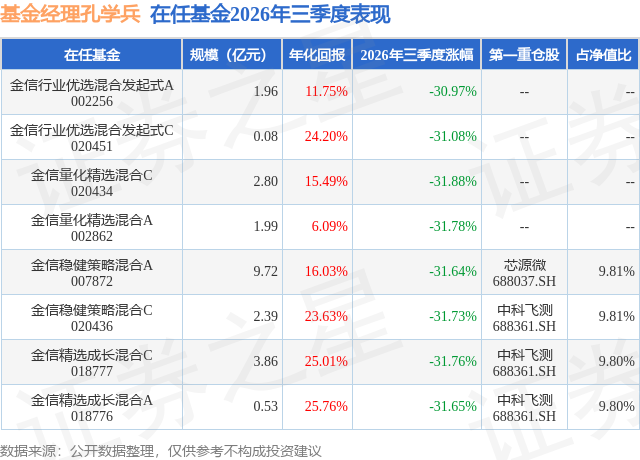
金信行业优选混合发起式C现任基金经理为孔学兵。其中在任基金经理孔学兵已从业13年又28天,2023年12月27日正式接手管理金信行业优选混合发起式C,任职期间累计回报为80.99%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:进入三季度,受海外市场加息、AI叙事放缓、地缘冲突和贸易摩擦反复、国内宏观内需偏弱等诸多风险因素的共振冲击,A股市场科技板块经历了一轮剧烈的深度调整。极端波动的背后,一方面体现出市场对AI产业发展路径、产业链利润分配结构、技术迭代和竞争加剧、高利率环境下资本开支可持续性等方向的讨论和隐忧,另一方面也反映了宏观K型分化背景下,市场微观主体对少数景气方向的过度追逐导致AI方向的短期交易拥挤和估值泡沫化倾向,而市场资金层面,无论是增量资金的捉襟见肘还是资金结构的短期化困局,均无法支撑上半年景气追逐模式的自我强化,各种压力叠加之下,短期交易结构的崩塌与重建或许成为市场无奈选择。 市场的剧烈调整反映出此前AI交易过度拥挤且结构上存在严重失衡:AI数据中心建设天然的重资产属性决定了其ROE天花板并不高;独立运营的前沿AI模型实验室因快速迭代和竞争加剧,其商业模式正变得越来越缺乏吸引力;越来越多的迹象也表明,面对汹涌而来的AI相关债务融资和股权融资,资本市场已经开始表现出抵触情绪……我们认为,这种失衡可能还需要进一步消化,为推动新一轮AI交易凝聚新共识、实现新均衡。 围绕中国AI基础生态建设,在国产先进逻辑和高端存储均取得实质性重大进展的基础上,考量AI技术进展、贸易壁垒、国内半导体竞争格局的演变趋势、市场资金面现实等因素,三季度本基金在总体坚持以"低渗透率环节国产化加速推进"为核心配置策略基础上,进一步减持了部分估值扩张较大、市场预期较为充分的前道设备,同时,着眼于业务成长空间、市值天花板与市场预期差,增持了国产化程度更低的光刻制程核心零部件、高价值耗材等基础性瓶颈环节。 立足当下,海外地缘冲突推升油价与美债利率引发的宏观博弈已阶段性落地,在AI产业景气趋势并没有系统性降温,只是远期叙事天花板被触及和一定程度上已被充分定价的支撑下,科技板块的市场主线地位并未被颠覆,当前宏观环境除非出现新的重大变量,并不支持出现大级别、长周期的市场风格转换。我们相信,在经历三季度系统性剧烈调整之后,能够体现结构韧性和股价修复能力的,大概率将呈现高研发驱动、高竞争壁垒、高成长天花板等特征,科技投资逻辑可能缩圈并聚焦,AI产业链的交易重心很有可能从无序资本开支、算力存力堆积走向可持续现金流与利润的验证。我们理解,产业投资,就是要挖掘对社会有价值的公司,谁能帮助供应链解决困难或瓶颈,就是对社会有贡献,对市场有价值。经历从普涨扩散到泥沙俱下的双向极致波动之后,科技投资逻辑有望从短期高景气追逐,走向挖掘增长的可持续、高质量和确定性,精选细分α可能越来越重要。在未来的投资实践中,我们将相对淡化短期景气度,更重视增长质量与可持续性,重点挖掘并聚焦那些受益于AI需求拉动,具备国产替代基因和技术迭代能力的高壁垒、高价值资产。
本文数据来源于金信行业优选混合发起式C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



