证券之星消息,日前永赢启源混合发起C基金公布三季报,2026年三季度最新规模3.57亿元,季度净值涨幅为-22.65%。
从业绩表现来看,永赢启源混合发起C基金过去一年净值涨幅为-3.96%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-18.83%,成立以来的最大回撤为-23.85%。

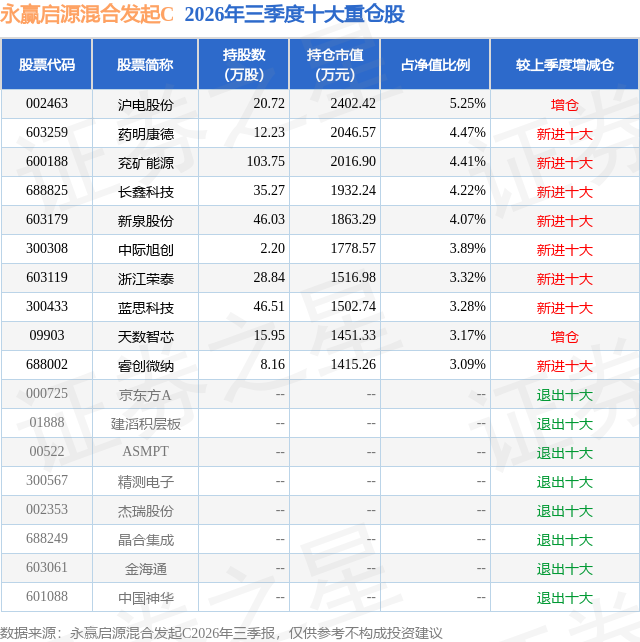
从基金规模来看,永赢启源混合发起C基金2026年三季度公布的基金规模为3.57亿元,较上一期规模4.79亿元变化了-1.22亿元,环比变化了-25.51%。该基金最新一期资产配置为:股票占净值比77.08%,无债券类资产,现金占净值比21.58%。从基金持仓来看,该基金当季前十大股票仓位达39.17%,第一大重仓股为沪电股份(002463),持仓占比为5.25%。
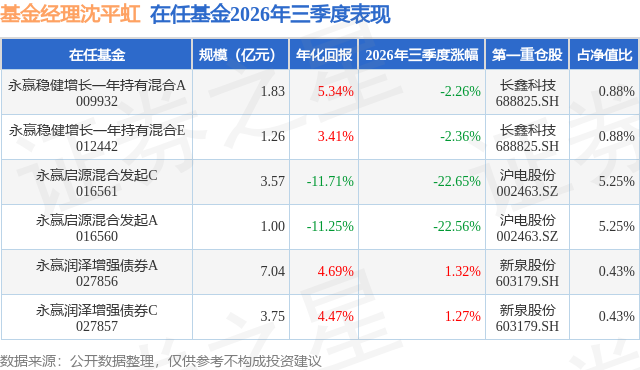
永赢启源混合发起C现任基金经理为沈平虹。其中在任基金经理沈平虹已从业1年又293天,2025年3月25日正式接手管理永赢启源混合发起C,任职期间累计回报为10.19%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢润泽增强债券A(027856),季度净值涨幅为1.32%。
对本季度基金运作,基金经理的观点如下:宏观经济方面,三季度经济基本面总量增长有韧性,不过结构上仍然呈现分化格局。内需整体处于修复通道,社零增长平稳,投资板块相对承压,出口方面表现亮眼,整体增速水平维持高位,中国产业链在国际的比较优势有所体现,带动生产表现较好。经济结构中输入性通胀的特征依旧突出,国际地缘冲突之下原油价格处于高位,推动大宗商品涨价。政策方面,7月政治局会议提出加快存量政策落地,并及时谋划出台增量政策。9月新型政策性金融工具开启投放,国庆前后稳增长政策集中落地,体现政策对于总量经济的呵护态度。货币政策维持适度宽松基调,资金价格中枢稳定,隔夜逆回购操作在月末、税期等关键时点常态化开展,有效维稳市场资金利率预期,货币政策持续发力支持实体经济。 在二季度报告和中期报告中,我们讨论了部分AI相关资产增长预期较高,以及资本开支与投资回报之间的匹配问题,并在二季度对部分持仓进行了阶段性收益兑现和减仓。第三季度,组合延续前期判断和操作纪律,维持相对较低的权益仓位,并根据订单、业绩和估值变化持续进行再均衡。对于前期涨幅较大的AI相关方向,配置进一步聚焦于已有订单支撑、业绩逐步兑现的公司,更加重视订单的可执行性、交付进度和利润向现金流的转化,审慎评估远期增长预期所对应的估值。 本基金坚持全市场主动权益投资框架,在中期产业趋势与绝对收益思维之间保持平衡。报告期内,仓位管理与持仓结构调整同步进行,在控制整体风险暴露的基础上,对不同公司的经营兑现程度、估值空间和潜在回撤进行比较。较低仓位体现了当前对风险收益比的判断,后续仍将随投资机会变化动态调整。对于产业逻辑较好但短期预期较为充分的资产保持耐心,对于基本面改善逐步兑现且定价合理的公司,则持续开展研究和配置比较。 展望后市,我们长期看好AI产业的发展,相信技术进步与应用渗透将持续创造新的需求。不过,对于持续增长的资本开支如何转化为可持续收入、现金流与资本回报,市场尚未给出明确答案;代码生成、软件开发等需求的发展值得重视,但相对集中的需求来源能否支撑如此规模的基础设施投入,仍是需要持续思考的问题。我们看好AI在科学研究、金融及其他专业场景中的应用潜力,但需求释放的时间、速度和利润分配并不必然同步。产业发展有其客观规律,从技术突破到规模化应用,再到稳定的商业回报,需要经历持续投入和调整。 需求的构成同样需要进一步辨析。海外算力需求中,模型及应用创业公司的研发投入是值得重视的来源,其中部分支出依赖外部融资支持,与已经形成稳定经营现金流的终端需求存在差异。融资较为活跃时,模型训练、实验和产品迭代可能推动算力采购较快增长;若后续融资节奏、资金成本或投资者回报要求发生变化,相关企业的研发预算与算力使用也可能调整。我们不会简单将这一需求视为不可持续,但会持续区分研发与商业化推理的需求、融资支持与经营现金流支持的支出,并观察最终客户付费能否逐步承接前期投入。 FCC相关规则及美国电力设备政策的变化,使市场对海外准入条件、数据中心建设节奏和后续订单执行有所担忧。就目前跟踪情况看,相关变化尚未对公司的实际经营形成明显影响,现阶段更多体现为政策适用边界和执行方式的不确定性对市场预期的扰动。我们会继续观察这些问题,但也注意到,部分核心公司按当前盈利衡量的静态估值已处于相对较低水平;电力设备及配套环节前期积累的订单,预计将在2027年迎来集中交付,收入和利润兑现值得重视。如果政策担忧逐步得到澄清,订单交付与盈利保持稳健,相关公司的投资价值有望进一步显现。组合将把预期变化与实际经营进展结合起来,在有订单、有兑现能力的公司中,寻找估值与中期回报较为匹配的机会。 从未来半年左右的维度看,我们看好机器人及物理AI方向的产业进展。机器人大脑正在由对单项动作的学习,向环境理解、任务规划和连续执行相结合的能力演进。技术上,分层架构通过视觉语言模型理解目标、拆解任务,再由动作与控制模块完成实时执行;视觉—语言—动作模型(VLA)将图像、语言与动作纳入统一学习框架,提升跨任务和跨场景迁移能力;世界模型则尝试学习环境变化与动作后果,为行为预测、规划及训练提供支持,并可与物理仿真、强化学习相结合。这些思路相互交叉,端到端训练也可以保留高层规划与低层控制的分工。Figure的Helix与Physical Intelligence的π0.5体现了统一学习与分层执行相互结合的方向。 三季度北美物理AI的进展,进一步体现为人类视频、真实机器人数据和仿真经验的融合。Figure在9月发布Helix 2.5,披露了在此前未见家庭环境中的多类任务测试;Skild S1展示了根据视频示范学习新任务的能力,并结合仿真与强化学习进行训练;NVIDIA发布Isaac ROS 5.0,持续完善感知、规划和部署工具。我们关注这些变化能否减少针对单一场景反复采集数据和开发程序的成本,并提升新任务适配效率。公司测试和演示提供了技术进步的线索,真实场景中的长期稳定性仍需持续验证。 从撰稿时可观察到的技术进展看,GPT-6 Astra已在官方案例中展示通过编程和建模工具构建三维场景、生成可编辑资产及交互程序的能力。这使我们进一步关注通用模型在仿真环境搭建、数字资产制作和任务原型开发中的应用价值,有望降低机器人研发与测试的部分成本。三维场景生成与真实机器人控制属于不同层面的能力,后者还需要结合传感器数据、动作模型及实时反馈系统。投资上,我们将重点跟踪真实工位中的连续运行时长、人工干预频率、作业节拍、故障恢复和全生命周期成本,以及客户复购和订单兑现,判断技术进步能否转化为可持续经营成果。 国内机器人产业经过前期较快扩张,企业之间可能逐步出现更明显的分化,部分重复投入和缺少实际应用支撑的供给面临调整。我们认为,行业出清与具备竞争力的企业成长可以同时发生。后续将更加重视真实客户需求、可复用的技术能力、持续交付及成本控制,寻找技术进步能够转化为经营成果的公司。组合将继续在成长机会与均值回归之间开展全市场比较,坚持估值和仓位纪律;当更多公司的风险收益比进入合适区间时,也会相应提高关注力度。
本文数据来源于永赢启源混合发起C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



