证券之星消息,日前浦银沪深300指数增强C基金公布三季报,2026年三季度最新规模0.1亿元,季度净值涨幅为-12.04%。
从业绩表现来看,浦银沪深300指数增强C基金过去一年净值涨幅为-7.86%,同类基金过去一年净值涨幅中位数为-9.87%。而基金过去一年的最大回撤为-21.9%,成立以来的最大回撤为-21.9%。

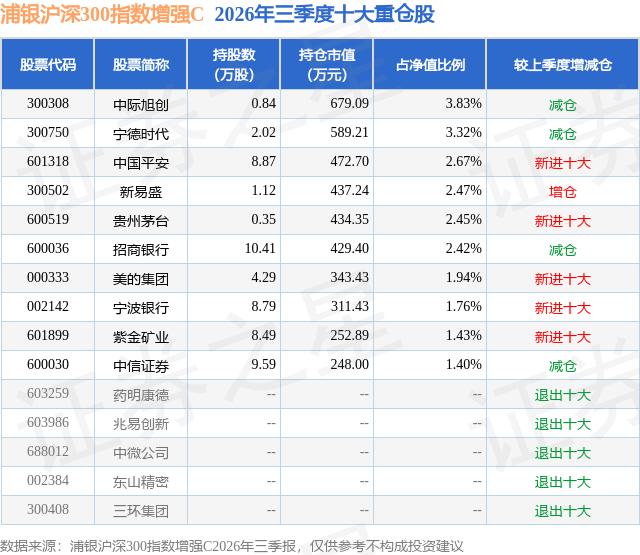
从基金规模来看,浦银沪深300指数增强C基金2026年三季度公布的基金规模为0.1亿元,较上一期规模587.69万元变化了371.95万元,环比变化了63.29%。该基金最新一期资产配置为:股票占净值比93.92%,无债券类资产,现金占净值比6.28%。从基金持仓来看,该基金当季前十大股票仓位达23.69%,第一大重仓股为中际旭创(300308),持仓占比为3.83%。
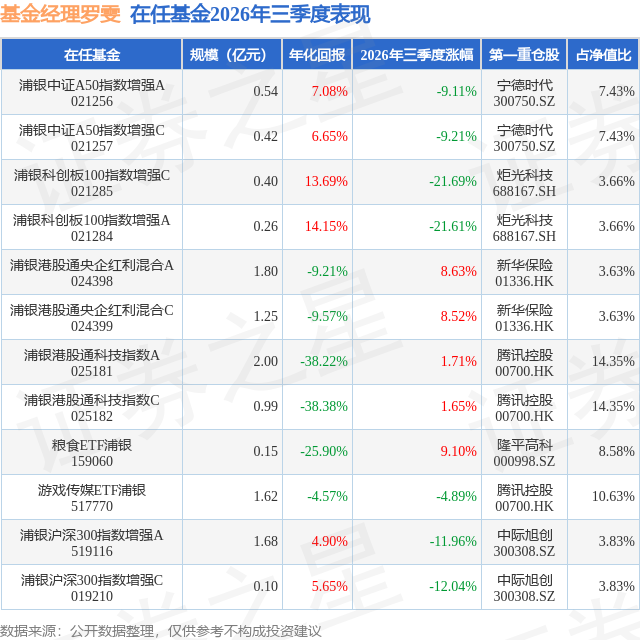
浦银沪深300指数增强C现任基金经理为罗雯 陶阿明。其中在任基金经理罗雯已从业8年又281天,2023年8月28日正式接手管理浦银沪深300指数增强C,任职期间累计回报为21.16%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为粮食ETF浦银(159060),季度净值涨幅为9.1%。
对本季度基金运作,基金经理的观点如下:三季度,本基金继续坚持多因子量化模型进行投资运作。报告期内,本基金份额净值增长率与业绩比较基准收益率基本持平,但季度内超额收益波动较大。本基金延续动态模型的运作思路,根据市场环境和因子有效性的变化,动态调整各类因子的权重与暴露方向,同时继续叠加时点动量模型作为辅助判断工具。从实际运行情况看,三季度市场风格切换速度明显快于模型调整节奏,组合阶段性承受了一定的超额收益回撤。 u3000u3000分月度来看,7月份市场风格快速切换,本基金前期超配的成长、动量、分析师等因子出现较大回撤,导致当月基金收益率明显跑输业绩比较基准,超额收益出现较大回撤。8月份市场触底反弹,前期超配因子随之大幅反弹,基本收复了7月份形成的超额收益损失。进入9月份后,市场整体表现较为平淡,各类因子的收益贡献相对有限,组合超额收益整体保持平稳。 u3000u3000从因子层面来看,尽管7月份回撤较大,但受益于8月份以后的快速修复,动量类和成长类因子三季度整体仅小幅亏损。相比之下,小盘、低波动、价值以及深度学习类因子在三季度表现突出,与今年上半年的因子结构形成鲜明对比。需要说明的是,本基金采用的是中长期因子动量模型,因子权重调整更侧重中期有效性和稳定性,因此在市场风格快速切换阶段,组合难以在短期内迅速转向阶段性强势因子,也未能充分捕捉小盘、低波动、价值和深度学习类因子的阶段性收益。这是造成季度内超额收益波动的重要原因之一。 u3000u3000同时,我们关注到,近期分析师类和动量类因子的有效性衰减较快,而成长类因子依然保持较好表现。我们认为,这从侧面反映出市场仍在给予真正具备成长性的公司一定溢价,但对缺乏基本面支撑、主要依靠叙事驱动的公司定价趋于谨慎。 u3000u3000时点动量模型方面,7月和8月先后出现两次反弹信号,但事后看,两次信号均未达到预期效果,反映出在市场快速切换和噪声上升阶段,辅助模型同样难以完全避免误判。后续我们将继续坚持"多因子模型+时点动量模型"的策略组合,同时从信号过滤和风险约束等方面对时点动量模型进行优化,降低单一信号失误对组合超额收益的影响。 u3000u3000展望后市,我们将继续坚持多因子量化模型与动态调整相结合的运作框架,持续跟踪各类因子的有效性、拥挤度及风险收益特征变化,在保持中长期模型稳定性的基础上,进一步提升对短期市场风格变化的识别与应对能力,并持续优化时点动量模型的信号质量和容错机制,在严格控制组合风险和跟踪误差的基础上,努力为持有人争取稳健、可持续的长期超额收益。
本文数据来源于浦银沪深300指数增强C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



