证券之星消息,日前广发成长启航混合A基金公布三季报,2026年三季度最新规模37.54亿元,季度净值涨幅为-29.09%。
从业绩表现来看,广发成长启航混合A基金过去一年净值涨幅为-3.08%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-45.61%,成立以来的最大回撤为-45.61%。
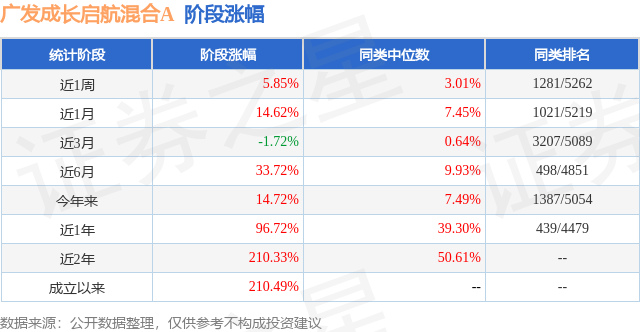
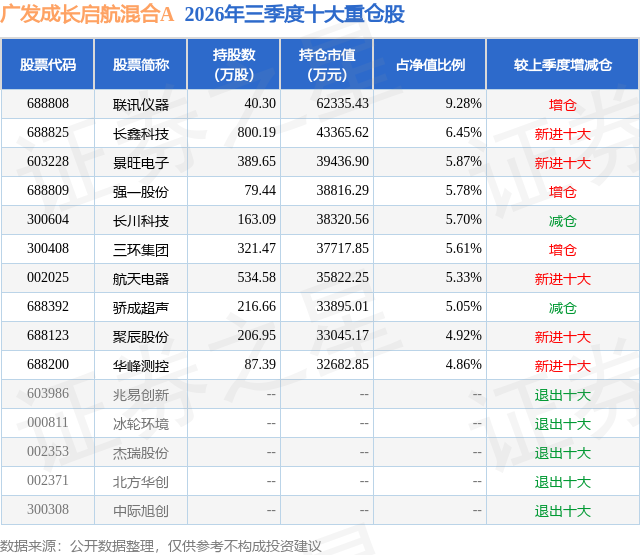
从基金规模来看,广发成长启航混合A基金2026年三季度公布的基金规模为37.54亿元,较上一期规模52.9亿元变化了-15.36亿元,环比变化了-29.04%。该基金最新一期资产配置为:股票占净值比93.85%,债券占净值比3.25%,现金占净值比4.06%。从基金持仓来看,该基金当季前十大股票仓位达58.85%,第一大重仓股为联讯仪器(688808),持仓占比为9.28%。
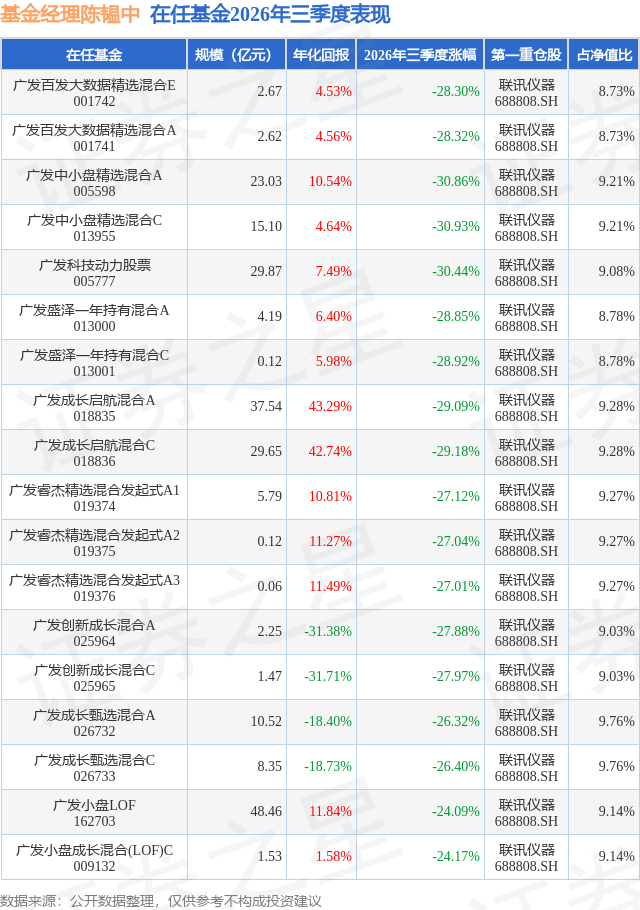
广发成长启航混合A现任基金经理为陈韫中。其中在任基金经理陈韫中已从业5年又33天,2024年3月19日正式接手管理广发成长启航混合A,任职期间累计回报为155.8%。目前还管理着18只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场整体呈现震荡调整和风格切换特征。按季度首尾收盘点位测算,上证指数、沪深300、创业板指和科创50分别下跌6.16%、12.49%、27.80%和30.70%,成长风格及前期表现较强的科技板块调整幅度较大。 行业层面,电子和通信板块分别下跌约32.6%和28.7%,建筑材料、电力设备、机械设备等行业也表现较弱;煤炭、石油石化、农林牧渔、银行和医药生物相对领先。市场资金由上半年集中配置AI硬件和科技成长,阶段性转向高股息、资源品和低位修复方向。 AI算力、光通信、半导体设备与材料等方向在上半年快速上涨后进入估值消化阶段,高端制造板块也受到风险偏好下降和市场风格切换影响。整体来看,具备订单和盈利支撑的公司相对更具韧性,主要依赖远期预期和估值扩张的标的波动更为明显。 报告期内,广发成长启航继续围绕"AI产业趋势+高端制造升级"两条主线进行配置,并根据产业景气、业绩兑现和估值变化动态优化组合结构。AI方向重点关注算力基础设施、光通信、半导体设备与材料、存储及先进封装等环节;高端制造方向重点关注军工航空、机器人、商业航天、工业自动化及精密制造等领域。 相较于更集中配置单一科技主线的产品,本基金行业分布相对均衡,有助于降低单一行业调整对组合的影响,但不能完全消除成长风格的整体波动。三季度组合管理更加重视在手订单、产能利用率、客户拓展、现金流质量和估值匹配度,对业绩兑现较弱或交易较为拥挤的方向保持审慎。 展望2026年四季度及中长期,管理人仍将重点关注AI产业链和高端制造两类成长方向。经过三季度调整后,板块内部估值差异有所收敛,后续投资机会预计将更多来自产业景气与业绩兑现的共振方向。 AI方向上,组合将继续关注算力基础设施、光通信、AI服务器、PCB、连接器、液冷、半导体设备与材料、存储和先进封装等环节,重点选择订单能见度较高、技术壁垒较强且估值与成长相匹配的公司。 高端制造方向上,组合将持续关注军工航空、机器人、商业航天、工业自动化及精密制造。这些方向具备制造业升级和自主可控的中长期逻辑,但短期仍需跟踪订单节奏、项目交付、产业化进展和竞争格局。 后续组合将更加重视行业之间的均衡、估值安全边际和交易拥挤度,根据基本面变化动态调整配置,力争在把握成长机会的同时改善组合风险收益特征,为持有人创造长期稳健回报。
本文数据来源于广发成长启航混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




