证券之星消息,日前泉果泰然30天持有期债券A基金公布三季报,2026年三季度最新规模0.34亿元,季度净值涨幅为0.21%。
从业绩表现来看,泉果泰然30天持有期债券A基金过去一年净值涨幅为-0.1%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-2.75%,成立以来的最大回撤为-2.85%。

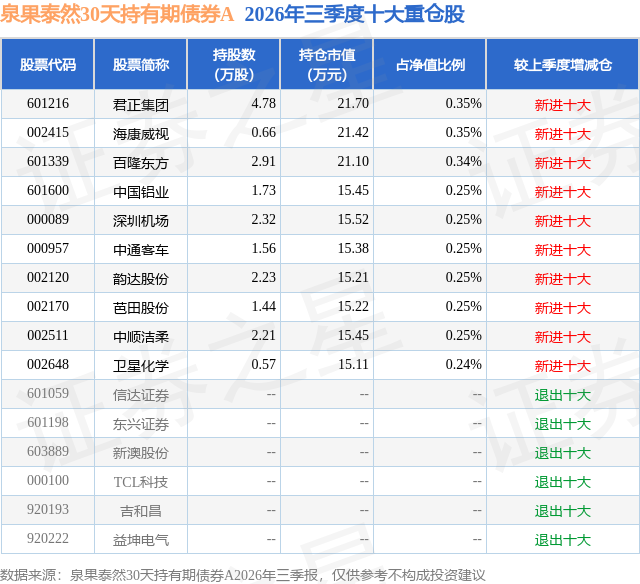
从基金规模来看,泉果泰然30天持有期债券A基金2026年三季度公布的基金规模为0.34亿元,较上一期规模2661.87万元变化了742.44万元,环比变化了27.89%。该基金最新一期资产配置为:股票占净值比10.0%,债券占净值比80.38%,现金占净值比0.46%。从基金持仓来看,该基金当季前十大股票仓位达2.78%,第一大重仓股为君正集团(601216),持仓占比为0.35%。
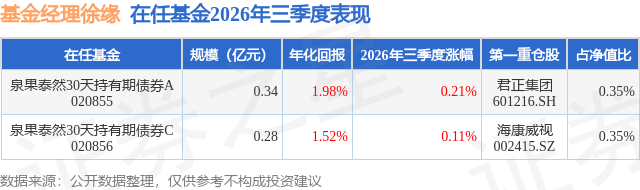
泉果泰然30天持有期债券A现任基金经理为徐缘 周静,本季度增聘基金经理周静,近期离任的基金经理为钱思佳。其中在任基金经理徐缘已从业1年又139天,2025年6月13日正式接手管理泉果泰然30天持有期债券A,任职期间累计回报为3.44%。目前还管理着2只基金产品(包括A类和C类),其中本季度表现最佳的基金为泉果泰然30天持有期债券A(020855),季度净值涨幅为0.21%。
对本季度基金运作,基金经理的观点如下:2026年三季度债市收益率整体震荡分化,短端上行、中长端下行,收益率曲线趋于平坦;信用利差方面,各期限和评级信用债利差普遍收窄。整个三季度,债市的核心逻辑是"基本面偏弱和货币宽松预期",政策宽松信号与央行流动性呵护共同构成做多主线,而出口韧性、输入性通胀以及交易盘止盈压力则带来阶段性回调。报告期内,债券组合久期有所提升,同时通过参与长久期利率债波段交易为产品增厚收益。 展望四季度,经济大概率延续温和修复,财政支出提速与促消费举措接力有望支撑内需。基本面的关键观察点在于地产销售能否企稳、制造业投资能否伴随盈利改善而回升。温和通胀格局大概率延续,食品及能源价格仍是主要扰动项。货币政策预计维持精准适度宽松,央行或将配合政府债发行和财政资金投放提供流动性支持,进一步降息需综合权衡内需修复、输入性通胀压力及汇率走势。 综合当前判断,本基金债券部分将继续以哑铃型配置为主,保持灵活的杠杆与久期,同时把握利率债波段交易机会增厚产品收益。 权益部分,二季度热辣滚烫的AI叙事在三季度突然遭遇急冻,创业板指数三季度下跌27.8%,科创50指数三季度下跌30.7%,截至到2026年9月30日,创业板年内收益已经转为-2.12%。沪深300、中证500、中证1000、中证2000以及全A指数等宽基指数也在三季度出现了不小的调整,今年收益也都纷纷转负,其中代表全市场的中证全指今年下跌4.58%。不过随着二季度极致科技"一九"行情的暴力结束,市场的投资宽度得到改善,资金抱团度在6月底飙升突破历史极值之后快速向历史均值回归。我们再次观察到市场的钟摆从一端向另外一端回摆,在二季度较为盛行的一种说法——"科技如果调整,则所有的板块都会崩塌"在三季度被证伪,在二季度科技暴涨行情中不仅不涨反而调整的红利板块以及微盘股板块在三季度获得了反弹,分别上涨9.38%以及19.37%。在经历了二三季度的波动之后,龟兔赛跑的结果出现了新变化,截至到2026年9月30号,中证红利指数今年仅微跌0.19%,超越了包括创业板指数在内的大部分宽基指数,万得微盘股指数今年则上涨10.73%,仅次于科创50指数的13.82%。 如果从年初就坚守一种风格,到三季度末的收益结果可能殊途同归,不过过程感受大不相同。坚持科技,可以在二季度感受酣畅淋漓的上涨,但是三季度就面临盈利全部回吐的痛苦;坚守红利,在二季度科技盛筵中不仅是旁观者,还要忍受净值下跌的痛苦,但在三季度市场下跌的时候就进入到了避风港。基于上述市场特征,我们进一步思考了二级债基中权益仓位的投资策略选择,当前市场上二级债基的权益策略大致有以下几种:1)坚守单一风格。长期维度收益中枢或可趋同,但组合在持有过程中将承受显著波动。投资者易在风格行情高点入场,或反而承担后续调整阶段的回撤;亦可能因净值波动带来的持有体验压力,在行情底部做出减持操作。2)实施风格轮动。若可在赛道或风格行情见顶时兑现收益,并切换至下一阶段市场主线,理论上似乎可实现较好收益。但该策略对市场预判能力要求极高,需要极高的预测胜率;一旦单次轮动判断失误,组合将面临较大回撤压力。3)放弃对市场主线与风格的主动预判,采取应对策略,找到低相关的风格策略,均衡配置。 前述两种策略均存在显著局限。单一风格策略的波动特征容易诱发持有人的逆向操作,侵蚀长期收益;风格轮动属于理想化的投资框架,在真实市场落地难度极高,且一次判断偏差就会带来显著的组合回撤。而第三种策略,虽然在极致的单一风格市场环境中因未完全进行该种风格的暴露可能会让渡一定的收益,但也不会完全错过该种风格而处于相对的极端劣势。更为重要的是:在风格进行逆转的时候,低相关策略的均衡配置会极大降低策略的波动和回撤,甚至可能从该逆转中获利,进而可以比较从容地应对各种市场环境。 二级债基利用股债的负相关性,通过配置部分权益,从而起到提升收益和降低波动的目的,如果权益策略波动过大,会对产品总体表现造成较大的波动。结合我们的投资禀赋,我们认为均衡配置的策略更加适合当前市场,这也是我们在三季度开始在产品践行的权益策略。此外,规则、有纪律的投资策略能够最大程度地规避各种人性的行为偏差,更好地践行预定的投资策略。 展望四季度,根据我们对市场的历史观察,"一九"行情结束后权益市场将在较长的一段时间内保持一定投资宽度,我们认为市场在四季度也会继续保持一定的投资宽度,这种市场环境将比较有利于均衡配置以及量化策略。此外,海外各国国债收益率都在上涨,对权益市场也会构成挑战,因此我们将继续对权益部分在不同的低相关风格策略之间进行均衡配置以及定量投资。
本文数据来源于泉果泰然30天持有期债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




