证券之星消息,日前路博迈中国动力股票C基金公布三季报,2026年三季度最新规模2.29亿元,季度净值涨幅为-36.14%。
从业绩表现来看,路博迈中国动力股票C基金过去一年净值涨幅为-28.94%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-49.08%,成立以来的最大回撤为-49.08%。

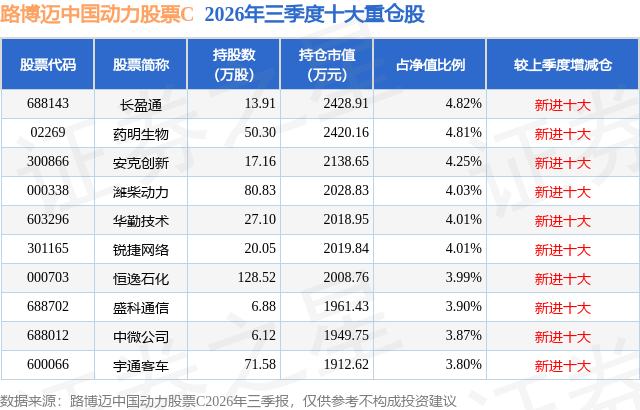
从基金规模来看,路博迈中国动力股票C基金2026年三季度公布的基金规模为2.29亿元,较上一期规模2.65亿元变化了-3640.86万元,环比变化了-13.72%。该基金最新一期资产配置为:股票占净值比92.04%,无债券类资产,现金占净值比8.15%。从基金持仓来看,该基金当季前十大股票仓位达41.49%,第一大重仓股为长盈通(688143),持仓占比为4.82%。
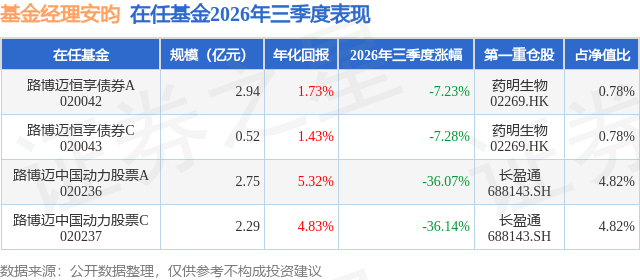
路博迈中国动力股票C现任基金经理为安昀 谢恒。其中在任基金经理安昀已从业10年又132天,2024年4月26日正式接手管理路博迈中国动力股票C,任职期间累计回报为15.96%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度可以说是波澜壮阔的一个季度,市场大幅波动,市场结构的变化也相对剧烈。本基金组合未能及时顺应市场风格和结构的变化,净值出现了一定程度的回撤。我们总结原因如下: u3000u3000一是未能充分重视二季度市场结构加速分化的趋势。二季度市场交易结构加速分化,呈现日益明显的"二八"甚至"一九"现象。对于这种状态我们是有觉察的,但是依然认为这种分化是有产业基础的,这轮产业周期是前所未有的,客观上其他行业需求偏弱、增长乏力等等。这在一定程度上延后了组合再平衡的时间,也影响了市场调整初期的基金操作。 u3000u3000二是组合对AI的暴露。虽然我们并未非常极端地配置在显性的科技股票上,但是隐性的科技配置使组合整体上对AI有相当程度的风险暴露。由于这一轮科技产业周期非常强劲,涉及面深远,许多原来不属于科技行业的股票也事实上有了明显的AI暴露,比如金属、化工、机械和能源等。这些股票涉及AI产业链之后,股价弹性一度很大,但硬币的另一面便是一旦AI开始调整,此类非核心科技标的的股价跌幅和跌速也往往更大。 u3000u3000三是贸易环境变化使组合持有的一些优质出海制造业标的也在三季度经历了很大的回撤。此类相关标的往往估值便宜,产品或者服务很有竞争力,出海空间又很广阔。当贸易摩擦出现或一些相关传言出现,我们往往会以短期因素视之,倾向于继续持有,导致回撤较大。由于贸易摩擦或者相关传言的出现是无法预测的,情景分析也无法解释股价的短期波动,所以我们后续的应对措施是尽量轻仓,以持有优质标的又不过度影响组合的波动性为宜。 u3000u3000在市场调整过程中,我们也在同步调整持仓结构和风格,目前已经基本稳定,具体思路如下: u3000u3000一是对组合进行再平衡,适度减持科技仓位,但是依然对AI产业链适度超配。不可否认,人工智能依然是当前最主要的创新和增长方向,在全球范围内都是如此。AI不仅给科技相关行业带来大幅增长,其影响范围也拓展到了许多产业链的上下游公司,是深远且持续的。所以我们决定控制组合整体对于AI的暴露,但依然维持适度超配。 u3000u3000二是在科技内部进行了再平衡,减持了部分波动较大的海外算力和半导体材料公司,加仓了半导体设备、国产算力和新技术方向等相关股票。我们认为半导体器件的供需矛盾在未来几年很难缓解,所以扩大capex投资是必由之路,相关半导体设备的需求明显增加,再叠加国产替代的趋势,未来几年国产设备的空间巨大。而随着国产大模型和芯片能力的提升,国产算力建设的增速斜率在未来几年大概率会超过海外算力,相关的制造、封装和机房设备环节都会明显受益。另外,AI芯片端的技术本身依然在持续迭代,一些新的技术方向值得提前布局。 u3000u3000三是我们还增持了有色金属、航运、石化、电力设备、医药、家电和环保设备等公司,一方面是有利于组合的再平衡,另一方面这些公司本身也有不错的增长机会。另外,我们也适度增持了高股息公司。 u3000u3000后续我们将继续保持整体仓位稳定,坚持适度分散但依然超配科技的思路,再辅之以精选个股,争取超额收益。
本文数据来源于路博迈中国动力股票C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




