证券之星消息,日前天弘匠心臻选混合发起C基金公布三季报,2026年三季度最新规模0.06亿元,季度净值涨幅为-12.98%。
从业绩表现来看,天弘匠心臻选混合发起C基金过去一年净值涨幅为-27.08%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-28.66%,成立以来的最大回撤为-30.14%。
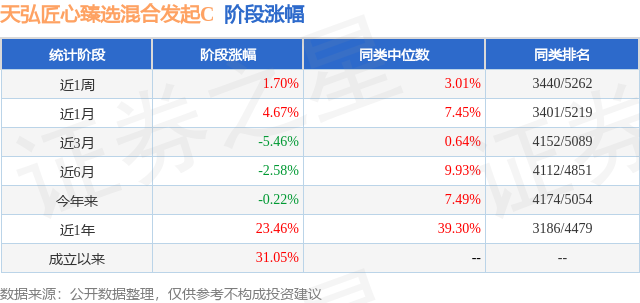
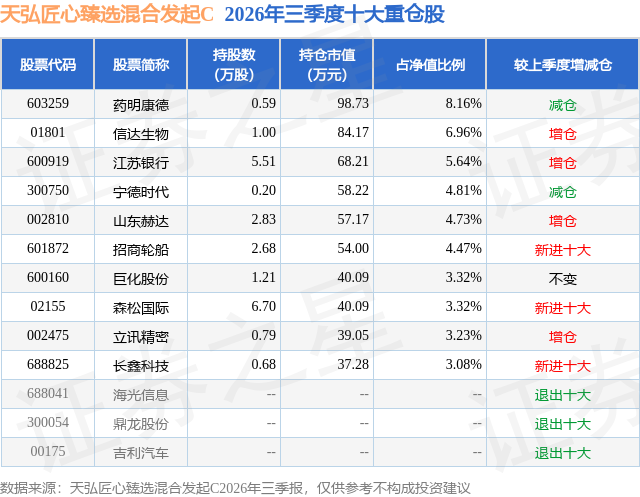
从基金规模来看,天弘匠心臻选混合发起C基金2026年三季度公布的基金规模为0.06亿元,较上一期规模669.53万元变化了-87.07万元,环比变化了-13.0%。该基金最新一期资产配置为:股票占净值比85.44%,无债券类资产,现金占净值比14.82%。从基金持仓来看,该基金当季前十大股票仓位达47.72%,第一大重仓股为药明康德(603259),持仓占比为8.16%。
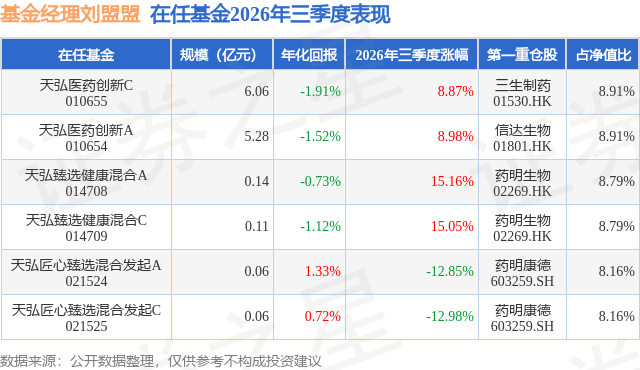
天弘匠心臻选混合发起C现任基金经理为刘盟盟。其中在任基金经理刘盟盟已从业8年又287天,2024年7月5日正式接手管理天弘匠心臻选混合发起C,任职期间累计回报为2.36%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为天弘臻选健康混合A(014708),季度净值涨幅为15.16%。
对本季度基金运作,基金经理的观点如下:2026年三季度,市场大幅调整,A股主要指数全线收跌,前期涨幅巨大的科技成长板块遭遇深度回调。一方面AI算力交易拥挤出清,前期极致抱团瓦解、杠杆资金出现负反馈;另一方面,9月美联储加息,海外流动性收紧,美债收益率飙升,压制成长股估值。二季度末AI硬件交易拥挤度触及历史峰值,美伊冲突推升油价,日、韩央行相继加息,叠加Meta拟出售算力、韩国股市剧烈去杠杆等利空,全球AI杠杆交易集中瓦解。A股科技板块猛烈调整,资金涌入金融、能源等防御板块避险。7月,科创50单月大跌25.9%,创业板指跌约23%,通信、电子月跌幅均超30%。8月,进入中报业绩披露期,经过前期猛烈下跌风险集中释放,业绩兑现能力强的光模块等算力链领涨,市场定价逻辑重回业绩驱动,科技板块超跌反弹(电子一度反弹近25%)。9月,美债收益率暴力拉升、9月16日美联储时隔三年首次加息25bp至3.75%-4.00%并释放鹰派信号,美伊冲突升级推升油价,全球风险偏好再度收紧。市场再度进入调整。与A股不同,港股三季度主要指数多数上涨,其中恒生指数上涨7.57%,恒生中国企业指数上涨8.76%,恒生综合指数上涨5.88%,而恒生科技指数下跌4.88%,价值强、成长弱的分化格局。从A股行业表现来看,防御、资源板块涨幅居前。31个申万一级行业中有12个取得正收益,煤炭(+19.29%)、石油石化(+15.32%)两个传统能源板块分列前两位,接下来农林牧渔(+15.1%)、银行(+14.55%)、医药生物(+10.12%)也位列涨幅榜前五;和AI算力相关度较高的电子(-32.65%)、通信(-28.72%)、建筑材料(-26.10%)、电力设备(-23.73%)、机械设备(-21.11%),以及基础化工(-13.56%)位列跌幅榜前五。三季度取得正收益的板块中,得益于创新产业链高景气以及AI相关生命科学上游领域的估值共振,成长风格仅医药生物表现较好,农林牧渔则主要受超强厄尔尼诺对气候影响的发酵出现阶段性主题行情。报告期内在组合管理上,结构仍然保持均衡,坚持以稳健类资产作为基石配置,并从产业趋势出发自下而上选择景气类资产以及行业处于出清过程中、竞争格局较好、企业盈利有望触底回升的反转类资产作为弹性配置,考虑到今年美以伊冲突对全球供应链的影响,增加了对航运板块的配置。
本文数据来源于天弘匠心臻选混合发起C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




