证券之星消息,日前财通价值动量混合C基金公布三季报,2026年三季度最新规模26.55亿元,季度净值涨幅为-27.47%。
从业绩表现来看,财通价值动量混合C基金过去一年净值涨幅为13.05%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-50.13%,成立以来的最大回撤为-50.13%。

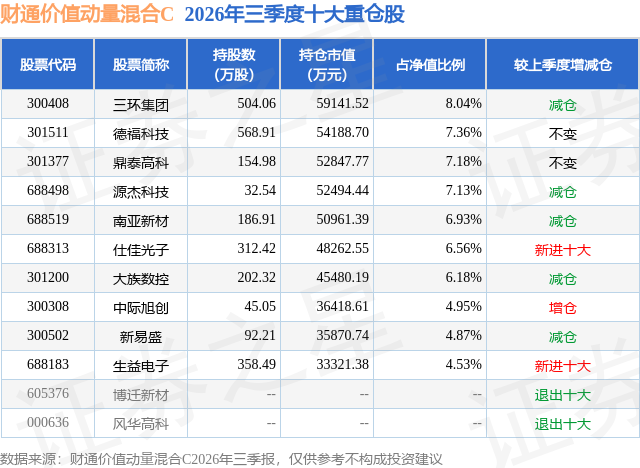
从基金规模来看,财通价值动量混合C基金2026年三季度公布的基金规模为26.55亿元,较上一期规模41.62亿元变化了-15.08亿元,环比变化了-36.22%。该基金最新一期资产配置为:股票占净值比77.67%,债券占净值比1.16%,现金占净值比21.2%。从基金持仓来看,该基金当季前十大股票仓位达63.73%,第一大重仓股为三环集团(300408),持仓占比为8.04%。
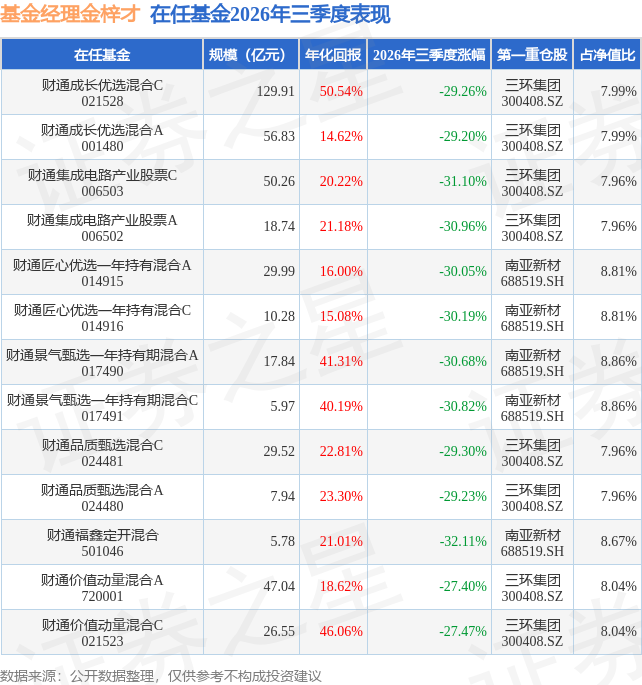
财通价值动量混合C现任基金经理为金梓才。其中在任基金经理金梓才已从业11年又348天,2024年5月28日正式接手管理财通价值动量混合C,任职期间累计回报为169.9%。目前还管理着13只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年前三季度,我国经济整体呈现"稳中有进、向新向优"的运行特征。A股市场主要指数震荡分化,板块轮动提速、波动显著加大,市场同时存在结构性投资机会与阶段性调整压力。伴随国内新旧动能持续转换,本轮行情与AI产业发展趋势深度共振,科技成长板块的估值抬升和基本面验证交替演绎,构成前三季度A股结构性行情的核心主线;但三季度以来,受市场流动性阶段性收紧等因素影响,科技成长板块整体表现有所承压。 自2023年四季度起,我们持续跟踪AI产业趋势演进并动态调整组合。2023年四季度,基于对AI产业的研判,我们在季报中提出:北美云厂商龙头资本开支抬升,AI行情不再局限于主题炒作,产业正式迈入基本面兑现阶段;2024年基本面兑现有望推动相关企业进入股价与基本面良性共振阶段。彼时我们观察到,海外头部云服务商竞相布局大模型预训练,开启技术军备竞赛。 2024年三季度,OpenAI o1模型落地,模型范式迎来升级,AI产业进入强推理时代,算力需求边界被进一步拓宽,不再仅局限于预训练环节。我们当时判断,推理侧算力增长空间广阔,算力需求扩张尚处于早期,可能仅仅刚开始。 2025年一季度,出于对DeepSeek可能扰动海外算力资本开支的担忧,我们对相关标的进行减仓;至二季度,AI Coding迎来爆发,诞生AI领域首个规模化落地应用。我们在季报中指出,头部大模型用户量与Token消耗呈几何级增长,带动ARR大幅提升,海外大模型商业模式实现闭环。AI产业商业模式自此逐步跑通,相关上市公司股价主升浪也同步开启。这也印证资本市场具备有效性:市场可以容忍产业早期资本开支驱动的景气行情,但当首个真正意义上的杀手级应用落地,便会给出强烈正向的定价反馈。 2026年一季度,我们重点关注PCB上游量价齐升机会:一方面源于产品与材料迭代升级,另一方面来自供需紧张带来的缺货涨价,这类企业有望具备更强业绩弹性。伴随AI产业基本盘持续扩容,产业链各环节增长斜率被显著抬升,上游原材料与元器件随之显现涨价动能。2026年二季度,我们谈到,产业链供应链紧缺环节持续增多,我们将有限仓位进一步配置到出现紧缺环节的行业中去。 站在2026年三季度当下观察,AI产业叙事逻辑持续深化。随着AI的下游应用越来越广泛,如部分AI智能体应用的爆发以及AI和视频行业的结合,都预示着AI开始更为广泛地赋能各个行业。我们也看到很多AI产业链上游的紧张供应局势仍将延续,资本市场或需要一些时间,才能逐步消化这些环节的产品价格较难回落的现实。我们认为只要AI需求高增长仍在,这些价格短期内或仍难回落。同时,我们预期未来AI产业仍有望保持较高增长,这一轮增长可能具备真实客户需求。 综上,2026年三季度AI产业底层逻辑在持续强化,但受A股整体流动性偏弱影响,板块阶段性表现承压。我们仍继续长期看好AI产业发展前景,组合在本季度仅对持仓个股进行微调,整体板块配置保持相对稳定。 在此,感谢各位持有人一直以来的关注与厚爱。也同时提醒广大投资者:AI产业趋势虽长期向好,但上游紧缺环节的价格弹性具有周期性,板块波动难免加大。历史业绩不代表未来收益,也建议大家理性看待产品过往表现,充分理解市场波动风险,结合自身风险承受能力评估产品适配度。我们倡导以长期视角拥抱产业成长,通过均衡配置分散风险。同时,我们也将一如既往勤勉尽责,坚持以扎实的产业研究为根基,做好行业中观配置轮动,立足产业趋势精选优质公司,并依托企业基本面动态变化调整持仓,力争把握较大的波段机会,努力为持有人创造可持续的投资回报。
本文数据来源于财通价值动量混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




