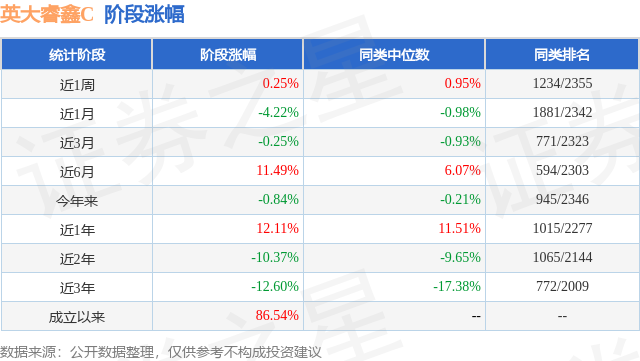
证券之星消息,日前英大睿鑫C基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-9.53%。
从业绩表现来看,英大睿鑫C基金过去一年净值涨幅为-37.28%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-40.78%,成立以来的最大回撤为-40.78%。
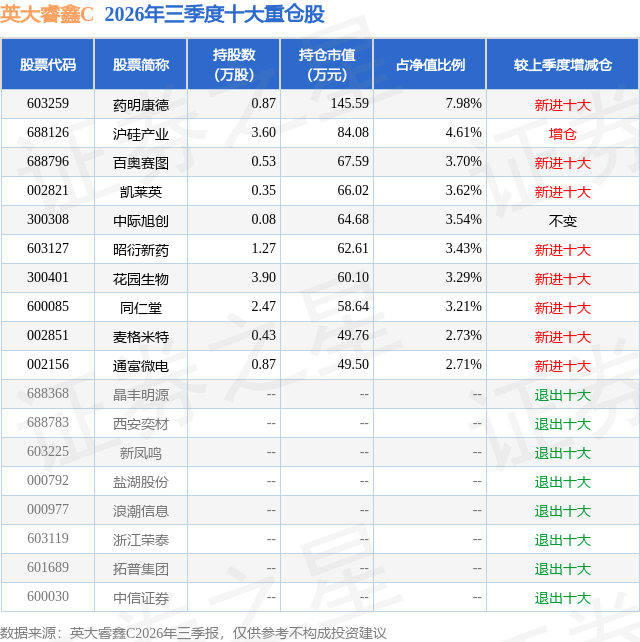
从基金规模来看,英大睿鑫C基金2026年三季度公布的基金规模为0.01亿元,较上一期规模61.6万元变化了-4.01万元,环比变化了-6.51%。该基金最新一期资产配置为:股票占净值比91.89%,债券占净值比6.08%,现金占净值比2.58%。从基金持仓来看,该基金当季前十大股票仓位达38.82%,第一大重仓股为药明康德(603259),持仓占比为7.98%。
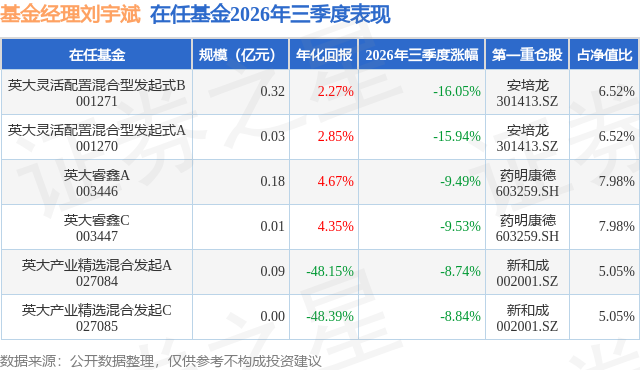
英大睿鑫C现任基金经理为刘宇斌。其中在任基金经理刘宇斌已从业2年又188天,2024年4月25日正式接手管理英大睿鑫C,任职期间累计回报为-12.8%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:一、报告期内基金的投资策略和运作分析 u3000u30001.投资运作分析 u3000u3000三季度海外流动性环境边际收紧,地缘局势反复扰动市场风险偏好,A股风格分化加大,板块轮动明显加快。基金在资源、出海、新质生产力三大长期配置主线基础上,根据市场风格切换动态调整板块结构,适度增配价值资产平滑成长板块波动,同时对前期涨幅较大的科技成长细分方向进行了仓位优化。资源品方面,结合全球利率环境变化对周期持仓进行了结构梳理,出海链条保留具备全球竞争力的高端制造龙头。9月底稳增长政策密集出台,居民购房贷款贴息、PSL扩容并将"六张网"建设纳入支持领域、科技创新和技术改造再贷款加码等政策相继落地,基金逐步加仓景气度相对独立、三季报业绩确定性较强的创新药、CXO、通信电子等方向,持仓结构向"成长+红利"哑铃型配置优化,整体通过分散细分赛道和动态仓位调整控制组合波动。 u3000u30002.基金投资策略 u3000u3000本基金坚持自上而下宏观研判叠加自下而上个股精选的灵活配置思路,依托GMP-VCT框架从地缘、宏观、政策、估值、资金多维度综合判断市场,动态把控整体股票仓位,中长期锚定资源、出海、新质生产力三大核心方向,根据季度市场核心逻辑动态调整板块权重,平衡组合进攻能力与回撤控制。一季度适度拓宽配置边界增加非银板块均衡组合,二季度收缩持仓聚焦成长主线,三季度针对全球高利率环境常态化、AI投资周期波动加剧的新格局,将组合结构调整为"成长+红利"配置:一端保留产业趋势明确、盈利持续兑现的AI硬件和创新药成长龙头,另一端增配红利资产和高赔率资产对冲组合波动。个股层面持续提高盈利兑现与现金流指标权重,优先筛选三季报业绩环比改善、竞争格局清晰、估值性价比合理的标的。 u3000u3000二、管理人对宏观经济、证券市场及行业走势的简要展望 u3000u3000展望四季度,国内政策托底力度持续加码,5500亿元地方债结存限额动用、居民购房贷款贴息、PSL扩容支持"六张网"建设等政策相继落地,9月制造业PMI连续两个月回升至扩张区间,企业盈利在三季报前后仍有结构性支撑。海外方面,全球长端高利率在AI投资周期拐点前将是需要适应的常态,但9月非农就业大幅走弱已使美联储10月加息概率显著下修,外部流动性冲击最剧烈的阶段或已过去;中东地缘局势、美国中期选举仍是阶段性扰动因素。A股市场经过三季度深度调整后整体估值已具较好性价比,进一步下行空间有限,市场资金配置重心将继续从赛道整体beta炒作转向个股基本面alpha机会,业绩兑现能力、行业供需格局、估值性价比将成为决定板块持续性的核心标准。配置方向上,科技成长端聚焦北美AI产业链中需求确定性高、产能瓶颈难以缓解的光通信、PCB、MLCC、半导体设备等环节,以及国内"六张网"新基建带动的通用设备、电气设备、算力硬件;供给出清端关注反内卷进入深水区的化工、光伏、锂电、汽车零部件龙头及创新药、CXO等景气独立方向;防御端在高油价环境下继续持有煤炭、石油石化等资源资产。下一阶段投资运作中,我们将密切跟踪国内稳增长政策落地效果及三季报业绩兑现情况,持续优化个股持仓结构,动态调整股票仓位,集中持有基本面扎实的行业龙头,兼顾组合收益弹性与回撤控制,力争为持有人创造长期可持续的稳健投资回报。
本文数据来源于英大睿鑫C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




